副業を始めると、「パソコン代は経費になる?」「自宅の家賃やスマホ代はどこまで入れていい?」「カフェで作業した代金も経費にできる?」といった疑問が出てきます。経費は、買った物の名前だけで決まるものではありません。基本は、その支出が副業の収入を得るために必要だったか、私生活でも使っていないか、業務分を説明できるか、という順で考えます。
会社員の副業では、業務委託・ブログ・動画編集・Web制作・ハンドメイド・せどりなど、給与以外の収入が発生する働き方も多くあります。国税庁は、事業所得や業務に係る雑所得の必要経費について、収入を得るために直接要した費用や、その年に生じた販売費・一般管理費などの業務上の費用を基本としています。一方、家事上の費用は原則として必要経費にならず、家事と業務の両方に関係する支出は、業務に必要な部分を合理的に区分できる場合に、その部分を必要経費として扱う考え方です。
この記事では、副業の経費を判断する基本、家賃・スマホ・通信費・パソコン・カフェ代などの具体例、家事按分、高額な機材、レシートや記録の残し方、よくあるNG例まで順番に整理します。確定申告そのものの基準や20万円ルールを確認したい場合は、副業の確定申告はいくらから?もあわせて確認してください。
なお、税務上の扱いは副業の所得区分、契約内容、購入時期、青色申告の有無などで変わる場合があります。この記事では一般的な整理方法を紹介し、個別の判断が難しい支出は税務署や税理士などへ確認する前提で解説します。
副業の経費は「仕事との関係」で判断する
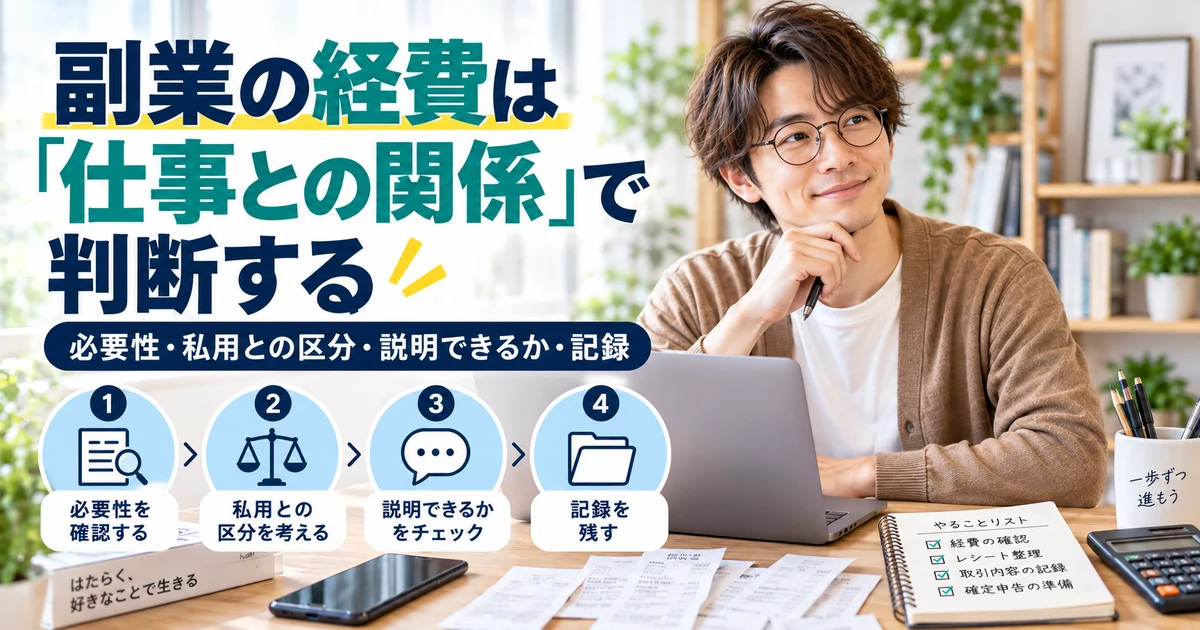
経費の判断で迷ったら、まず「この支出がなければ副業の仕事に支障が出るか」「売上や案件とどうつながっているか」「第三者に説明するとき、仕事のための支出だと具体的に言えるか」の3点を確認します。名前が同じ商品でも、用途によって扱いは変わります。たとえばカメラは、動画撮影や商品写真の制作に使うなら業務との関係を説明しやすい一方、旅行や家族写真が中心なら私用部分を無視できません。
副業を始めたばかりで売上がまだ少ない場合も、支出の目的を残しておくことが重要です。案件獲得のためにポートフォリオを制作した、販売予定の商品撮影のために備品を買った、ブログ運営のためにサーバーを契約した、というように「何のために支払ったか」を記録します。ただし、将来副業に使うかもしれないという曖昧な理由だけで、私用支出を経費へ振り替えるのは避けます。
必要経費の基本は「収入を得るために必要だった支出」
国税庁は、必要経費として、収入に対応する売上原価、その収入を得るために直接要した費用、その年に生じた販売費・一般管理費などの業務上の費用を挙げています。副業でも、業務委託やブログ収益などが事業所得や業務に係る雑所得に該当する場合、基本的には「収入−必要経費」で所得を考えます。
たとえばWebライターなら、仕事に使うパソコン、取材の交通費、業務用の有料ソフト、資料として購入した専門書などは、仕事との関係を説明しやすい支出です。一方、普段着、家族の外食、趣味の旅行などは、副業との直接的な関係が説明できなければ、単に支払ったという理由だけで経費にはできません。
領収書があるだけでは経費になるとは限らない
領収書やレシートは、支払った事実を示す重要な資料です。しかし、領収書があることと、その支出が必要経費に該当することは別です。「何を買ったか」「何の仕事で使ったか」「私用部分はないか」を説明できる状態にしておく必要があります。
特にオンライン購入では、領収書に商品名が出ないこともあります。注文履歴、請求書、カード明細、取引メールなどを組み合わせ、支出内容と業務との関係が追えるようにしておくと管理しやすくなります。
給与として受け取る副業では経費の考え方が異なる
アルバイトやパートなど、雇用契約で給与を受け取る副業は、業務委託やブログ収入とは所得の扱いが異なります。給与所得では、個々の支出を自由に必要経費として差し引く仕組みではなく、給与所得控除が基本になります。
副業の種類を確認せず「副業で使ったものだから経費」と考えると整理を誤りやすくなります。働き方をまだ決めていない場合は、在宅副業の選び方で、仕事の種類・費用・時間を比較してから進めると全体像を把握しやすくなります。
必要経費に関する国税庁の基本説明は、国税庁「No.2210 必要経費の知識」で確認できます。
副業で経費になりやすいもの・判断が必要なもの
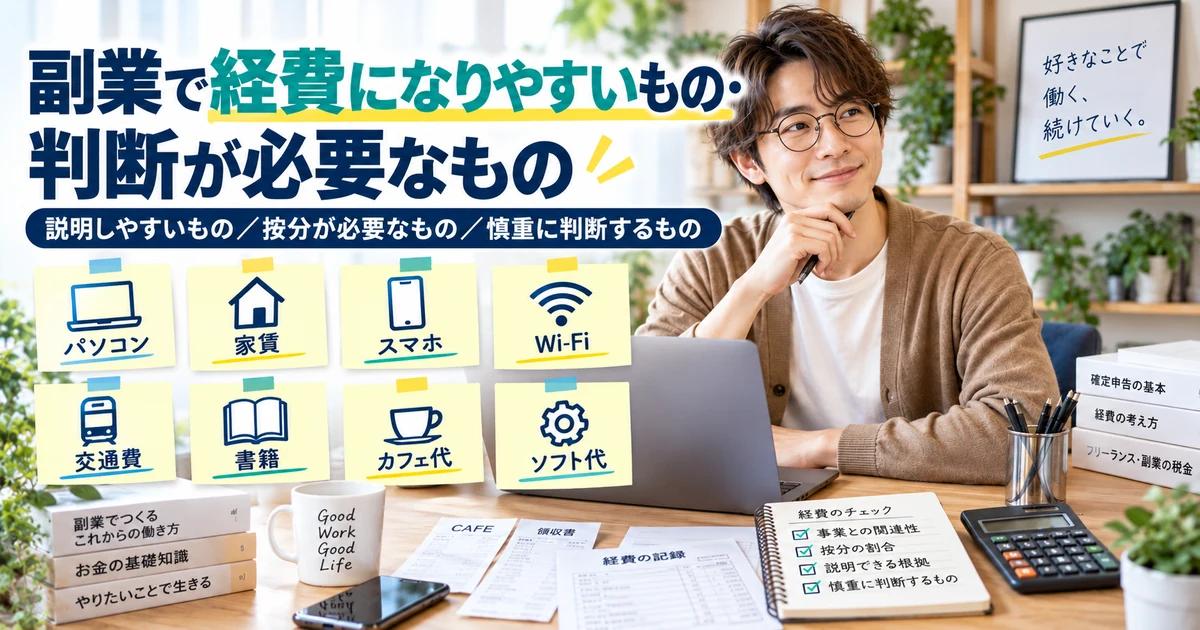
副業の種類によって必要な費用はかなり違います。Web系の副業では通信費やソフト代、動画編集ならPC・ストレージ・カメラ周辺機器、ハンドメイドなら材料費・梱包費、物販なら仕入れ・送料・販売手数料などが中心です。「他の人が経費にしているから」ではなく、自分の副業で実際に発生する支出を一覧にすることから始めます。
経費候補を一覧にするときは、金額の大きい順ではなく、毎月固定で出る費用と、案件ごとに変動する費用へ分けると管理しやすくなります。固定費はサーバー、クラウドツール、通信費など。変動費は交通費、材料費、広告費、外注費などです。副業の利益が安定しているかを確認するうえでも、この分類は役立ちます。
仕事専用なら説明しやすい支出
- 仕事専用の文房具・事務用品
- 副業用のドメイン・サーバー代
- 仕事で利用する有料ソフト・クラウドサービス
- 副業の案件で必要な交通費
- 販売する商品の仕入れ・梱包材・送料
- 業務を外注したときの外注費
- 業務内容と直接関係する資料・専門書
たとえば副業ブログなら、ブログ専用のサーバー代やドメイン代は収益化との関連を説明しやすい費用です。すでにブログ運営をしている場合は、副業ブログの始め方と合わせて、収入だけでなく支出も月ごとに整理しておくと後で確認しやすくなります。
家賃・スマホ・Wi-Fi・電気代は「全部」ではなく業務分を考える
自宅で副業をしている場合、家賃、電気代、Wi-Fi、スマホ代などは仕事にも私生活にも使うことがあります。このような家事関連費は、私用分まで全額を経費にするのではなく、業務に使った部分を明確に区分できるかが重要です。
たとえば家賃なら仕事専用スペースの面積、通信費なら副業で使う時間や通信量、電気代なら作業時間など、自分の実態に合わせた合理的な基準を決めます。「なんとなく半分」ではなく、なぜその割合なのかを後から説明できるようにします。
カフェ代・衣服・美容代は一律で経費になるわけではない
迷いやすいのがカフェ代や衣服、美容関連です。カフェで仕事をしたからといって、飲食代のすべてが自動的に業務上の費用になるわけではありません。打ち合わせ相手がいて業務上の目的が明確な場合、自分一人の作業場所として利用した場合など、事実関係によって説明内容が変わります。
衣服や美容についても、日常生活でも通常使えるものは私的支出との区別が難しくなります。仕事専用で必要な制服・衣装など、業務との関係が明確なケースと、普段着を「仕事でも着た」だけのケースを同じように扱わないことが大切です。
| 支出例 | 考え方 | 確認ポイント |
|---|---|---|
| パソコン | 業務利用分を確認 | 専用か兼用か、金額、使用開始時期 |
| スマホ・通信費 | 私用との按分が必要な場合 | 副業利用割合を説明できるか |
| 家賃 | 業務使用部分のみ検討 | 面積・利用実態などの根拠 |
| 交通費 | 副業案件の移動なら説明しやすい | 目的地・日付・案件を記録 |
| 書籍・講座 | 仕事内容との関係を確認 | 単なる趣味や一般教養ではないか |
| カフェ代 | 目的ごとの判断が必要 | 誰と何のために利用したか |
同じ支出でも、副業の内容によって必要性の説明は変わります。たとえば動画編集者の高性能パソコンと、簡単なアンケート回答だけを行う人の高性能パソコンでは、仕事との関係の強さが異なります。購入した物の名称だけでなく、担当業務・案件内容・利用頻度までセットで考えると判断しやすくなります。
ソフトやサブスクリプションも同じです。画像編集、クラウドストレージ、会計ソフト、オンライン会議、AIツールなどは、副業で実際に使っているなら候補になりますが、個人的な趣味や日常生活でも使うサービスは業務利用分を分けて考えます。契約プランを年払いしている場合は、支払った時期と対象期間も記録しておくと後で確認しやすくなります。
副業別に見る経費の考え方
同じ支出でも、副業の種類によって必要性の説明は変わります。Webライターであれば文章作成ソフト、取材交通費、資料購入費など。動画編集であれば編集ソフト、ストレージ、素材サイト、撮影機材など。ハンドメイド販売であれば材料、工具、梱包材、発送費、販売プラットフォームの手数料などが中心です。
ブログやSNS運用では、サーバー、ドメイン、画像編集ツール、アクセス解析関連サービス、広告費などが候補になります。一方、生活全般に使うスマホやカメラを「副業でも使うから」と全額入れるのではなく、業務専用か兼用かを分けます。
家賃・スマホ・通信費を家事按分する考え方
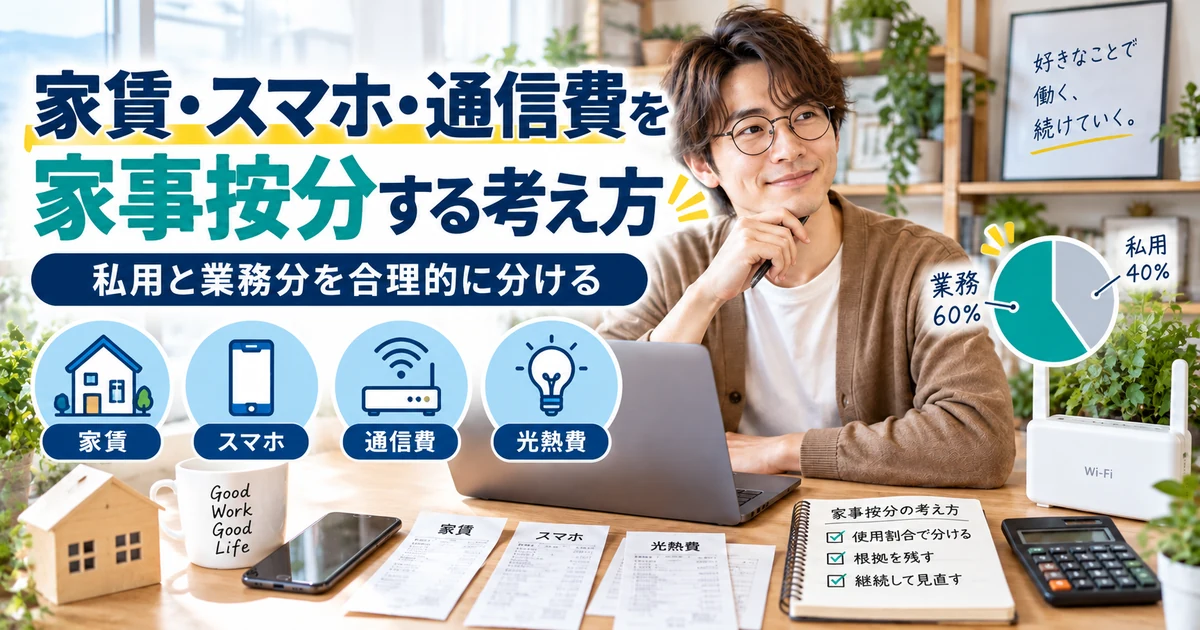
家事按分は「経費にできる割合をできるだけ大きくする作業」ではありません。私生活との境界を整理して、副業で実際に使った部分だけを説明可能な形にする作業です。割合を決めたら、その根拠を簡単なメモで残しておくと、翌年以降も同じ考え方を使いやすくなります。
| 支出 | 按分の考え方例 | 残したい記録 |
|---|---|---|
| 家賃 | 仕事専用スペースの面積、利用時間 | 間取り、作業場所、使用実態 |
| 電気代 | 副業で使う機器・作業時間 | 作業日、時間帯、主な機器 |
| Wi-Fi | 利用時間、利用人数、仕事の用途 | 作業時間、契約内容 |
| スマホ | 副業連絡・撮影・SNS・テザリングの利用割合 | 業務用アプリ、連絡履歴、利用状況 |
| 車 | 副業の移動距離と総走行距離 | 日付、目的地、走行距離 |
家事按分とは、私生活と副業の両方に使っている支出を、業務で使った部分と私用部分に分ける考え方です。国税庁は、家事上の費用は必要経費にならない一方、家事関連費について、取引の記録などに基づき業務遂行上直接必要であった部分を明確に区分できる場合、その区分した金額を必要経費とする考え方を示しています。
家賃は「仕事で使う面積」だけで決めるとは限らない
自宅の一室を副業専用で使っているなら、床面積を基準にしやすいケースがあります。たとえば50㎡の住居のうち10㎡を専用作業部屋として使っているなら、面積比は20%です。ただし、実際の利用状況、契約内容、共用部分なども考慮する必要があります。
リビングの一角で週に数時間だけ作業する場合と、専用室を毎日使う場合を同じ20%にするのは不自然です。自分の作業場所や利用時間をメモして、実態に合う基準を考えます。
スマホ・Wi-Fiは使用時間や用途を記録する
スマホ1台を私用と副業の両方に使っている場合、月額料金の全額ではなく副業に使う割合を検討します。仕事用SIMや端末を分ければ区分しやすくなりますが、1台を兼用する場合は、業務連絡、撮影、SNS運用、テザリングなど、実際の利用状況をもとに考えます。
Wi-Fiも同様です。家族全員が使う回線を、副業をしているという理由だけで全額経費にするのは説明しにくくなります。副業の作業日数・時間、利用者数、利用目的などから、自分なりの合理的な基準を決め、毎月同じ考え方で管理します。
車を使う副業では、ガソリン代や高速料金、駐車場代なども発生します。副業のための走行と、通勤・買い物・家族利用が混在するなら、日付・目的地・案件名・走行距離を簡単に記録します。年間の総走行距離と副業走行距離を比べる方法など、説明できる基準を持つことが重要です。
電気代についても、パソコンや照明を使った時間だけで厳密に計算することが難しい場合があります。だからこそ「毎週何日、何時間作業しているか」「専用の作業部屋か」「どの機器を使っているか」を記録し、実態に合う割合を考えます。按分は精密な科学計算ではなく、合理性と継続性が重要です。
「何%なら安全」という共通の正解はない
家事按分で最も避けたいのは、ネットで見た割合をそのまま使うことです。「家賃30%なら大丈夫」「スマホ50%までOK」といった一律の基準があるわけではありません。大切なのは、自分の副業実態に合い、第三者へ説明できる方法で区分することです。
たとえば月1万円の通信費を副業で30%使う根拠があるなら、副業分として考える金額は月3,000円という整理になります。家賃10万円のうち、専用作業スペースと利用実態から15%を業務分と説明できるなら、月1万5,000円という計算イメージです。これはあくまで計算例であり、15%や30%が誰にでも使える基準ではありません。
パソコン・カメラ・高額機材は購入年に全額経費とは限らない
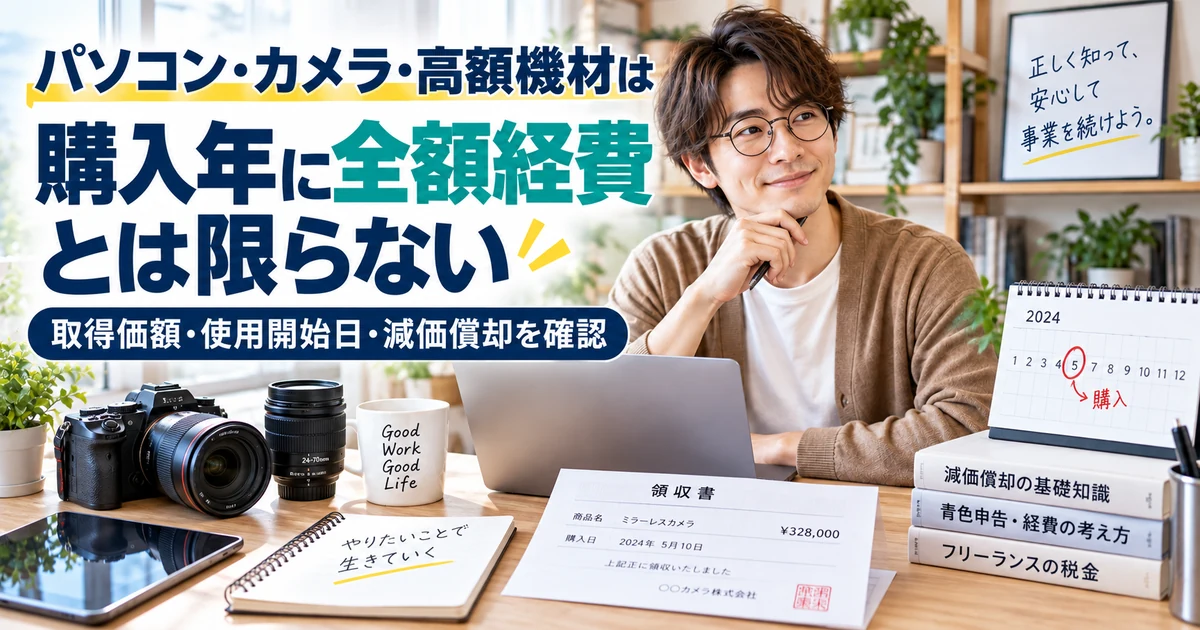
高額な機材は、副業を始めた年にまとめて購入する人も多い支出です。ここで大切なのは「支払った年」と「税務上その年の必要経費にできる金額」が必ず同じではないことです。資産として長期間使うものは、一定のルールで複数年に分けて経費化する場合があります。
10万円未満かどうかは重要な確認ポイント
国税庁は、使用可能期間が1年未満のもの、または取得価額が10万円未満の減価償却資産について、業務の用に供した年分の必要経費にする考え方を示しています。一方、取得価額10万円以上20万円未満の資産には、一定の要件のもとで3年間に分ける一括償却資産の制度があります。
さらに、一定の要件を満たす青色申告者については、2026年4月1日以後に取得した取得価額10万円以上40万円未満の減価償却資産を対象とする少額減価償却資産の特例があります。適用期限や年間上限、青色申告など条件があるため、「40万円未満なら誰でも購入年に全額経費」とは考えないでください。
減価償却の基本は、国税庁「No.2100 減価償却のあらまし」で確認できます。
私用兼用のパソコンは業務利用分も考える
金額だけでなく、私用兼用かどうかも確認します。副業専用のパソコンと、家族の私用・動画視聴・ゲームにも使うパソコンでは、説明の仕方が変わります。高額な資産で私用割合も大きい場合は、購入時から用途を分けて記録しておくと後の整理がしやすくなります。
中古品やフリマで購入した機材でも、仕事に使うなら購入記録を残します。新品と同じく、支払先、金額、購入日、品名、使用開始日が分かる状態にしておくと整理しやすくなります。領収書が出ない取引では、決済履歴や取引画面の保存など、支払事実を確認できる資料を残しておきましょう。
購入日ではなく「業務で使い始めた日」も記録する
機材を買った日と、副業で実際に使い始めた日が違うケースがあります。購入日、業務使用開始日、金額、用途、利用割合を記録しておくと、確定申告時に慌てにくくなります。
経費を増やすための買い物は利益を減らす
「経費にできるなら買った方が得」と考えるのも注意が必要です。経費は税額の計算上、所得から差し引く支出ですが、支払ったお金そのものが戻ってくるわけではありません。必要のない5万円の機材を買えば、手元のお金は5万円減ります。
副業の利益を伸ばしたいなら、経費になるかどうかだけでなく、その支出が売上、作業時間、品質、継続性にどう効くかを考えます。
レシート・領収書・カード明細を残す方法
経費管理で失敗しやすいのは、金額そのものより「後から用途が分からなくなること」です。副業開始直後は何に使ったか覚えていても、半年後には思い出せない支出が増えます。経費にできるか迷うものほど、購入時点で用途メモを残す習慣が役立ちます。
レシートには用途を一言残す
レシートだけでは業務との関係が分からない場合、「取材用資料」「〇〇案件の打ち合わせ」「動画編集用SSD」など、一言メモを残します。紙レシートは月ごとに封筒やファイルへ分け、電子データは年月フォルダに保存すると見返しやすくなります。
カード・銀行口座を分けると集計が楽になる
副業専用のクレジットカードや銀行口座を用意すると、取引をまとめやすくなります。必ず専用口座が必要というわけではありませんが、私用支出との混在を減らせるため、月次の確認が楽になります。
特にサブスク、サーバー代、クラウドツールなど毎月同じ費用が発生する場合は、専用カードにまとめると一覧化しやすくなります。
電子取引の証憑は、メールやECサイト上に残っているから大丈夫と放置すると、サービス終了やアカウント変更で後から見つからなくなることがあります。請求書PDFや領収書データを定期的にダウンロードし、年月・取引先・内容が分かる名前で保存しておくと探しやすくなります。
副業の売上についても、入金額だけでなく「誰から・何の仕事で・いつ発生した売上か」を記録します。プラットフォーム経由の仕事では、手数料が差し引かれた入金額だけを見ると売上と手数料の関係が分かりにくくなるため、取引明細も一緒に保存しておくと便利です。
月1回の確認日を決める
1年分を確定申告前にまとめようとすると、用途や按分根拠を思い出せなくなります。月末や給料日後など、月1回だけでも「売上・経費・領収書・未払い」を確認する時間を決めておくと負担を分散できます。
国税庁は、事業所得等では帳簿や請求書・領収書などの保存を求めています。また、業務に係る雑所得でも、前々年のその業務の収入金額が300万円を超える場合には現金預金取引等関係書類の保存が必要です。所得区分や規模によって義務が異なるため、自分のケースを確認してください。
確定申告が必要になりそうかを含めて確認したい場合は、副業の確定申告と20万円ルールへつなげて整理すると、経費と申告を別々に考えずに済みます。
また、会社員の年末調整と副業所得の関係は、副業がある会社員の年末調整で整理しています。
副業の経費でよくあるNG例と提出前チェック
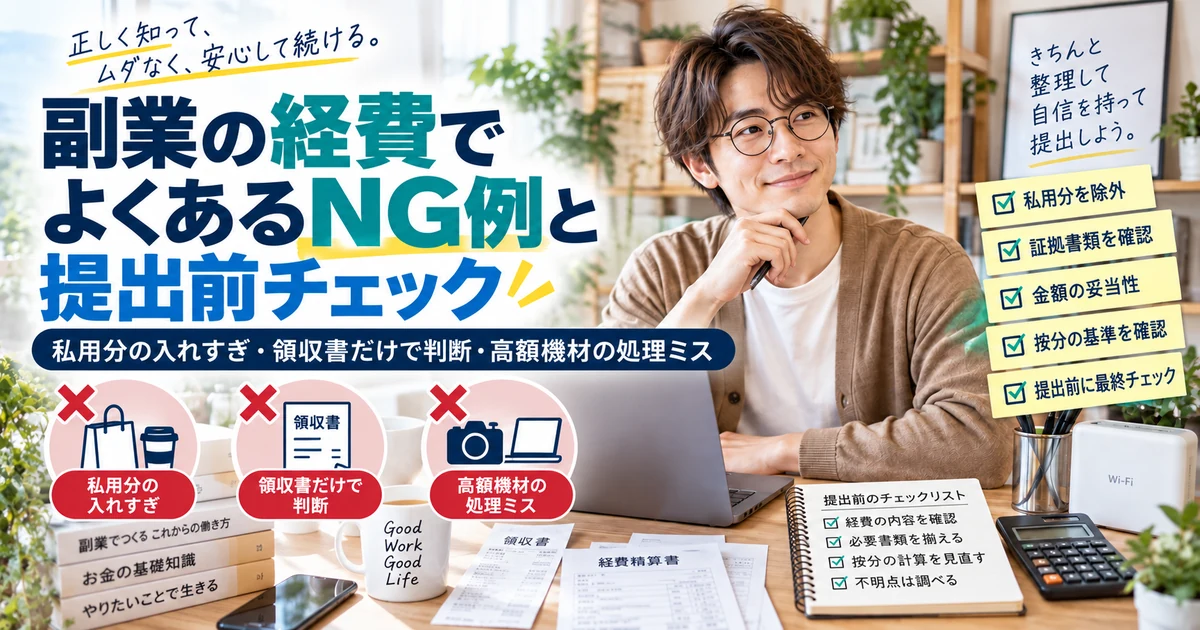
経費の判断は、申告直前に一気に行うより、日々の支出時点で決めておく方が正確です。特に「私用と兼用」「高額」「現金払い」「領収書の内容が曖昧」の4種類は、後から判断が難しくなりやすいため、優先して記録します。
NG例1:私用の支出を「副業でも使った」として全額入れる
スマホ、家賃、電気代、車など、私生活でも使う支出を全額経費にするのは避けます。仕事で使う部分を区分し、その割合の根拠を残します。
NG例2:領収書があるから大丈夫と考える
領収書は支払証明であって、業務との関連を自動的に証明するものではありません。何の仕事で使ったか、どの収入につながる支出なのかを説明できるようにします。
NG例3:高額なパソコンを購入年に全額入れる
金額や申告方法によっては減価償却などの確認が必要です。購入金額、使用開始日、青色申告の有無、業務利用割合を確認してから処理します。
NG例4:副業の所得区分を確認しない
アルバイト給与と、業務委託やブログ収入では、所得の扱いや経費の考え方が異なります。収入の契約形態を先に確認します。業務委託で仕事を受ける場合は、業務委託契約書の注意点も確認しておくと、報酬や費用負担を整理しやすくなります。
申告前には、経費だけでなく売上との対応も見直します。案件Aの交通費、案件Bの外注費、ブログのサーバー代というように、どの収入や活動のための支出かを大まかに関連付けておくと、後から説明しやすくなります。すべてを案件単位で厳密に紐付けられない共通費もありますが、用途を説明できることが大切です。
また、所得税や住民税そのもの、罰金・反則金など、必要経費にならないものもあります。税金という名前が付く支出を一括で経費にせず、税目や支出目的を確認してください。国税庁は、所得税や住民税、罰金・科料・過料などは必要経費にならない例として挙げています。
提出前チェックリスト
- 経費にした支出と副業収入の関係を説明できる
- 私用と兼用している支出は按分根拠がある
- パソコンなど高額資産の金額と購入日を確認した
- 領収書・レシート・カード明細・請求書を保存している
- 売上と経費を月ごとに集計できる
- 給与の副業と給与以外の副業を混同していない
- 確定申告の要否を別途確認している
確定申告が不要となるケースでも、住民税申告や今後の所得把握のために記録が役立ちます。副業を始めた年は申告不要でも、翌年に売上が増えて申告が必要になることがあります。最初から売上・経費・証憑を残す習慣をつけておけば、規模が大きくなっても慌てずに対応できます。
副業を継続するなら、毎月の管理表に「日付・支払先・内容・金額・支払方法・業務利用割合・案件名・証拠ファイル名」の項目を作ると整理しやすくなります。家事按分がある支出だけ割合を記入し、それ以外は100%または対象外と分けます。
支払方法ごとの管理ルールも決めておく
現金、クレジットカード、銀行振込、QR決済、ポイント利用など、支払方法が増えるほど後から集計しにくくなります。副業用の支払い方法を一つか二つに絞り、現金だけ別にメモするなど、自分が続けやすいルールを決めておくと管理が安定します。カード払いでは利用日と引き落とし日がずれるため、どの年の経費として扱うかを支払日だけで判断しないことも大切です。
プラットフォーム型の副業では、売上から手数料が差し引かれて入金されることがあります。たとえば1万円の報酬に対して手数料が2,000円差し引かれ、8,000円だけ入金された場合、入金額だけ記録すると実際の売上と手数料が見えなくなります。取引明細を保存し、売上と手数料を分けて記録できる状態にします。
副業が赤字でも経費の記録は残しておく
副業を始めたばかりの年は、機材やソフトへの初期投資が先行して、売上より支出が多くなることがあります。赤字だから記録しなくてよいわけではありません。どの支出が初期投資で、どの支出が毎月続く固定費なのかを整理すると、次年度以降の収益計画にも役立ちます。
ただし、所得区分によって赤字の扱いは異なります。事業所得と業務に係る雑所得では、他の所得との損益通算など税務上の扱いが同じではありません。「赤字になったから給与と相殺できる」と自己判断せず、所得区分を確認してください。
経費の管理表は税務だけでなく副業の採算確認にも使える
月ごとの売上と経費を並べると、「売上は増えたが広告費も増えている」「サブスクが多く固定費が高い」「外注で作業時間は減ったが利益率が下がった」といったことが見えてきます。経費管理は申告のためだけではなく、副業を続けるか、単価を上げるか、不要な支出を止めるかを判断する材料になります。
年の途中で副業内容が変わった場合も、同じ按分率や同じ経費科目を機械的に使い続けないようにします。たとえば前半はWebライティング、後半は動画編集へ移ったなら、必要なソフトや機材、通信量、作業場所も変わる可能性があります。実態が変わったタイミングで管理ルールを見直し、その理由を短くメモしておくと説明しやすくなります。
また、副業用に新しく契約したサービスを解約した場合は、最終請求月まで確認しておきます。年払いサービスの返金や途中解約があれば、支払額だけでなく返金額も記録しておくと、年間の実際の負担額を把握しやすくなります。
副業の収入が増えて取引件数が多くなったら、記帳方法を早めに見直すことも大切です。会計ソフトを使う場合も、連携しただけで自動的に正しい経費判定ができるわけではありません。勘定科目、按分割合、未払い・前払い、私用取引の除外などを定期的に確認し、記録の中身を自分で説明できる状態を保ちましょう。
副業の経費は、「節税のためにできるだけ多く入れる」ことが目的ではありません。副業の収入と支出を正しく把握し、必要な費用を説明できる形で整理することが大切です。仕事との関係、私用部分、金額、記録の4点を順番に確認すれば、経費の判断はかなり整理しやすくなります。
これから副業を始める段階なら、会社員が副業を始める前に確認する6つのことも合わせて確認し、税金だけでなく会社ルールや契約、時間管理まで含めて準備しておきましょう。