副業をしている会社員は、年末が近づくと「本業の年末調整だけで大丈夫?」「副業分も会社に書く?」「20万円以下なら何もしなくていい?」と迷いやすくなります。
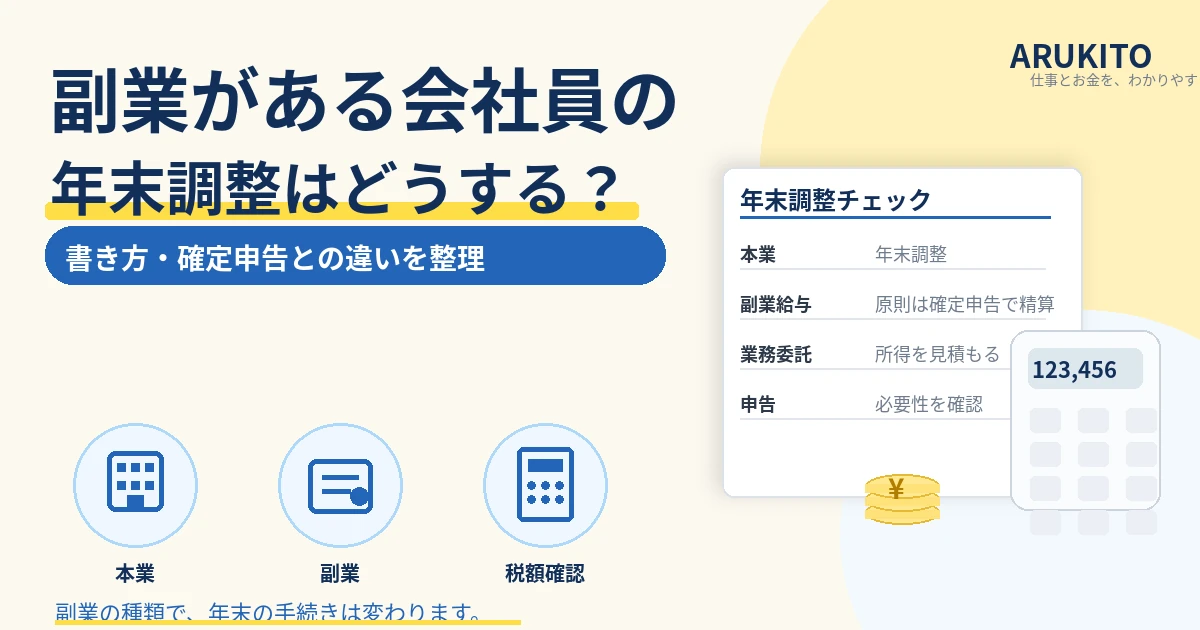
結論からいうと、副業があっても本業の勤務先で年末調整を受けること自体は通常どおりです。ただし、副業が「別の会社からもらう給与」なのか、「業務委託・原稿料・ネット収入など給与以外の所得」なのかによって、年末調整書類の書き方と確定申告の必要性が変わります。
特に重要なのは、年末調整と確定申告は同じ手続きではないという点です。年末調整は勤務先が主に給与に対する所得税を精算する手続きで、副業を含むすべての所得を最終精算できるとは限りません。
令和8年(2026年)は、所得税の基礎控除や給与所得控除などの改正が年末調整に反映されます。古い年の金額や書式だけを参考にせず、令和8年分の申告書・国税庁の最新案内で確認することが大切です。
この記事では、副業の種類別に、年末調整の扱い、書類の書き方、確定申告との違い、20万円ルール、年末から翌年3月までの流れを整理します。
| 副業の形 | 年末調整 | 確定申告の確認 |
|---|---|---|
| 本業1社のみ+副業なし | 原則、本業で完結 | 医療費控除などがなければ不要なことが多い |
| 本業+別会社のアルバイト給与 | 原則、本業のみ。副業給与は従たる給与 | 年末調整されない給与を含めて判定 |
| 本業+業務委託・原稿料など | 本業は年末調整。副業所得そのものは年末調整で精算しない | 給与以外の所得金額が20万円を超えるか等を判定 |
| 本業+複数種類の副業 | 本業の年末調整は実施 | 給与・雑所得・事業所得などを整理して判定 |
副業が給与の場合|年末調整は原則「本業」、副業給与は別に考える
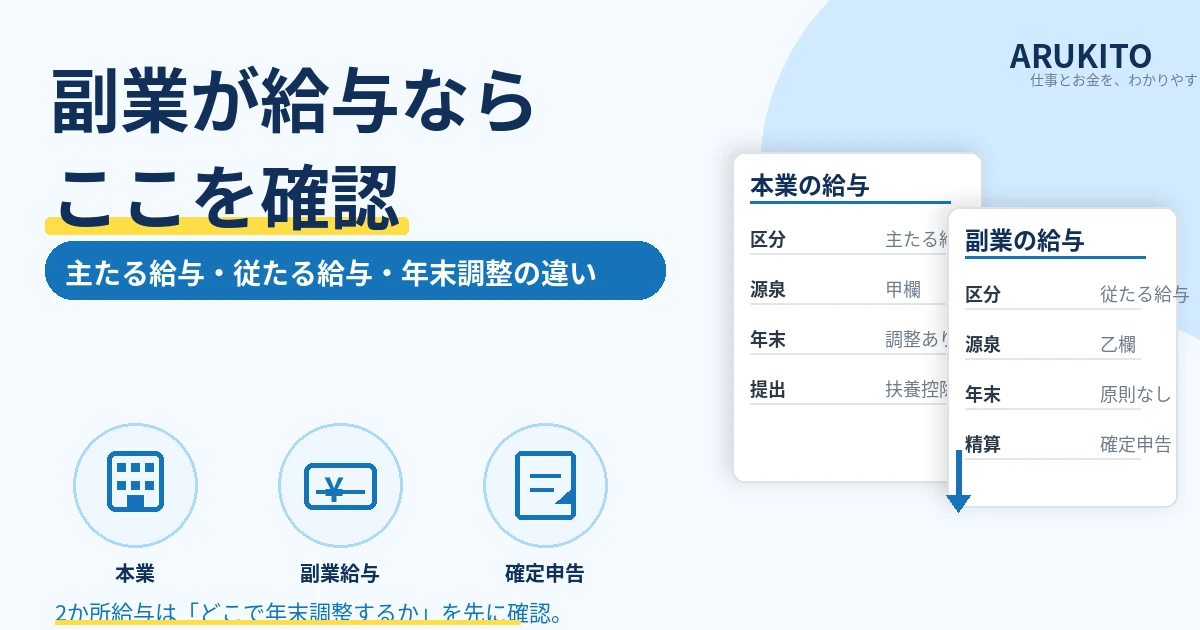
副業先と雇用契約を結び、アルバイト・パートなどとして給与を受け取っている場合は、税務上も「給与所得」です。本業と副業の2か所以上から給与を受けることになります。
扶養控除等申告書を提出した勤務先が「主たる給与」
国税庁では、「給与所得者の扶養控除等(異動)申告書」を提出している勤務先から受ける給与を主たる給与、それ以外の勤務先から受ける給与を従たる給与としています。
一般的には、本業の勤務先へ扶養控除等申告書を提出し、本業が主たる給与になります。主たる給与は源泉徴収税額表の甲欄、従たる給与は原則として乙欄で源泉徴収されます。
副業先の給与は原則として年末調整できない
国税庁は、従たる給与については原則として年末調整できないと案内しています。そのため、本業で年末調整を受けたあと、副業先の給与を含めて確定申告で所得税を精算する必要があるかを確認します。
「本業で年末調整をしたから、副業給与も自動的に精算済み」という意味ではありません。
基礎控除申告書の給与収入は本業だけではなく全勤務先を見積もる
ここは間違えやすいポイントです。基礎控除申告書などで本人の合計所得金額を見積もる際、給与所得の収入金額は、本業だけではなく複数の勤務先から受けるすべての給与収入を合算して考えます。
つまり、本業500万円・副業アルバイト60万円の見込みなら、基礎控除申告書の給与所得を計算する際は、原則として給与収入560万円を基に所得金額を見積もる考え方です。
ただし、本業の会社が実際に年末調整の対象として精算する給与と、本人の「合計所得金額」を判定するための見積りは同じ意味ではありません。副業給与そのものは、原則として本業の会社の年末調整に取り込んで最終精算するものではありません。
副業先にも扶養控除等申告書を出していい?
同じ年に通常の扶養控除等申告書を複数の勤務先へ重複して提出するものではありません。主たる給与の勤務先を決めて提出します。
なお、主たる給与だけでは扶養控除等を控除しきれないと見込まれる一定のケースでは、「従たる給与についての扶養控除等申告書」という別の制度があります。一般的な副業会社員が単純に「副業先でも甲欄にしてほしい」という目的で使う書類ではありません。
副業給与の源泉徴収票は必ず保管する
副業先から給与を受け取っている場合は、本業だけでなく副業先の源泉徴収票も確定申告の判断・入力に必要です。翌年になったら、両方の源泉徴収票の支払金額や源泉徴収税額を確認してください。
源泉徴収票が届かない、退職後に見つからない場合は、源泉徴収票はいつもらえる?年末・退職後の期限、届かないとき・再発行まで解説も参考にしてください。
業務委託・原稿料などの副業|「収入」ではなく「所得」を整理する
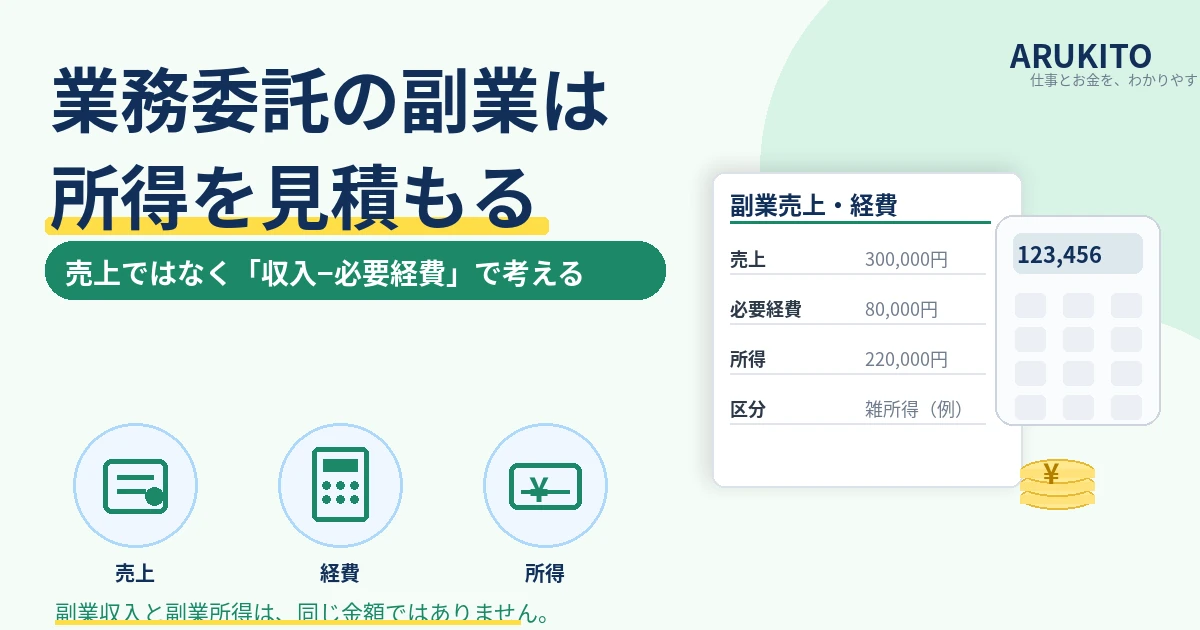
クラウドソーシング、原稿執筆、動画編集、デザイン、講師、アフィリエイトなど、雇用契約ではなく業務委託などで報酬を受ける副業は、給与とは扱いが異なります。
内容や規模、継続性、独立性などによって事業所得・雑所得などに該当します。会社員の副収入として行う業務で、他の所得区分に当たらないものは、一般に雑所得となるケースがあります。
副業の「収入」と「所得」は違う
税金の判定では、売上や入金額そのものではなく、所得金額を見る場面があります。
業務に係る雑所得であれば、国税庁は次のように計算すると案内しています。
副業の所得 = 総収入金額 − 必要経費
たとえば、副業の売上が30万円で、その収入を得るための必要経費が8万円なら、単純化した所得金額は22万円です。
20万円ルールは「売上20万円」ではない
本業1社から給与を受け、その給与が源泉徴収の対象となっている一般的な会社員については、給与所得・退職所得以外の所得金額の合計が20万円を超えると、原則として確定申告が必要になるケースがあります。
したがって、業務委託の売上が25万円でも必要経費が10万円なら所得は15万円です。一方、売上25万円・必要経費2万円なら所得は23万円です。
「副業で入金された金額が20万円を超えたら必ず確定申告」「20万円以下なら絶対に申告不要」という覚え方は正確ではありません。
必要経費は副業収入を得るために必要な支出かで判断
雑所得や事業所得の必要経費になるのは、原則としてその収入を得るために直接必要な費用や、その業務に必要な費用です。
副業用のソフト代、業務で使用する消耗品、業務上必要な通信費の一部などが候補になることがありますが、私生活と共通する支出を全額経費にできるとは限りません。
領収書・請求書・カード明細などを残し、「何の仕事のための支出か」を説明できるようにしておきましょう。
副業で源泉徴収されている報酬もある
原稿料・講演料など、一部の報酬は支払時に所得税等が源泉徴収される場合があります。源泉徴収されていても、それだけで年末調整済みとは限りません。
確定申告を行う場合は、収入・必要経費だけでなく、すでに源泉徴収された税額も入力して最終税額を精算します。
副業契約の内容も確認しておく
業務委託で副業をする場合は、税金だけでなく、報酬、経費負担、成果物、契約解除、秘密保持などの条件も重要です。契約前後の確認は、業務委託契約書の注意点|副業で受注する前に確認したい10項目で整理しています。
令和8年分の年末調整書類の書き方|副業分も「合計所得金額」の見積りに反映
令和8年分の年末調整では、令和8年度税制改正による基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の改正などが反映されます。
国税庁は、これらの改正を原則として2026年12月1日から施行し、令和8年分以後の所得税に適用すると案内しています。令和8年12月の年末調整では、改正後の基礎控除額や給与所得控除後の金額表を使って1年間の税額を精算します。
まず「副業が給与か、給与以外か」を分ける
年末調整書類を書く前に、副業を次の2種類に分けます。
- 給与の副業:アルバイト・パートなど、勤務先から給与として受け取る
- 給与以外の副業:業務委託、原稿料、アフィリエイトなど
給与の副業は「給与所得」、給与以外の副業は実態に応じて雑所得・事業所得などとして合計所得金額へ反映します。
基礎控除申告書の「給与所得」は全勤務先の給与を見積もる
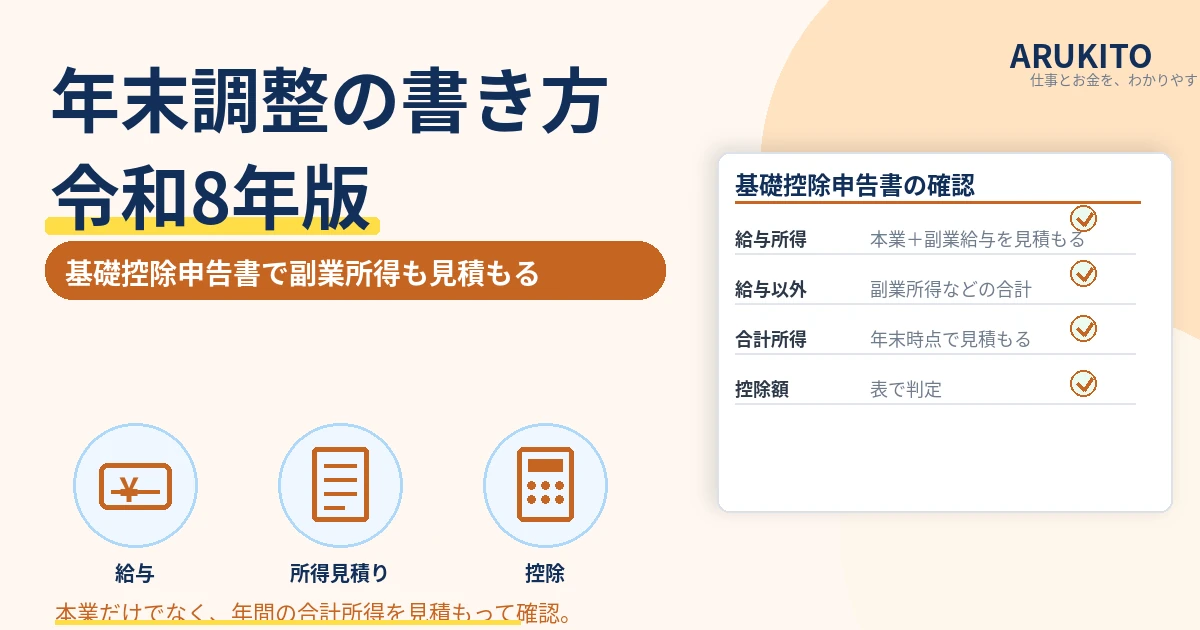
基礎控除申告書では、本人の本年中の合計所得金額の見積額を計算します。国税庁の案内では、複数の勤務先から給与を受給している場合は、すべての給与の収入金額を合算した上で給与所得の所得金額を求めます。
副業先の給与が本業で年末調整されないからといって、基礎控除申告書の所得見積りから副業給与を外すわけではありません。
「給与所得以外の所得の合計額」に業務委託などの所得を見積もる
業務委託など給与以外の副業所得がある場合は、「給与所得以外の所得の合計額」へ、その年の所得金額を見積もって反映します。
ここで書くのは、単純な売上額ではありません。たとえば雑所得なら、収入から必要経費を差し引いた所得金額を見積もります。
年末調整時点では12月分が確定していないこともあるため、年末までの見込みを含めて合理的に計算します。見積額に誤りが分かった場合は、勤務先に訂正を相談してください。
副業所得を書いたら会社が副業の税金まで計算してくれるわけではない
基礎控除申告書に副業所得を含めるのは、本人の合計所得金額に応じた控除額などを正しく判定するためです。
業務委託などの副業所得そのものに対する税金を勤務先が年末調整で精算するという意味ではありません。確定申告が必要かどうかは別途判定します。
年末調整でよく使う主な申告書
- 給与所得者の扶養控除等(異動)申告書
- 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書
- 給与所得者の保険料控除申告書
- 住宅借入金等特別控除申告書(該当者)
会社の年末調整システムを利用する場合は、紙の名称が画面上で分割表示されることもあります。前年の入力内容をそのままコピーせず、令和8年分の収入・所得見込みで更新してください。
確定申告は必要?|20万円ルール・2か所給与・住民税を分けて判断
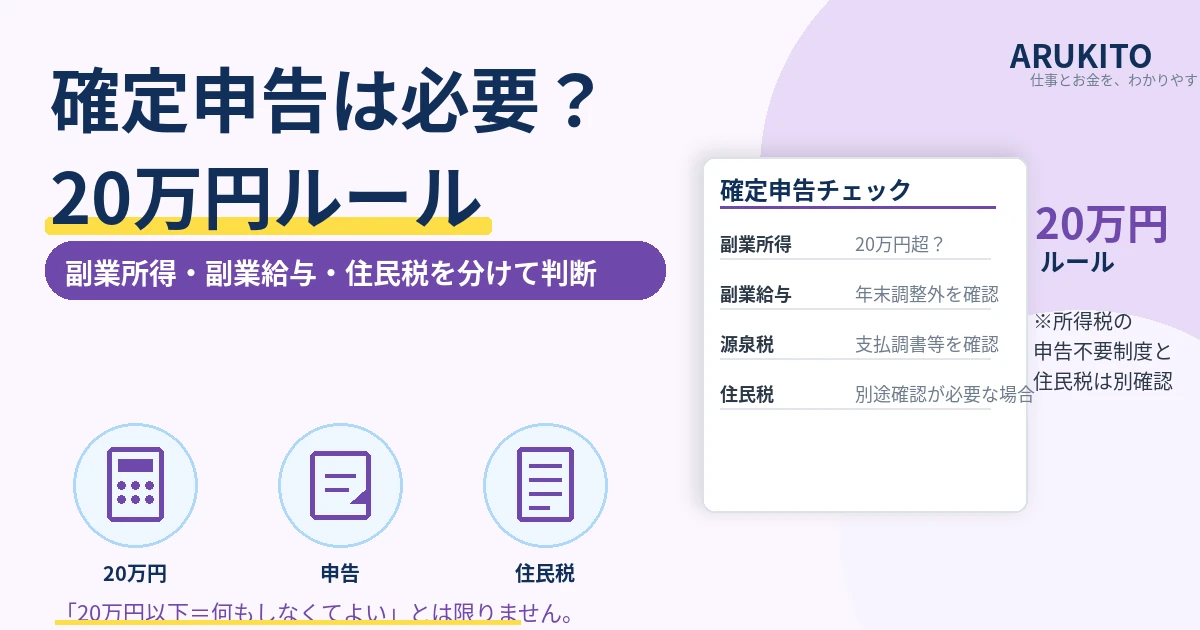
副業がある会社員にとって最も混乱しやすいのが、「年末調整をした後に確定申告が必要か」です。
本業1社+給与以外の副業所得が20万円を超える場合
国税庁では、1か所から給与の支払を受け、その給与の全部が源泉徴収の対象となる人について、給与所得・退職所得以外の所得金額の合計額が20万円を超える場合、原則として確定申告が必要と案内しています。
副業が業務委託や原稿料などなら、「収入」ではなく、必要経費を差し引いた所得金額で判定します。
本業+副業給与の場合は判定方法が違う
2か所以上から給与を受けている場合は、単純に「副業給与の所得が20万円を超えたか」だけで判断しません。
国税庁では、給与の全部が源泉徴収の対象となる場合、年末調整されなかった給与の収入金額と、給与所得・退職所得以外の所得金額との合計額が20万円を超える場合などに確定申告が必要としています。
一定の例外もあるため、金額が境目に近い場合や、副業給与と業務委託収入の両方がある場合は、国税庁の「給与所得者で確定申告が必要な人」で確認してください。
「20万円以下」は所得税の確定申告不要制度の話
20万円以下なら「税金そのものがゼロ」「何の手続きも不要」とは限りません。
たとえば、医療費控除や寄附金控除など別の理由で確定申告をする場合は、副業所得も含めて申告する必要があります。また、所得税の確定申告をしない場合でも、所得の種類や自治体の取扱いによって個人住民税の申告が必要になることがあります。
所得税の確定申告不要制度と住民税の申告は別に確認してください。
確定申告をするなら年末調整済みの本業給与も入力する
確定申告は「副業分だけ申告する」ものではありません。本業で年末調整済みでも、確定申告書では本業の給与、副業給与、その他の所得、源泉徴収税額、所得控除など必要事項をまとめて申告します。
本業の源泉徴収票を手元に置き、副業給与があるなら副業先の源泉徴収票、業務委託なら売上・経費・源泉徴収税額などを整理して入力します。
副業の確定申告を詳しく確認したい場合
20万円ルール、必要経費、住民税まで詳しく整理した記事は、副業の確定申告はいくらから?20万円ルール・住民税・必要経費を解説で確認できます。
年末調整と確定申告の違い|秋から翌年3月までの流れを整理
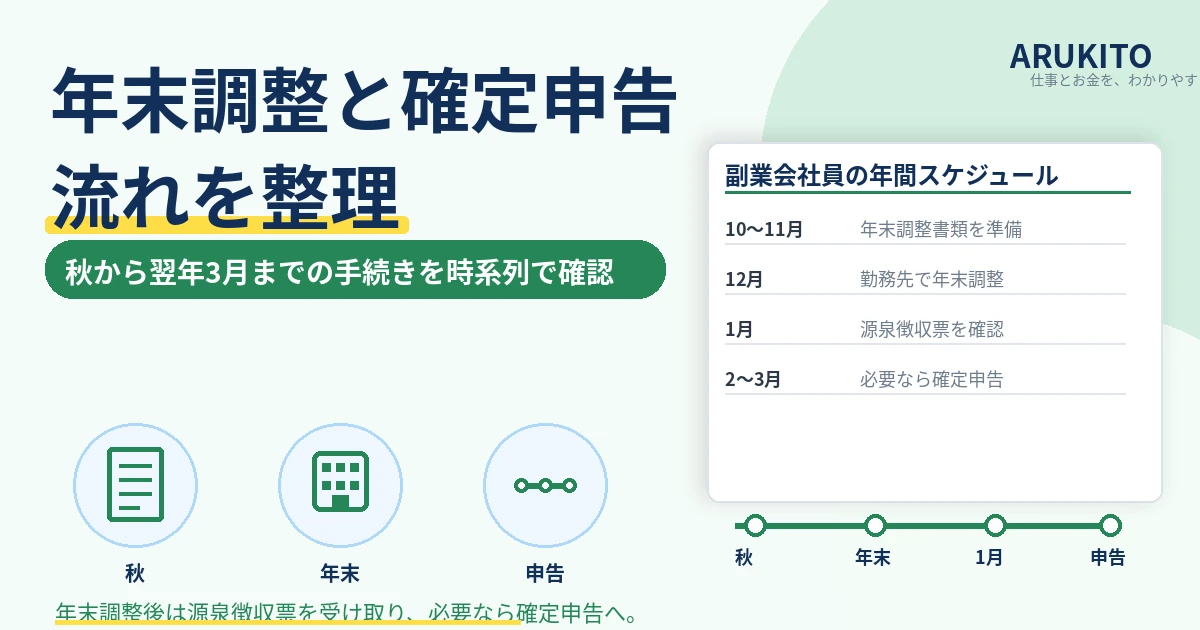
最後に、年末調整と確定申告を時系列で分けて整理します。
| 時期 | やること | 確認するもの |
|---|---|---|
| 10〜11月ごろ | 年末調整書類を準備 | 副業給与・副業所得の年間見込み |
| 11〜12月 | 本業の勤務先へ年末調整書類を提出 | 基礎控除申告書、保険料控除など |
| 12月 | 勤務先が年末調整 | 給与明細・還付/追加徴収 |
| 翌年1月 | 源泉徴収票を受け取る | 本業・副業給与の源泉徴収票 |
| 翌年2〜3月 | 必要なら確定申告 | 副業売上、経費、源泉税、各種控除 |
| その後 | 住民税の通知・納付を確認 | 自治体・勤務先からの通知 |
年末調整は「勤務先が行う給与税額の精算」
年末調整は、毎月の給与から源泉徴収された所得税等の合計と、1年間の給与等を基に計算した年税額との差額を勤務先が精算する手続きです。
原則として、扶養控除等申告書を提出している主たる給与の勤務先で行われます。
確定申告は「本人が年間の所得全体を申告する手続き」
確定申告では、給与だけでなく、雑所得、事業所得、不動産所得など必要な所得をまとめ、所得控除・税額控除・源泉徴収済み税額を反映して最終的な税額を計算します。
副業がある会社員は、年末調整が終わったらそこで完全終了と決めつけず、確定申告が必要な条件に当てはまるかを確認してください。
副業会社員の年末チェックリスト
- 副業は「給与」か「給与以外」か分けた
- 副業給与を含む年間の給与収入を見積もった
- 給与以外の副業は売上と必要経費を分けた
- 基礎控除申告書の合計所得金額を見積もった
- 副業先の源泉徴収票・支払明細を保管した
- 確定申告の20万円基準を「所得」で確認した
- 2か所給与の場合は年末調整外の給与収入を確認した
- 所得税の申告が不要でも住民税の扱いを確認した
よくある質問
副業をしていたら年末調整はできませんか?
副業があることだけで本業の年末調整ができなくなるわけではありません。原則として本業の勤務先で年末調整を受け、必要に応じて副業分を含めて確定申告します。
副業の売上が20万円以下なら確定申告は不要ですか?
給与以外の副業では、一般に「売上」ではなく必要経費を差し引いた所得金額で20万円基準を確認します。また、別の理由で確定申告をする場合や住民税の申告など、別の手続きが必要になることがあります。
副業がアルバイト給与なら20万円は所得で判定しますか?
2か所以上から給与を受ける場合は、年末調整されなかった給与の「収入金額」と給与・退職所得以外の所得金額との合計で判定するルールがあります。業務委託の20万円ルールと同じ計算ではありません。
年末調整の基礎控除申告書に副業を書いたら会社に税金まで計算されますか?
基礎控除申告書で副業を含む合計所得金額を見積もるのは、基礎控除などの判定に必要だからです。業務委託など副業所得そのものの所得税を本業の会社が年末調整で最終精算するという意味ではありません。
副業の収入がまだ12月まで確定していません
年末調整書類では、その年の合計所得金額を見積もって記載する場面があります。現時点の実績と年末までの見込みを基に合理的に計算し、後から大きな誤りが分かった場合は勤務先へ訂正方法を確認してください。
会社員が副業を始める前に他に確認することは?
就業規則、労働時間、秘密保持、競業、税金、社会保険なども確認が必要です。会社員が副業を始める前に確認する6つのこと|費用・契約・税金で全体を整理しています。
まとめ|本業の年末調整と、副業の確定申告判定を分けて考える
- 副業があっても、本業の年末調整は原則として行う
- 副業が給与なら、通常は本業が主たる給与、副業先が従たる給与
- 従たる給与は原則として年末調整されず、確定申告で精算するかを確認する
- 基礎控除申告書の給与所得は複数勤務先の給与を合算して見積もる
- 業務委託などの副業は「収入−必要経費」で所得を計算する
- 20万円ルールは副業の種類で判定方法が異なる
- 所得税の確定申告不要と住民税の申告不要は同じ意味ではない
- 令和8年は基礎控除・給与所得控除などの改正を反映した年末調整になる
副業がある会社員は、「年末調整か確定申告か」の二者択一で考えるのではなく、本業では年末調整を行い、その後に副業を含めて確定申告が必要か確認するという流れで整理すると分かりやすくなります。
参考にした公的情報
- 国税庁「令和8年分 年末調整のしかた」
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 国税庁「No.2520 2か所以上から給与をもらっている人の源泉徴収」
- 国税庁「No.1900 給与所得者で確定申告が必要な人」
- 国税庁「No.1906 給与所得者が副収入を得た場合」
- 国税庁「No.1500 雑所得」
※本記事は一般的な税務手続きの整理です。所得区分や申告義務は副業の契約・収入状況・控除・他の所得によって変わります。判断が難しい場合は税務署や税理士などへ確認してください。