源泉徴収票は、年末調整や転職、確定申告などで必要になる重要な書類です。しかし「いつ会社からもらえるのか」「退職したら何日後に届くのか」「前の会社から届かないときはどうするのか」と迷いやすい書類でもあります。
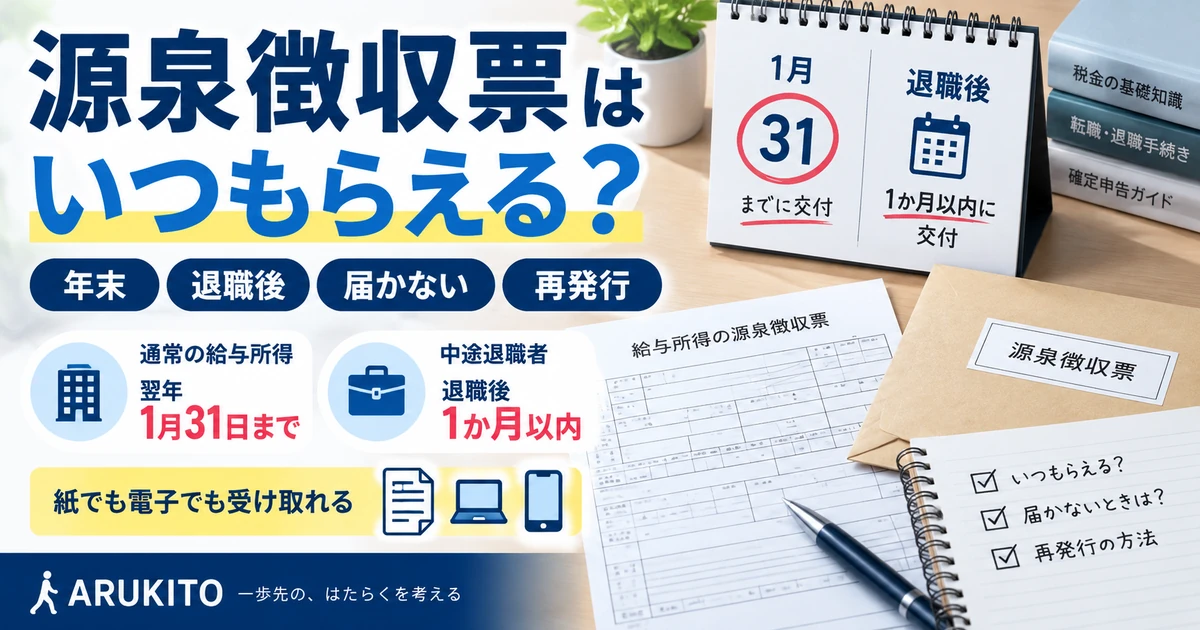
給与所得の源泉徴収票は、原則としてその年の翌年1月31日までに受給者へ交付されます。年の途中で退職した人は、退職の日以後1か月以内が交付期限です。会社によっては12月の給与明細と一緒に渡すなど、法定期限より早く交付することもあります。
この記事では、年末・中途退職・転職それぞれの受取時期、届かないときの確認手順、紛失後の再発行、転職先の年末調整で必要になる理由まで、国税庁の公的情報を基に整理します。
先に結論
- 年末まで勤務している人:翌年1月31日までに交付
- 年の途中で退職した人:退職後1か月以内に交付
- 会社によって実際の配布日は12月〜1月など異なる
- 同じ年に転職した場合、前職分の源泉徴収票は転職先の年末調整で重要
- 期限を過ぎても未交付なら、まず勤務先へ請求し、必要に応じて税務署へ「源泉徴収票不交付の届出」
- 一度受け取った後に紛失した場合は、不交付届ではなく勤務先へ再発行を依頼
- 源泉徴収票はいつもらえる?交付期限を一覧で確認
- 年末・退職・転職で受取タイミングはどう変わる?
- 源泉徴収票が届かない・会社が発行しないときの対処
- 源泉徴収票を紛失したときの再発行方法
- 源泉徴収票が必要になる場面|転職・年末調整・確定申告
- 電子交付・退職所得との違い・よくある質問
- 源泉徴収票は電子交付で受け取れる?
- 源泉徴収票にマイナンバーは載っている?
- 退職金の源泉徴収票も転職先へ出す?
- 2027年以後、源泉徴収票がなくなる?
- 会社を辞めたのに1か月たっても届かない
- 源泉徴収票をなくしたが前職へ連絡したくない
- 源泉徴収票が間違っている場合は?
- 提出前チェックリスト
- 給与所得の源泉徴収票でまず見る4項目
- 電子交付のPDFを保存しておく理由
- よくあるNG
- Q. 1月に退職した場合、前年分と当年分はどうなる?
- Q. 給与明細があれば前職の源泉徴収票は出さなくてよい?
- Q. 2か所で同時に働いていた場合は?
- Q. 会社が電子交付だけにしているが紙が必要
- Q. 再発行に回数制限はある?
- Q. 前職が源泉徴収票を出してくれないまま確定申告期限が近い
- Q. 源泉徴収票の住所が旧住所のままでも使える?
- まとめ|「いつもらえる?」は交付期限から逆算する
源泉徴収票はいつもらえる?交付期限を一覧で確認
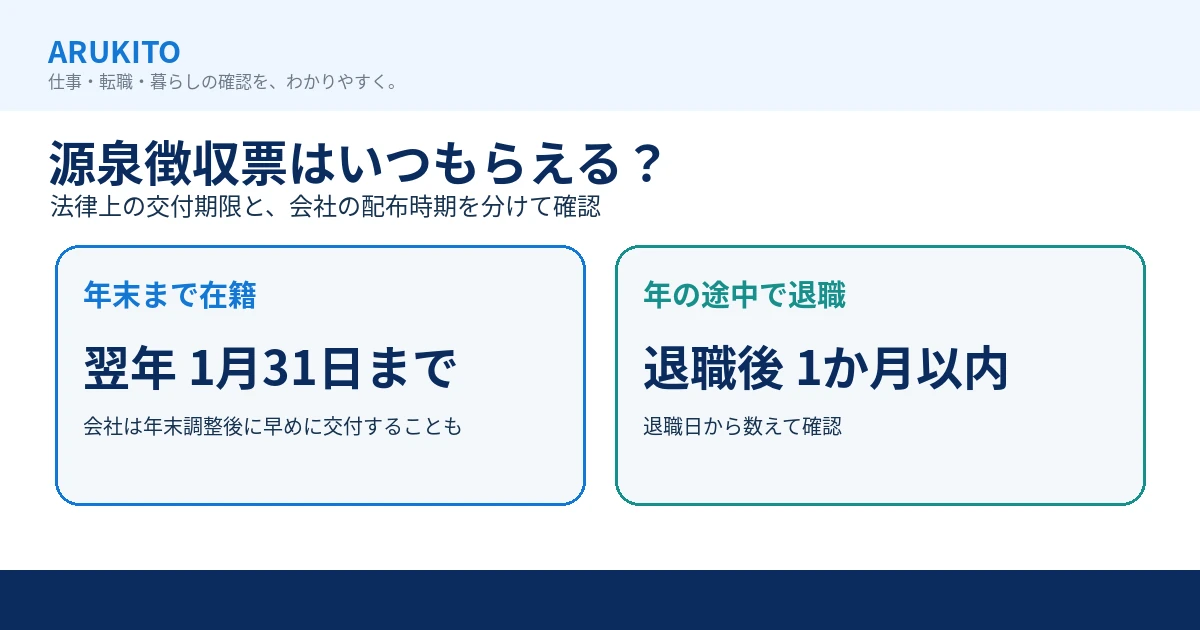
「いつもらえるか」を考えるときは、会社が実際に配る時期と、法律上の交付期限を分けて考えることが大切です。
年末まで勤務している人は翌年1月31日まで
国税庁は、給与所得の源泉徴収票について、給与の支払を受けたすべての受給者に対し、その年の翌年1月31日までに交付しなければならないと案内しています。
実務では年末調整が終わった後、12月分の給与明細や1月の給与明細と一緒に受け取る会社もあります。社内ポータルでPDFが公開される会社もあるため、「まだ紙が届かない」と思ったときは電子交付の案内も確認しましょう。
大切なのは、会社ごとの配布日が法律上の期限そのものではないことです。12月に渡す会社もあれば、1月に渡す会社もありますが、通常の給与所得の源泉徴収票は翌年1月31日までの交付が基準です。
年の途中で退職した人は退職後1か月以内
年の途中で会社を退職した場合、給与所得の源泉徴収票は退職の日以後1か月以内に交付することとされています。
例:9月30日に退職した場合
交付期限の目安は10月30日までです。会社が早く処理すれば、退職後数日〜数週間で届くこともあります。
転職予定がある人は、退職時に「源泉徴収票はいつ・どの方法で送られますか」と人事担当者へ確認しておくと安心です。退職後に住所が変わる予定なら、送付先住所も確認しておきましょう。
アルバイト・パートでも、国内で通常の給与所得として支払いを受ける場合は対象
源泉徴収票は正社員だけの書類ではありません。国内で通常の給与所得として支払いを受ける人については、雇用形態がアルバイト・パートでも源泉徴収票の交付対象になります。非居住者など別の支払調書が用いられる例外もあるため、特殊なケースは勤務先や税務署へ確認してください。
「退職したから発行されない」「給与が少額だから本人には渡されない」と決めつけず、受け取っていない場合は勤務先へ確認してください。
給与所得と退職所得の源泉徴収票は別
退職時に退職金を受け取った場合、「給与所得の源泉徴収票」と「退職所得の源泉徴収票」は別の書類です。給与所得の源泉徴収票にはその会社から受け取った給与・賞与や源泉徴収税額などが記載され、退職所得の源泉徴収票には退職手当等が記載されます。
退職金がある人は、単に「源泉徴収票が1枚届いたから終わり」とせず、書類名を確認しましょう。国税庁は退職所得の源泉徴収票についても、原則として退職後1か月以内に受給者へ交付することを案内しています。
ケース別の受取時期早見表
| 状況 | 法律上の交付期限 | 実務で確認すること |
|---|---|---|
| 年末まで勤務 | 翌年1月31日まで | 会社の年末調整・電子交付の公開日 |
| 年の途中で退職 | 退職後1か月以内 | 送付先住所・郵送か電子交付か |
| 退職金を受給 | 退職所得の源泉徴収票は退職後1か月以内 | 給与所得の源泉徴収票とは別書類 |
| 同じ年に転職 | 前職は退職後1か月以内 | 転職先の年末調整提出期限に間に合うか |
「1月31日まで」と「1月31日に届く」は違う
翌年1月31日は、会社が受給者に交付する期限です。すべての会社が1月31日に一斉発送するわけではありません。12月の最終給与日に紙で渡す会社、年明けに給与システムへPDFを公開する会社、1月中に郵送する会社など、運用はさまざまです。
そのため「同僚は12月にもらったのに自分はまだ」という場合も、まず社内の公開日や送付方法を確認します。法定期限前であれば、単に会社の交付スケジュールが異なる可能性があります。
月末退職でなくても「退職後1か月以内」
中途退職者の期限は「翌月末」ではなく、退職の日以後1か月以内です。たとえば9月15日退職なら、単純に「10月末まで」と考えるのではなく、退職日から1か月を基準に会社へ確認します。
給与締め日や最終給与の振込日と、源泉徴収票の交付期限は同じとは限りません。最終給与が翌月払いでも、源泉徴収票の交付時期は会社の給与処理と法定期限を踏まえて決まります。
年末・退職・転職で受取タイミングはどう変わる?
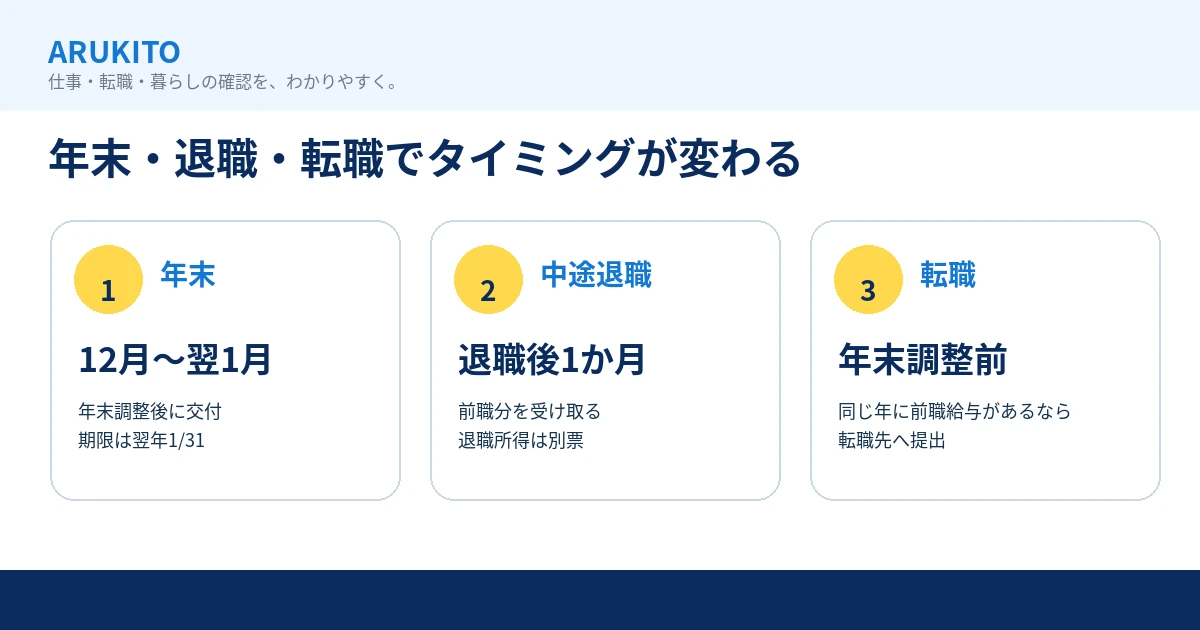
年末まで同じ会社にいる場合
1年間同じ会社で勤務している場合、多くの会社では年末調整後に源泉徴収票を作成します。そのため、12月の最終給与の前後や1月に受け取るケースが一般的です。
ただし「12月中に必ず渡さなければならない」という意味ではありません。法定の交付期限は翌年1月31日です。会社独自の給与締め日・年末調整スケジュール・電子交付システムによって実際の受取日は変わります。
年の途中で退職した場合
中途退職では、退職後1か月以内の交付が基準です。転職先が決まっている人は、新しい会社の年末調整に間に合うよう、前職の源泉徴収票を早めに受け取る必要があります。
国税庁は、年の途中で就職した人について、前職から同じ年に給与を受け取っている場合、前職分の給与や源泉徴収税額などを源泉徴収票で確認して年末調整するとしています。前職分が確認できないと、前職の給与を含めた年末調整ができません。
同じ年に転職した場合
たとえば4月〜8月までA社、10月からB社で働き、年末までB社に在籍する場合、B社の年末調整ではA社の給与・源泉徴収税額等を確認する必要があります。
前職の源泉徴収票が届いたら、転職先の人事・給与担当へ提出します。提出期限は会社の年末調整スケジュールによって異なるので、入社後早めに確認してください。
転職先へ伝える例
「前職の源泉徴収票は退職後1か月以内に交付予定です。受領後すぐ提出します。御社の年末調整提出期限も教えていただけますでしょうか。」
年末までに再就職しなかった場合
年の途中で退職し、その年の年末まで再就職しなかった場合は、新しい勤務先で年末調整を受けることはありません。所得税の精算が必要な場合は、翌年の確定申告で前職の源泉徴収票を使用することがあります。
退職後の健康保険・年金・失業給付なども含めた全体の流れは、ARUKITOの退職後の手続きチェックリストでまとめています。
12月退職でも「中途退職」になる場合がある
12月中に退職し、年末時点でその会社に在籍していない場合、会社側の年末調整対象になるかは退職日や事情によって異なります。源泉徴収票の交付については、中途退職者のルールとして退職後1か月以内が基準になります。
「12月だから必ず年末調整後に1月末」という思い込みは避け、退職日と会社の処理を確認しましょう。
転職先への提出期限が前職の交付期限より早いとき
転職先が11月や12月上旬に年末調整書類の提出期限を設定している一方、前職の退職日から1か月がまだ経過していないケースもあります。その場合は、前職へ早めの発行が可能か相談しつつ、転職先にも事情を説明します。
転職先の社内締切は税法上の「前職の交付期限」とは別です。転職先から指定された日までに間に合わないからといって、前職が直ちに法令違反になるわけではありません。両社のスケジュールを切り分けて調整することが重要です。
前職が2社以上ある場合
同じ年に複数回転職し、それぞれの前職から給与を受け取っている場合、年末調整をする会社は、その年に他社から受けた給与等を確認する必要があります。該当する前職の源泉徴収票をすべてそろえます。
「直前の会社分だけ出せばよい」と決めつけず、その年の1月1日から転職先入社前までに給与を受け取った勤務先を整理しましょう。
源泉徴収票が届かない・会社が発行しないときの対処
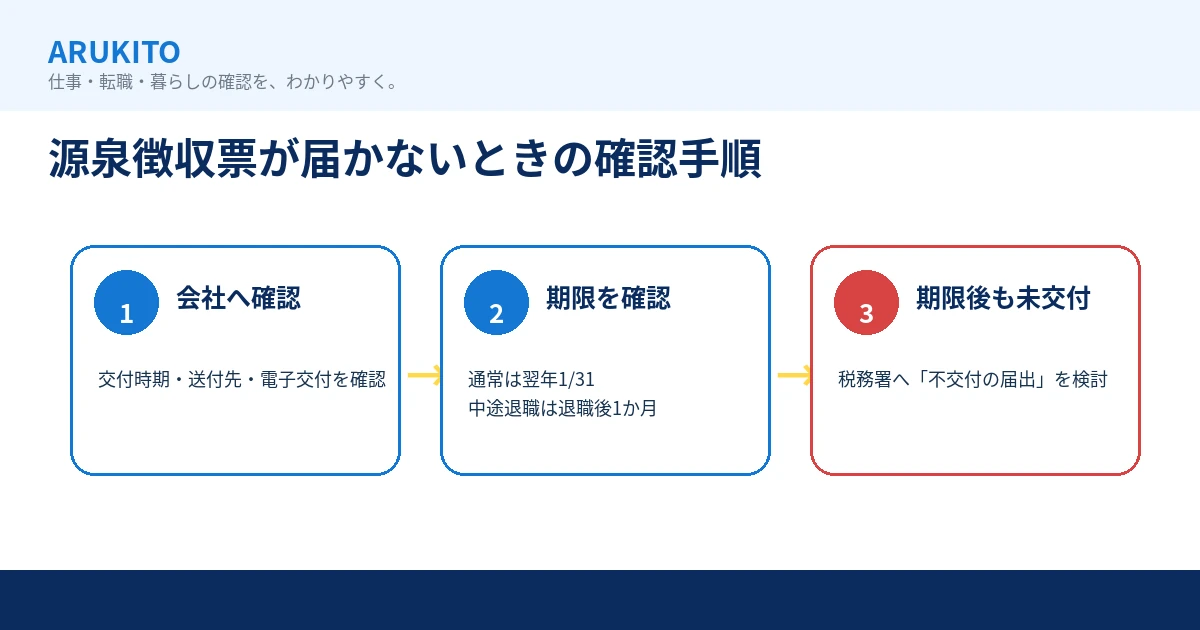
源泉徴収票が届かない場合は、いきなり税務署へ行くのではなく、まず「まだ交付期限前なのか」「会社が電子交付していないか」「住所不備で戻っていないか」を確認します。
まず勤務先へ交付時期を確認する
通常勤務者なら翌年1月31日、中途退職者なら退職後1か月が交付期限です。期限前なら会社の事務処理中である可能性があります。
人事・給与担当へ、次のように確認します。
問い合わせ例
「○年分の給与所得の源泉徴収票について、交付時期を確認したくご連絡しました。紙での郵送か、電子交付かもあわせて教えていただけますでしょうか。」
退職後は送付先住所も確認
退職後に引っ越した場合、源泉徴収票が旧住所へ発送されている可能性があります。退職時に登録していた住所と、会社が発送に使った住所を確認してください。
郵便転送を利用していても、会社の書類の送付方法によっては転送されないことがあります。住所変更がある場合は会社へ直接連絡するのが確実です。
交付期限を過ぎても届かない場合
国税庁は、源泉徴収票が支払者から交付されない場合、「源泉徴収票不交付の届出手続」を設けています。提出できるのは交付期限を経過した後です。
国税庁の案内では、届出書とあわせて、保存している給与明細の写しや、勤務先に源泉徴収票の交付を求めたことが分かる書類等を添付することとされています。
そのため、勤務先へ電話した場合は日時・担当者・回答をメモし、メールで依頼した場合は送信履歴を残しておきましょう。
不交付の届出をすると何が起きる?
国税庁の案内では、届出を受けた税務署から勤務先に対して源泉徴収票を交付するよう行政指導が行われます。ただし、行政指導は相手方の自主的な協力を前提とするものです。
届出を出した後も、自分から勤務先へ交付を求め続けることが案内されています。確定申告や転職先の年末調整期限が迫っている場合は、事情を提出先にも説明しましょう。
「源泉徴収票不交付の届出」は再発行依頼ではない
ここは非常に重要です。国税庁は、すでに源泉徴収票を受け取っていて、その後紛失した場合の再発行については「源泉徴収票不交付の届出」の対象外と明記しています。
まだ一度も交付されていないケースと、一度受け取ったものをなくしたケースは手続きが違います。
届かない原因を5つに分けて確認
- まだ法定の交付期限前
- 社内ポータルで電子交付済み
- 退職後の旧住所へ郵送されている
- 人事・給与担当で発行処理中
- 会社が交付手続きをしていない
原因によって取るべき行動が変わります。「届かない=会社が発行義務を果たしていない」と即断せず、まず交付方法と発送状況を確認します。
勤務先へ交付を求めた記録を残す
国税庁の不交付届では、勤務先に対して源泉徴収票の交付を求めたことが分かる資料等が案内されています。メールなら送信履歴、郵送なら書面の控え、電話なら日時・相手・回答内容のメモを残しておくと、経緯を整理しやすくなります。
感情的なやり取りではなく、「○年分の給与所得の源泉徴収票が未交付です。交付予定日をご確認ください」と必要事項を明確に伝えるのがポイントです。
税務署へ届出を出す前に確認すること
国税庁は、不交付届を提出する前に、請負契約等の報酬でそもそも給与所得の源泉徴収票が発行されないケースや、勤務先が事務処理中のケースを確認するよう案内しています。
自分が給与所得者だったのか、報酬・業務委託として支払いを受けていたのかでも書類は異なります。給与明細や契約形態を見直してから手続きへ進みましょう。
源泉徴収票を紛失したときの再発行方法
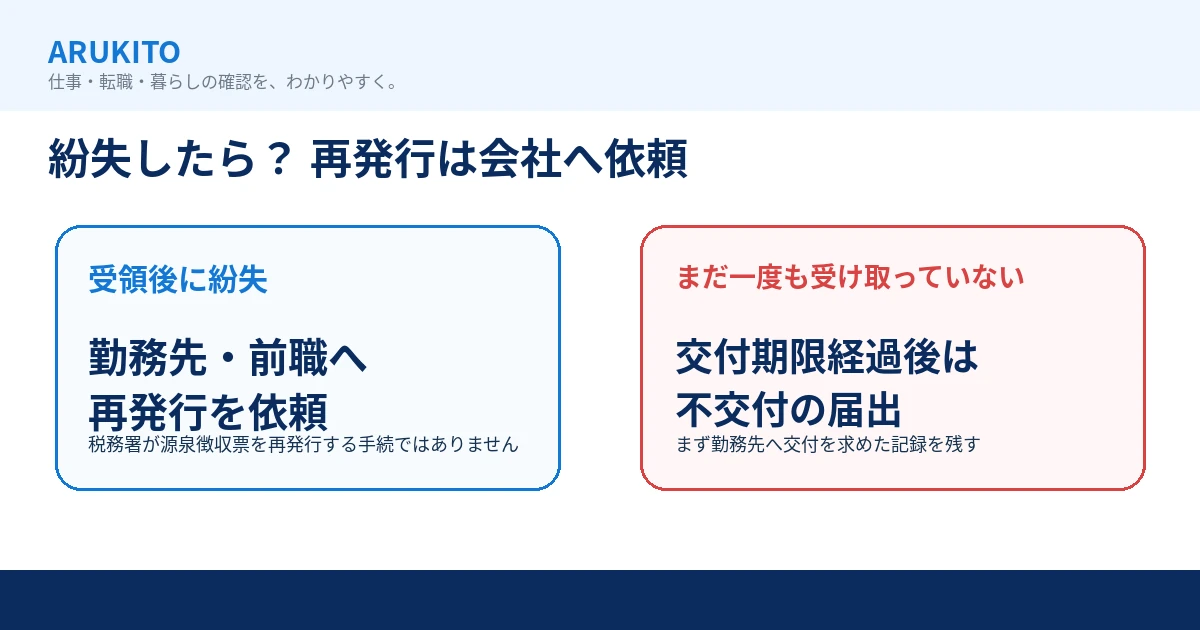
再発行は給与を支払った勤務先へ依頼する
源泉徴収票を受け取った後に紛失した場合は、その源泉徴収票を発行した勤務先へ再発行を依頼します。前職分をなくしたなら前の会社、現在の会社分なら現在の会社へ連絡します。
国税庁の災害時Q&Aでも、源泉徴収票を紛失した場合は給与の支払者に再発行を請求する必要があると案内されています。
税務署で源泉徴収票そのものを再発行するわけではない
税務署は、勤務先が作成した本人交付用源泉徴収票をそのまま代わりに再発行する窓口ではありません。まず支払者である勤務先へ依頼するのが基本です。
勤務先が廃業しているなど、再発行を求めること自体が難しい場合は、税務署へ事情を相談してください。
再発行依頼の例文
メール例
件名:源泉徴収票再発行のお願い
○年分の給与所得の源泉徴収票を紛失してしまったため、再発行をお願いしたくご連絡しました。氏名は○○○○、在籍期間は○年○月〜○年○月です。送付方法・受取方法をご案内いただけますでしょうか。
電子交付なら再ダウンロードできる場合もある
会社が給与明細システムや人事ポータルで源泉徴収票を電子交付している場合、一定期間はPDFを再ダウンロードできることがあります。
紙の再発行を依頼する前に、退職前に使っていたポータル、会社から送られた案内メール、保存済みPDFを確認してください。ただし退職後にアカウントが停止される会社もあるため、アクセスできない場合は勤務先へ連絡します。
再発行にかかる日数は会社によって異なる
法律上の「再発行は○日以内」という一律の期限が定められているわけではありません。会社の給与システム、担当部署、郵送方法などで日数が変わります。
確定申告や転職先への提出期限がある場合は、依頼時にその期限を伝え、いつ頃受け取れるか確認しましょう。
再発行を依頼するときに伝える情報
- 氏名(在籍時から変更があれば旧姓も)
- 生年月日
- 在籍していた部署
- 在籍期間・退職日
- 必要な年分
- 送付先住所
- 提出期限がある場合はその日付
特に「何年分が必要か」は重要です。確定申告や所得証明の手続きで過去年分が必要な場合、年を取り違えると再度依頼することになります。
氏名や住所が変わっている場合
結婚などで退職後に氏名が変わった場合、在籍時の氏名も伝えると会社が給与データを探しやすくなります。送付先住所が在籍時と異なる場合は、本人確認のため追加資料を求められることがあります。
会社から「登録住所にしか送れない」と案内されることもあるため、受取方法は発行元のルールに従ってください。
前職が倒産・廃業している場合
発行元と連絡が取れず、再発行を依頼できないケースでは、税務署へ事情を相談します。国税庁も、災害などで支払者へ再発行を請求できない場合は税務署窓口へ相談するよう案内しています。
給与明細、振込記録、雇用契約書など手元の資料を整理してから相談すると状況を説明しやすくなります。
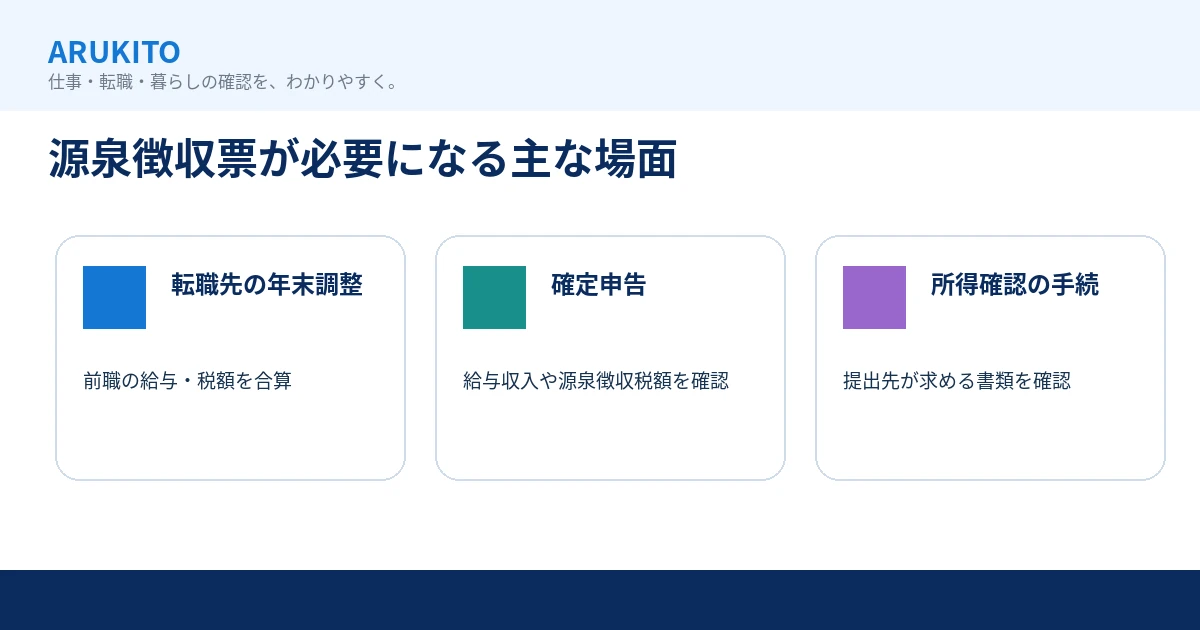
源泉徴収票が必要になる場面|転職・年末調整・確定申告
同じ年に転職したときの年末調整
国税庁は、年の途中で就職した人について、前職の給与金額・源泉徴収税額・社会保険料額などを前職の源泉徴収票等で確認し、前職分を含めて年末調整すると案内しています。
この確認ができない場合、前職給与を含めた年末調整はできず、本人が確定申告によって所得税を精算することになります。
そのため、転職年の源泉徴収票は「あとで必要になるかもしれない書類」ではなく、転職先の年末調整に直接関わる重要書類です。
確定申告をするとき
現在の確定申告では、源泉徴収票そのものを申告書へ添付する必要がないケースでも、給与収入や源泉徴収税額、社会保険料等の情報を入力するため源泉徴収票の内容が必要になります。
複数の勤務先から給与を受け取った人、副業で確定申告する人、年末調整できなかった人などは、各勤務先から受け取った源泉徴収票を整理しておきましょう。
副業と確定申告の基本は、ARUKITOの副業の確定申告はいくらから?で詳しく整理しています。
収入確認を求められる手続き
住宅ローン、賃貸契約、保育・公的手続きなどで所得や収入の証明を求められる場合があります。ただし、提出先によって必要書類は異なり、源泉徴収票ではなく課税証明書・所得証明書などを指定されることもあります。
「収入証明が必要」と言われたら、自己判断で源泉徴収票を提出せず、必要な年分と書類の種類を確認してください。
保管期間はどれくらい?
本人について法律上「源泉徴収票を必ず○年間保管しなければならない」という一般的な義務があるわけではありません。ただし、確定申告、転職、所得確認、税務上の問い合わせなどで必要になる可能性があります。
少なくともその年の年末調整・確定申告が終わり、関連手続きが完了するまでは保管し、電子交付ならPDFを自分でも保存しておくと安心です。
前職分がないと転職先の年末調整ができない理由
転職先が年末調整をするには、その年に前職から支払われた給与、源泉徴収税額、社会保険料等を確認する必要があります。国税庁は、この確認を前職の源泉徴収票などで行い、確認できないときは年末調整を行うことができないと案内しています。
つまり、源泉徴収票は「提出すると便利」な書類ではなく、前職分を合算した正しい年末調整を行う根拠資料です。
確定申告で入力する主な項目
給与所得の源泉徴収票には、支払金額、給与所得控除後の金額、所得控除の額の合計額、源泉徴収税額、社会保険料等の金額など、確定申告で使う情報がまとまっています。
複数社の源泉徴収票がある場合は、各票の情報を取り違えないよう、会社名と年分を確認しながら入力します。
「源泉徴収票」と「所得証明書」は別物
源泉徴収票は給与の支払者が作成する書類です。一方、所得証明書・課税証明書は自治体が発行する公的証明で、記載内容や対象期間も異なります。
ローン審査や各種申請で「所得証明書」と指定されているのに、源泉徴収票だけを提出しても受け付けられない場合があります。提出先の指定書類名を確認しましょう。
電子交付・退職所得との違い・よくある質問
源泉徴収票は電子交付で受け取れる?
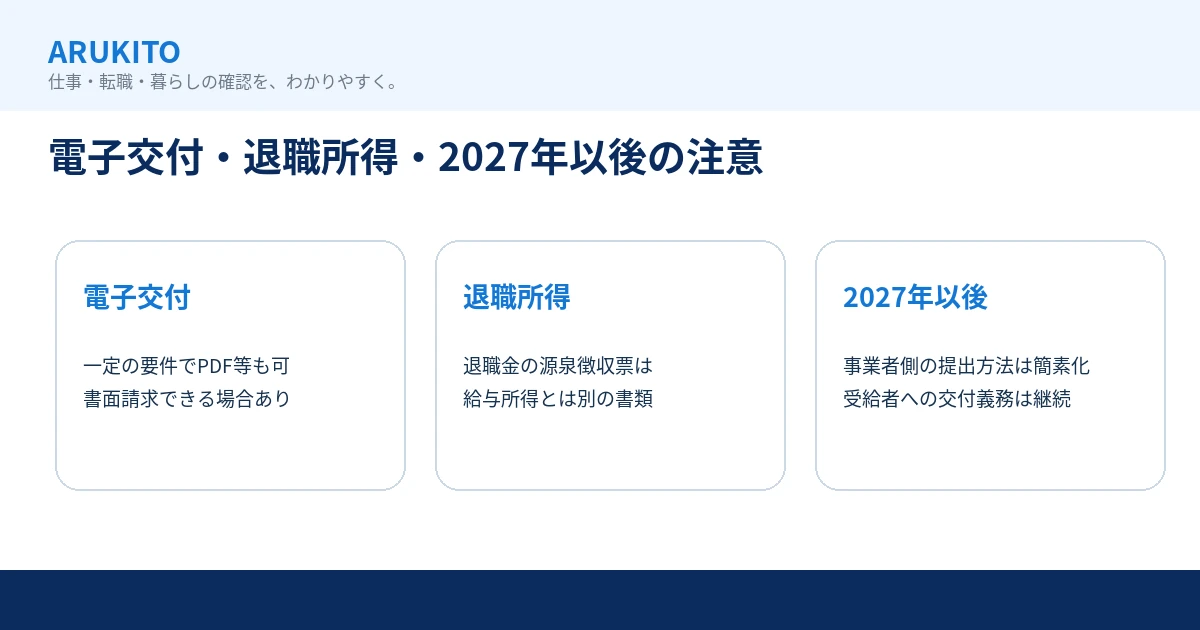
国税庁は、一定の要件の下で源泉徴収票を電磁的方法により提供できると案内しています。会社が電子交付を導入している場合、紙ではなくPDFなどで受け取ることがあります。
ただし、電子交付の場合でも、一定のケースでは受給者から請求があれば書面で交付する必要があります。提出先が紙原本を求めている場合は、勤務先へ確認してください。
源泉徴収票にマイナンバーは載っている?
国税庁によると、税務署に提出する源泉徴収票にはマイナンバー等の記載が必要な場合がありますが、受給者本人へ交付する源泉徴収票にはマイナンバーや法人番号を記載しません。
手元の源泉徴収票にマイナンバーが載っていないからといって不備とは限りません。
退職金の源泉徴収票も転職先へ出す?
転職先の年末調整で通常提出する前職分は「給与所得の源泉徴収票」です。「退職所得の源泉徴収票」は退職金に関する別書類であり、給与の年末調整とは扱いが異なります。
会社から複数の源泉徴収票を受け取ったら、タイトルと内容を確認し、提出先がどの書類を求めているか確かめてください。
2027年以後、源泉徴収票がなくなる?
なくなりません。国税庁は、令和9年1月1日以後、市区町村へ給与支払報告書を提出した場合に税務署への源泉徴収票提出を省略できる「みなし提出」の仕組みを案内しています。
これは事業者側の税務署提出を簡素化する制度です。受給者本人に対する源泉徴収票の作成・交付義務は引き続き残ります。
会社を辞めたのに1か月たっても届かない
まず前職へ交付状況と送付先を確認し、交付を求めた記録を残します。退職後1か月という交付期限を過ぎても交付されない場合は、国税庁の「源泉徴収票不交付の届出手続」を検討できます。
源泉徴収票をなくしたが前職へ連絡したくない
一度交付された源泉徴収票の再発行は、原則として支払者へ依頼する必要があります。前職が廃業している、連絡が取れない、重大なトラブルがあるなど事情がある場合は、税務署へ相談してください。
源泉徴収票が間違っている場合は?
氏名・住所・支払金額・源泉徴収税額などに明らかな誤りがある場合は、発行元の勤務先へ訂正を依頼します。自分で数字を書き換えた源泉徴収票を提出しないでください。
提出前チェックリスト
- 対象年分が正しいか
- 「給与所得」か「退職所得」か書類名を確認したか
- 氏名・住所・勤務先名に誤りがないか
- 転職先の提出期限を確認したか
- 複数の前職がある場合、各社分がそろっているか
- 電子交付ならPDFを自分でも保存したか
- 未交付なのか、紛失による再発行なのかを区別したか
給与所得の源泉徴収票でまず見る4項目
- 支払金額:その年に支払いが確定した給与等の合計
- 源泉徴収税額:給与から源泉徴収された所得税等
- 社会保険料等の金額:年末調整で控除対象になった社会保険料等
- 摘要欄:中途就職で前職分を含めた場合などの情報
細かな項目の意味まで理解する必要がない場面でも、会社名・対象年・支払金額・源泉徴収税額は提出前に確認しておくと、別年分や別会社分の取り違えを防げます。
電子交付のPDFを保存しておく理由
退職すると、会社の給与システムや社内ポータルへログインできなくなることがあります。年末に発行されたPDFを「いつでも再取得できる」と思っていると、転職や確定申告の時期にアクセスできない可能性があります。
受け取った時点で自分の端末や安全なクラウド保管先へ保存し、ファイル名に「2026_源泉徴収票_会社名」のように年分と会社名を付けると管理しやすくなります。
よくあるNG
- 前職分が届く前に「年末調整は不要」と自己判断する
- 退職所得の源泉徴収票を前職給与分と勘違いする
- 一度受け取ったのに、不交付届で再発行しようとする
- 会社からの電子交付通知を見落とし「未交付」と思い込む
- 転職先の社内締切と法律上の交付期限を同じものと考える
Q. 1月に退職した場合、前年分と当年分はどうなる?
1月に退職した場合、前年分の給与所得の源泉徴収票と、当年1月に支払いが確定した給与に関する当年分の源泉徴収票が別になることがあります。どの年分の給与に該当するかは「いつ働いたか」だけでなく、給与の支払がいつ確定したかにも関係します。
転職先や確定申告で必要な年分を取り違えないよう、源泉徴収票上部の「令和○年分」を確認してください。
Q. 給与明細があれば前職の源泉徴収票は出さなくてよい?
転職先の年末調整では、前職分の給与・源泉徴収税額・社会保険料等を正確に確認する必要があります。国税庁は、この確認を前職が交付した源泉徴収票などで行うと案内しています。
給与明細だけで代替できると自己判断せず、転職先の給与担当に必要書類を確認してください。前職分が確認できなければ年末調整ができず、本人が確定申告で精算することになります。
Q. 2か所で同時に働いていた場合は?
同じ年に複数の会社から給与を受け取っている場合、それぞれの会社から源泉徴収票が交付されます。主たる勤務先と副業先で給与の源泉徴収方法が異なることもあります。
確定申告が必要か、年末調整でどこまで処理できるかは働き方によって異なります。各社の源泉徴収票をそろえて、会社名・支払金額・源泉徴収税額を混同しないよう整理してください。
Q. 会社が電子交付だけにしているが紙が必要
国税庁は、一定の要件の下で源泉徴収票の電子交付を認めています。一方、電子交付を受けていても、受給者から書面交付の請求がある場合の取扱いが定められています。
金融機関や行政手続きなどで紙の源泉徴収票を指定された場合は、会社の給与担当へ書面発行を依頼できるか確認してください。PDFを自分で印刷したものを受け付けるかは提出先ごとに異なります。
Q. 再発行に回数制限はある?
国税庁の不交付届は、すでに受け取った源泉徴収票の再発行手続ではありません。再発行の回数や社内手続きは発行元の会社運用によるため、必要になった時点で勤務先へ確認してください。
電子データなら年分ごとにフォルダを分け、紙なら税・社会保険関係の書類とまとめて管理すると、転職や確定申告の際に探しやすくなります。
Q. 前職が源泉徴収票を出してくれないまま確定申告期限が近い
まず前職へ交付を求め、交付期限を過ぎているなら「源泉徴収票不交付の届出」を検討します。給与明細や勤務先へ交付を求めた記録がある場合は整理しておきます。
申告期限が迫っている場合は、税務署へ早めに相談してください。不交付届を出せば自動的にその場で源泉徴収票が発行されるわけではないため、時間に余裕を持って動くことが重要です。
Q. 源泉徴収票の住所が旧住所のままでも使える?
退職後に引っ越した場合など、源泉徴収票に記載された住所と現在住所が異なることがあります。まず氏名・対象年・勤務先・支払金額など、本人の書類であることを確認してください。
提出先が住所一致を求めるかは手続きによって異なります。自分で住所を書き換えず、必要であれば発行元の勤務先または提出先へ確認します。会社側の記載誤りで訂正が必要な場合は、勤務先へ訂正版の発行を依頼してください。
まとめ|「いつもらえる?」は交付期限から逆算する
給与所得の源泉徴収票は、年末まで勤務している人なら翌年1月31日まで、中途退職者なら退職後1か月以内が交付期限です。会社によって実際の交付日は早まることがありますが、まずこの期限を基準に確認しましょう。
届かない場合は会社へ交付を求め、期限後も未交付なら税務署の不交付届を検討します。一度受け取った後に紛失した場合は、勤務先へ再発行を依頼します。この2つを混同しないことが大切です。
同じ年に転職する人は、前職の源泉徴収票が転職先の年末調整に必要になる可能性が高いため、退職時から受取時期を確認しておきましょう。
参考にした公的情報
- 国税庁 No.7411「給与所得の源泉徴収票」の提出範囲と提出枚数等
- 国税庁 源泉徴収票不交付の届出手続
- 国税庁 No.2674 中途就職者の年末調整
- 国税庁 No.7421「退職所得の源泉徴収票」の提出範囲と提出枚数等
- 国税庁 給与所得の源泉徴収票等の電子交付に係るQ&A
※本記事は2026年9月時点の公的情報を基に一般的な手続きを整理したものです。会社独自の交付日や年末調整の提出期限は勤務先ごとに異なります。