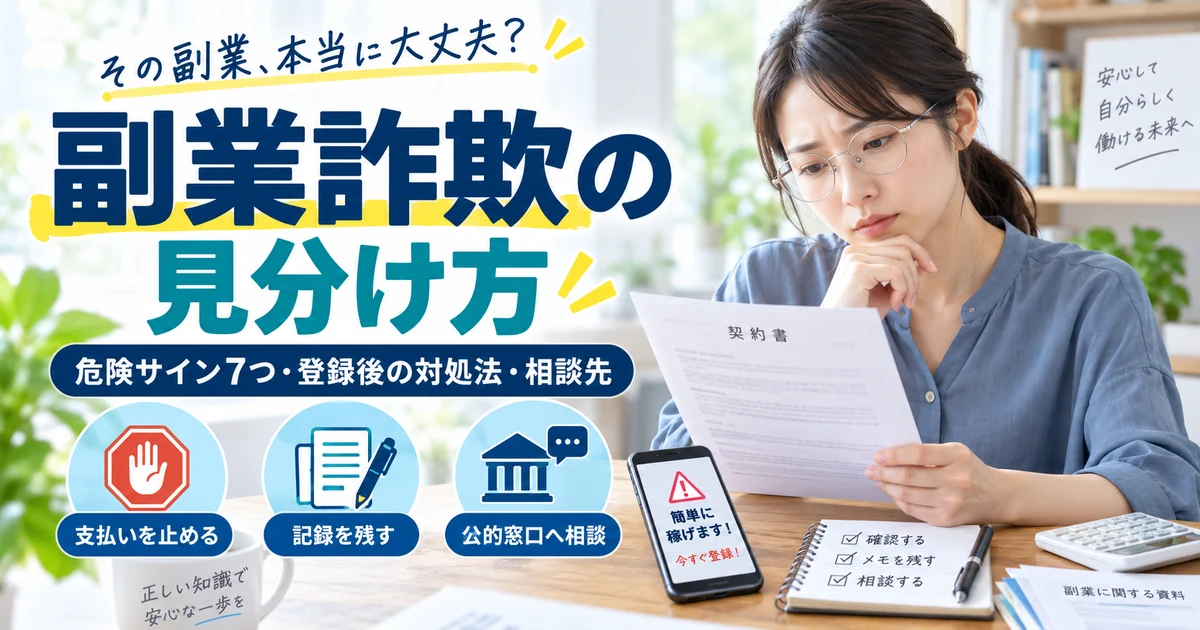
「スマホだけで稼げると聞いて登録したら、先にお金を払うように言われた」「少額の報酬は受け取ったけれど、高額なプランへ誘導された」。副業の募集を見て不安になったときは、相手が詐欺かどうかを自分一人で断定するより、追加の支払いを止め、募集内容と契約の実態を確認することが先です。
すでに送金やカード決済をした場合は、この記事を最後まで読む前に、記録を残して相談先へ連絡してください。契約・勧誘の相談は消費者ホットライン188、詐欺の疑いなど緊急ではない警察への相談は#9110が窓口になります。身の危険があるなど緊急の対応が必要なときは110です。銀行振込の場合は、警察と振込先の金融機関への連絡も重要になります。
ただし、初期費用がある仕事や、メッセージアプリを使う仕事がすべて詐欺というわけではありません。仕事に必要な道具を買うことと、報酬を受け取るために相手へ保証金を払うことは別です。本記事では、公的機関の注意喚起をもとに、よくある勧誘の流れ、登録前の危険サイン7つ、登録・支払後の対処、相談と解約の確認方法を整理します。
「副業詐欺」はここでは副業を入口とする詐欺の疑いや悪質な勧誘、契約トラブルを広く指す言葉として使います。特定の募集や事業者について、犯罪に該当するか、契約を取り消せるか、返金されるかは個別の事情によって異なります。画像やチェック表だけで結論を出さず、迷った段階で相談するための判断材料として使ってください。
確認日:2026年9月25日。出典:消費者庁「消費者ホットライン」、警察庁「ご意見・ご要望/相談窓口」、金融庁「振り込め詐欺等の被害にあわれた方へ」
副業詐欺を疑ったら、まず追加の支払いを止める
副業トラブルで避けたいのは、すでに支払ったお金を取り戻したくなり、相手の指示でさらに送金することです。「出金するには手数料が必要」「作業ミスの補填をすれば報酬と一緒に返す」と説明されても、その場で次の決済へ進む必要はありません。支払いの目的と契約上の根拠を確認し、第三者へ相談する時間を確保します。
登録したことと、支払いに同意したことを分ける
メッセージアプリに登録した、資料を請求した、説明会に参加したという事実だけで、どのような料金にも支払義務が生じるわけではありません。一方、署名や紙の契約書がないから必ず契約未成立とも言い切れません。申込画面ややり取りの中で、何のサービスを、いくらで、どの条件で申し込んだかを確認します。
相手から請求されたら、最初の広告、申込画面、利用規約、料金説明、契約確認メールを順に並べます。「無料登録」と「有料サービスの申込み」が別の場面だったのか、後から新たな費用を提示されたのかが分かるだけでも、相談時に状況を伝えやすくなります。金額だけでなく、説明を受けた順番も大切です。
「登録した以上、今すぐ払わないと違約金が増える」と急かされた場合も、相手の説明だけで正当な請求と判断しないでください。反対に、自分の判断だけで契約をなかったことにするのも避け、記録を持って相談します。トラブルの説明がまだまとまっていなくても、相談は可能です。
少額の報酬や入金履歴だけで信用しない
国民生活センターが2026年5月に公表した注意喚起には、簡単な作業をして最初に少額の報酬を受け取った後、作業の失敗などを理由に高額な支払いを求められた事例が掲載されています。最初の入金は、その後の契約や送金の安全性を保証する材料にはなりません。
報酬が振り込まれた事実と、次に求められている支払いの必要性を分けて考えます。相手の画面に高額な残高が表示されていても、表示だけで実際に引き出せる資金だと確認できるわけではありません。「あと一回だけ」という説明を判断基準にせず、今の契約内容と入出金の記録に戻ってください。
出典:国民生活センター「簡単なタスクで稼げるとうたう副業トラブルに注意!」
不安をあおる連絡より、自分の安全を優先する
催促を受け続けると、電話を切ることや返事を待ってもらうことが難しく感じられるかもしれません。その場合は、支払い・借入れ・本人確認書類の追加提出など、取り消しにくい行動をいったん止めます。返答を急ぐより、保存できる範囲で記録を残し、信頼できる人や公的窓口へ相談することを優先します。
相手に会いに行く、住所を再送する、送金を続けながら証拠を集めるといった対応は必要ありません。身の危険を感じる連絡や訪問がある場合は、安全な場所を確保して警察へ連絡します。被害の説明を完璧に作ろうとして、安全確保や金融機関への連絡を遅らせないことが大切です。
副業トラブルで多い勧誘の5パターン
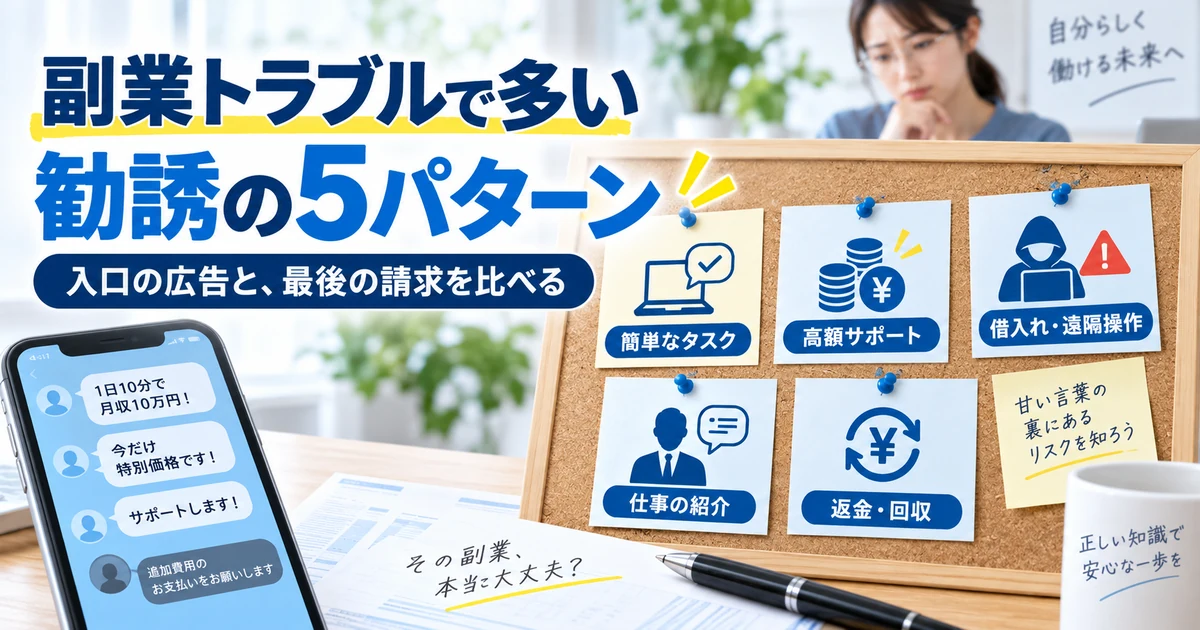
副業をめぐるトラブルは、最初から高額な契約を示すものばかりではありません。無料登録、少額教材、簡単な作業などを入口に、後から別のサービスや支払いへ話が変わることがあります。以下は公的な注意喚起を踏まえて整理した代表的な流れであり、すべての事案が同じ順番になるわけではありません。
入口の広告と、最終的に求められる行動を比べる
簡単なタスクから、参加費や追加送金へ誘導される
動画の視聴、画像の送信などの軽い作業を案内した後、より高い報酬の作業へ参加するための費用を求めるタイプです。さらに作業ミス、連帯責任、出金手続きなどの名目が加わると、仕事をして報酬を受け取る話から、自分がお金を払い続ける話へ変わります。
このパターンを見たら、作業そのものより「誰が、何の対価として、誰に払うのか」を書き出します。仕事内容を説明できても、報酬の支払主体や先払いの根拠が分からないままなら、継続を決める材料が不足しています。アプリの名前だけで安全・危険を決めず、支払いの構造を確認してください。
出典:消費者庁「『タスク副業』で報酬が支払われるとうたい、実際には高額を送金させる事業者に関する注意喚起」
安価な教材から、高額なサポート契約へ話が変わる
小さな金額の商品を買った後、電話やオンライン面談で別のサポートプランを勧められることがあります。消費者庁は、簡単に稼げる、副業収益が契約額を上回る、返金保証があるなどの説明を受け、高額プランを契約したものの報酬を得られなかったという相談を公表しています。
教材そのものの価格と、その後に案内される継続サービスの総額は別に確認します。月額表示だけで比較せず、最低利用期間、分割手数料、自動更新、追加購入、解約条件まで含めた負担を書面で確かめてください。「最初の教材を買ったから次のプランも必要」という説明は、契約を一段ずつ見直す理由になります。
出典:消費者庁「簡単な副業をうたい高額なサポートプランを契約させる事業者に関する注意喚起」
副業資金の準備として借入れや画面共有を求められる
「すぐに返せる」と説明して借入れを勧め、遠隔操作や画面共有を使って申込みを進めさせる勧誘にも注意が必要です。国民生活センターは、副業サポートや投資の名目で複数の貸金業者から借り入れをさせる手口について注意喚起しています。
副業の担当者から、金融機関へ申告する目的や収入について事実と違う回答をするよう求められても従わないでください。「業者が返してくれる」という説明だけで、自分名義の借入れの返済義務がなくなるわけではありません。遠隔操作を始めた場合の対応は、後の「登録・支払後」の章で確認します。
出典:国民生活センター「副業サポートや投資の名目で借金させる業者に注意!」
仕事の発注より、紹介や契約販売が中心になる
募集では作業の報酬を説明していたのに、登録後は知人の紹介や有料プランの販売を強く求められる場合も、最初の説明との違いを確認します。紹介制度があるだけで詐欺とは言えませんが、自分が仕事を受注する契約なのか、商品やサービスを購入・販売する契約なのかを区別する必要があります。
誰が顧客になり、何を提供し、どの条件で自分に報酬が発生するのかを一文で説明できるか試してください。仕事内容の質問に答えず、成功者の写真や収益画面ばかりを見せる場合は、その資料だけで参加を決めないことが重要です。実例や口コミと、自分が結ぶ契約は同じものではありません。
被害後に、返金や回収をうたって再び費用を求められる
支払いのトラブル後、「取り戻せる」と連絡してくる相手にも注意します。金融庁は、公的な被害回復制度を装った勧誘について注意喚起しています。公的機関に似た名称や、返金を保証する説明だけで信用せず、公式サイトで窓口を調べ直します。
もともとの業者が紹介する回収担当者だけでなく、SNS上で突然接触してきた救済アカウントも、独立した相談先とは限りません。回収率や「今日中なら取り戻せる」という言葉に押されて、追加の契約を急がないでください。返金の見通しと、相談や調査の費用は分けて確認します。
登録・契約前に確認したい7つの危険サイン
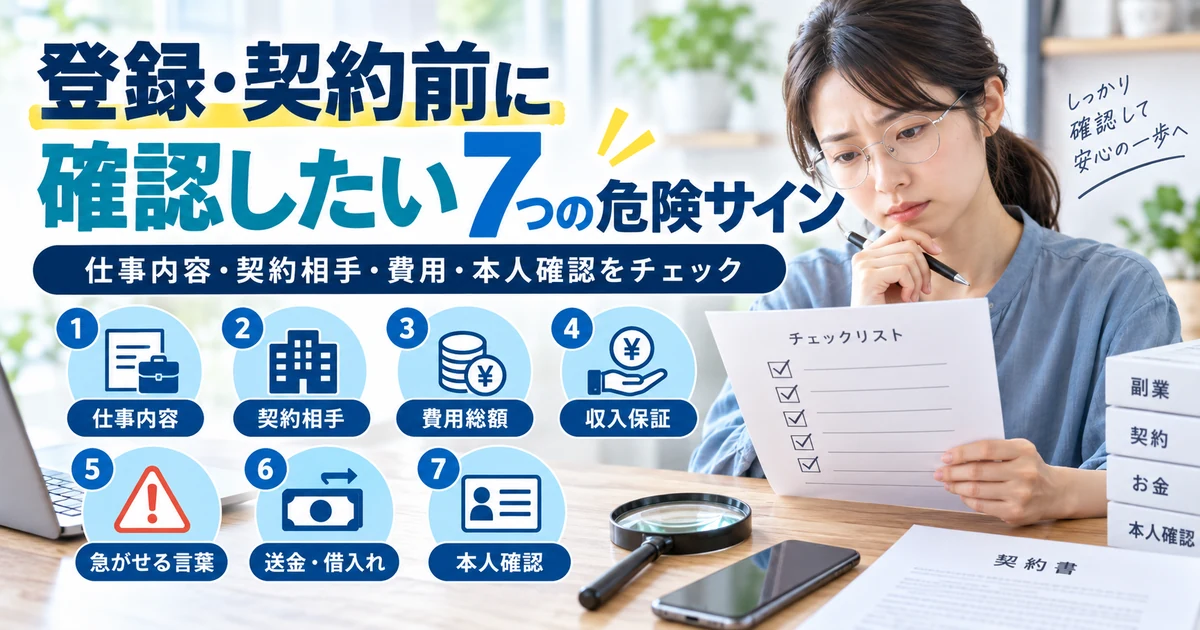
以下の7点は「当てはまれば犯罪確定」という判定表ではありません。立ち止まり、説明や資料を求めるための確認項目です。逆に、すべての項目に形式的な回答があっても安全が保証されるわけではありません。相手の説明と実際の契約・支払先が一致しているかを見ます。
仕事内容・契約相手・費用を確認する
危険サイン1:作業内容と報酬の理由を説明しない。「スマホ操作」「データ作業」だけでは、何を納めれば報酬が発生するのか分かりません。成果物、作業量、納期、検収、修正の範囲、支払時期を確認します。仕事を始める前に質問できない、登録や購入をしなければ内容を一切教えない場合は、費用を払ってから判断しようとしないでください。
危険サイン2:契約相手や連絡先が曖昧である。広告のブランド名、運営者名、契約書の会社名、振込先の名義を比べます。名称が違うこと自体で詐欺とは限りませんが、代理店や収納代行などの関係を説明できるかは重要です。法人番号や会社の登記情報が確認できても、その募集が会社の正規の事業であることまで保証されるわけではありません。
危険サイン3:費用総額を契約前に示さない。登録料、教材費、サポート費、更新料、広告費などを足した総額と、継続して発生する費用を確認します。「まず少額だけ」「詳しい費用は面談で」という案内なら、決済前に全体像を書面でもらいます。分割で払えることと、負担が小さいことは別です。
仕事に使う道具や学習費用がある場合は、「自分で選んで他社から買えるもの」と「仕事や報酬を得る条件として指定相手へ払うもの」を分けると考えやすくなります。必要な道具が明確な仕事と、購入しないと紹介の仕組みを説明しない話を同じように扱わないでください。
同じ「初期費用」でも、次の2例は分けて確認します。以下は判断の練習用に作った架空の例で、特定の事業者を示すものではありません。
| 比較項目 | 作業用の道具を自分で買う場合 | 報酬受取りの前に指定先へ送金する場合 |
|---|---|---|
| 費用の対象 | 必要なソフトや道具など、内容が具体的 | 保証金・解除費用など、必要性の確認が必要 |
| 購入の自由 | 他社の商品や手持ちの道具を使えるか確認 | 指定先への支払いが必須とされていないか確認 |
| 仕事との関係 | どの作業でどう使うのかを説明できるか | なぜ働く側が先に払うのか、契約の根拠はあるか |
| 判断する順序 | 仕事内容と必要性を確かめてから購入を検討 | 送金せずに説明を確認し、不審なら第三者へ相談 |
右側の条件に当てはまるからといって、この表だけで法的に詐欺と判断するものではありません。大切なのは、買う物の金額が安いか高いかではなく、仕事の発注と支払いの関係を説明できることです。相手の指定を断ると報酬を全額失うと説明されたら、まずその説明自体を相談の材料にしてください。
利益の説明・急がせ方・お金の動きを確認する
危険サイン4:収入を保証する一方、達成条件を示さない。確実な利益、誰でも同額、作業時間に比べて極端に高い収入などの表現は、仕事内容と合わせて確認します。示された金額が売上なのか、費用を差し引いた利益なのか、全参加者の結果なのか、一部の事例なのかを分けて質問してください。
危険サイン5:比較や相談をする時間を与えない。締切がある募集は珍しくありませんが、「家族へ相談しない」「今電話中に決済する」ことを求める必要性は別です。持ち帰りを認めない、書面を送らない、質問をすると不安をあおるといった対応があれば、急いで契約しない理由になります。
危険サイン6:報酬受取りの条件として送金や借入れを求める。出金手数料、保証金、修正費などの名称にかかわらず、相手が示した根拠と契約内容を確認します。生活費を削ったり、借りたりしてまで払う前に第三者へ相談してください。すでに支払いをした人にも同じ確認が必要で、前の送金が次の送金の理由にはなりません。
ここで「自分が疑いすぎなのでは」と感じても、説明を求めることは相手を犯罪者と決めつけることではありません。通常の取引判断に必要な情報が不足しているという整理で構いません。「今日は契約せず、書面を確認します」と伝え、電話や画面共有を続けたまま決済しないようにします。
本人確認や端末操作の要求が目的に合っているか見る
危険サイン7:必要性を説明せず、認証情報や端末の操作を求める。業務契約や報酬の支払手続きで本人確認が必要なことはあります。一方、金融口座のパスワード、認証コード、画面共有、遠隔操作などは、何のために必要なのかを厳しく分けて考えます。本人確認書類を出す前に、相手の実体、利用目的、保管・削除の案内を確認してください。
質問をまとめるなら、次のように一度に書面で依頼すると記録が残ります。これは契約解除通知ではなく、契約前の確認文です。相手から圧力がかかっている場合は無理に送らず、先に相談してください。
申込みを検討するため、担当する業務・成果物・報酬の発生条件と支払日、契約先の正式名称、初期費用と継続費用の総額、解約・返金条件を書面でご案内ください。内容を確認するまで、有料契約や追加の支払いは行いません。
回答を受け取ったら、相手が作った説明だけでなく、申込画面や規約との一致も確認します。業務委託の仕事として条件を読む方法は、業務委託契約書の注意点で詳しく整理しています。今回の7点は、一般的な受注条件の確認に入る前に、不審な勧誘を止めるための確認です。
登録・支払後は状況に合わせて対処する
「もう登録したから手遅れ」と考える必要はありません。追加被害を防ぐ対応と、すでに行った取引の確認を分けます。以下の順番は基本的な整理であり、口座の不正利用や身の危険があるときは、その停止・安全確保を先に行います。
登録・連絡先の入力だけなら、やり取りを保存して追加提出を止める
募集ページのURL、広告の表示、アカウント名とID、申込日、料金説明、メッセージを保存します。画面の一部だけでなく、相手と日時が分かる状態も残してください。証拠を保存するために会話を引き延ばしたり、新しい作業を続けたりする必要はありません。
保存後は不要な通知や接触を止める方法を検討します。ただし、ブロックやアカウント削除だけで有料契約や定期購入が自動的に解約されるわけではありません。契約している可能性があれば、支払履歴と規約を確かめ、解約方法を相談してください。アカウントを消す前に、注文番号や問い合わせ先も残しておくと役立ちます。
保存する画面は、「入口・約束・支払い」の3種類に分けると整理しやすくなります。入口は広告や募集ページ、約束は料金や報酬・解約条件の説明、支払いは振込・決済の履歴です。スクリーンショットには可能な範囲でURLや日時、相手の識別情報も含め、加工前の元データを残します。
相手の表示名が変わることもあるため、名前だけでなくアカウントIDや連絡先を控えておきます。相談用に画像へ説明を書き加える場合は、元画像とは別ファイルにすると、どこまでが実際の表示で、どこからが自分の注記なのかを区別できます。メッセージの一文だけを切り取るより、前後の経緯も分かる保存の方が説明しやすくなります。
電話で説明を受け、録音がない場合も、覚えている日時・相手・内容を早めにメモしてください。記憶が曖昧な部分を正確な発言として作らず、「この趣旨の説明だった」「金額はメールで確認できる」など根拠の違いを分けます。記録がないから相談できないわけではありません。
送金・カード決済をしたら、決済の窓口へ早く連絡する
銀行口座へ振り込んだ場合は、詐欺の疑いがあることを警察と振込先の金融機関へ伝えます。振込に使った自分の金融機関にも、対応可能な手続きを確認できます。金融庁は、犯罪に利用された口座に資金が残っている場合に被害回復分配金が支払われる可能性を案内していますが、残高や被害者数などによって結果は変わり、返金を保証する制度ではありません。
カードで払った場合は、カード裏面や公式アプリなど自分で確認した窓口へ連絡し、契約の経緯と決済日・金額を伝えます。支払停止や調査など何が可能かは、取引や会社の手続きによって異なります。自分で決済した契約トラブルと、身に覚えのない不正利用は区別して説明してください。どちらの場合も、その後の利用状況を確認します。
電子マネーや暗号資産などで支払った場合も、利用したサービスの正規窓口と警察へ相談します。銀行振込の被害回復制度がそのまま適用されるとは限りません。決済方式が違うからといって相談をやめず、日時・取引番号・送付先・金額を分かる範囲でまとめます。
借入れ・画面共有・遠隔操作をした場合は、金融機関と端末の確認も行う
遠隔操作や画面共有が続いているなら接続を終了し、その状態で金融サービスへログインし直さないようにします。何を見せたか、何の操作をしたか、どのアプリを使ったかを記録し、安全な別の端末などから金融機関やサービスの正規窓口へ相談してください。認証情報を見られた可能性がある場合は、利用停止やパスワード変更など、窓口の案内に従います。
借入れを行った場合は、勧誘業者と金融機関が同じとは限りません。「副業が詐欺だから返済しなくてよい」と自己判断せず、借入先へ経緯を伝え、消費生活相談や法律相談につなげます。借入申込書や契約書、送金先の記録を分けて残すと、お金の流れを説明しやすくなります。
端末の初期化やアプリの削除を急ぐ前には、被害の停止と証拠の保存の両方を考えます。操作が不安な場合は、警察や端末・セキュリティの相談窓口に状況を説明してください。相手から送られた「解除用アプリ」をさらに入れるなど、不審な相手の指示で復旧を進めないことが大切です。
本人確認書類を送った場合は、何を渡したかを特定する
氏名・住所だけなのか、免許証などの画像なのか、金融口座の情報や認証コードまで含むのかで、確認する範囲が変わります。送った資料と日時、相手の送付先を整理し、関連する発行元やサービスの正規窓口に、不正利用への対応を確認します。書類を送っただけで必ず悪用されたと決めつける必要はありませんが、放置せず状況を把握してください。
証拠の保存では、氏名や口座番号が入った画像をSNSへ公開しないことも重要です。公開で注意を呼びかけることと、相談先へ必要な資料を提出することは別です。まずは非公開で記録を保管し、相談員や警察から求められた範囲を安全に渡します。
相談先と返金・クーリングオフの確認方法
相談先は「返金してくれるところ」を一つ探すのではなく、契約、犯罪被害、決済、法律の問題に分けて考えます。一か所への相談だけですべてが完結するとは限りません。相談時には、それまでに連絡した窓口と案内された内容も伝えると、説明の重複を減らせます。
188・#9110・金融機関の役割を分ける
| 主な状況 | 確認する窓口 | 伝えること |
|---|---|---|
| 副業サポートなどの契約・勧誘・解約 | 消費者ホットライン188/消費生活センター | 広告、契約の経緯、費用、返金条件 |
| 詐欺の疑い、脅しなど緊急でない相談 | 警察相談専用電話#9110/最寄りの警察署 | 相手の情報、やり取り、お金の流れ |
| 銀行振込による被害の疑い | 警察と振込先の金融機関 | 口座、振込日時、金額、取引記録 |
| カード・決済サービスの利用 | 各社の公式窓口 | 契約や不正利用の状況、決済情報 |
| 今すぐ警察の対応が必要な危険 | 110 | 現在地と緊急の状況 |
188は身近な消費生活相談窓口などを案内する番号です。相談自体は無料ですが、通話料はかかります。受付時間は窓口ごとに異なるため、つながらなければ地域の消費生活センターの公式情報も確認します。#9110も緊急通報と使い分け、身に危険が迫るときに通常の相談時間まで待たないでください。
事業者間の取引として扱われる場合など、消費生活センターだけでは対応しきれない事案もあります。その場合も、どこに相談すべきかを確認し、必要に応じて弁護士などの法律相談につなげます。副業をする立場だから必ず相談対象外だと、自分で決めつける必要はありません。
出典:消費者庁「消費者からの問合せ窓口」、警察庁「相談窓口」
相談前に、時系列と支払いを一枚にまとめる
準備できる範囲で、「いつ広告を見たか」「何をすると報酬を得られると説明されたか」「どの段階で有料契約を勧められたか」「何に同意したか」「誰にいくら払ったか」を並べます。分からない部分は推測せず「不明」と書き、相手の言葉と自分の判断を区別してください。
相談用メモ
きっかけ:広告を見た日・媒体・URL
相手:会社名・担当名・アカウントID・連絡先
説明:仕事内容・報酬・費用について言われた内容
契約:申込日・サービス名・金額・届いた書面
支払い:決済日・金額・手段・振込先・取引番号
現在:追加請求・連絡状況・渡した個人情報
希望:追加被害を止めたい/解約や返金の可能性を確認したい
記録が多いときは、相談先へすべてを一度に送るより、まず全体像と証拠の種類を伝えます。画像の番号を振った一覧を作り、元データも残しておくと見返しやすくなります。ただし、金融機関への早期連絡が必要な状況では、メモを完成させるより先に電話してください。
窓口へ伝える最初の一言は、長い経緯でなくても構いません。たとえば「副業の広告から有料サポートを契約し、説明と違う追加請求を受けています。すでに支払っており、対応を相談したいです」と伝えます。個人情報を送っただけなら、その事実を最初に伝えてください。相談員の質問に答える形で整理していけば十分です。
「騙された自分が悪い」「家族や会社に知られたくない」と感じて連絡が遅れることもありますが、相談先には、連絡の取り方に関する希望や不安も伝えられます。希望がすべて認められると約束はできませんが、どの情報を誰に伝える必要があるのかを確認しながら進めることはできます。相手の業者から口止めされていても、それだけを理由に公的窓口への相談を諦めないでください。
クーリングオフは、勧誘・契約の種類によって異なる
「副業の契約なら一律で何日以内に返金される」というルールではありません。たとえば、仕事の提供などによる収入を得られるとして商品購入等の負担を伴う取引が、特定商取引法上の業務提供誘引販売取引に当たる場合、原則として法定の書面を受け取った日から20日以内のクーリングオフが定められています。名称がサポート契約だからという理由だけで、自動的に該当するわけではありません。
電話勧誘販売に該当する場合には、原則として法定書面を受け取った日から8日以内という制度があります。一方、通信販売には一般的なクーリングオフ制度がありません。ただし、ネット広告を入口に電話で勧誘された契約などは、単にネットを使ったという事実だけで通信販売と決まるものではありません。実際の勧誘方法を相談先に伝えます。
書面に不備がある、妨害の説明を受けた、期間を過ぎたように見えるといった場合も、自己判断で諦めないでください。制度の適用、通知方法、解約・取消しの可能性は事情によって変わります。契約書とやり取りを用意して相談し、通知をする場合は内容と送信・発送の記録を保存します。
「返金保証」の表示も、それ自体が法定のクーリングオフと同じ意味ではありません。保証の対象、申請条件、期限、返金の範囲を確認します。相手が返金の条件として新たな支払いや契約を求めても、その場で応じず相談してください。
出典:消費者庁・特定商取引法ガイドの業務提供誘引販売取引、電話勧誘販売、通信販売
安全性を確認しながら副業を選び直す
不審な募集に触れた後、すぐに別の案件で損失を埋めようとする必要はありません。まず現在の契約と支払いを整理し、相談先の案内に沿って対応します。落ち着いて次の仕事を探す段階では、「簡単か」「高収入か」より、仕事内容・相手・契約・費用を自分で説明できるかを基準にしてください。
仕事を受ける契約と、教材や道具を買う契約を分ける
Webライティング、デザイン、事務支援、動画編集などを検討する場合も、仕事の名称だけで安全性は決まりません。誰が発注し、何を納め、何をもって完了し、いつ報酬が支払われるのかを確認します。有料の学習サービスを使う場合は、それが仕事の受注保証ではないことを理解したうえで、学習内容と価格を別に比較します。
募集サイトに掲載されていること、口コミが多いこと、知人から紹介されたことは、契約確認を省略する理由にはなりません。プラットフォームの規約や連絡・決済の仕組みも確認し、契約前に外部での送金だけを急がせる案内には立ち止まります。知名度より、実際の取引条件を確かめる姿勢が大切です。
働き方の違いを比較する段階では、在宅副業の選び方で、必要な時間や費用と照らし合わせてください。副業を始める前の会社ルールや時間管理は、会社員が副業を始める前に確認することで整理できます。どちらも、今回の被害への対応を後回しにして新しい契約へ進むための案内ではありません。
説明できない条件を残したまま支払わない
次の募集では、条件を一枚にまとめてから判断します。仕事内容、相手の正式名称、報酬、総費用、解約条件、提出する個人情報、相談できる窓口を同じメモに置きます。不明点があれば空欄のままにし、相手の回答と規約を確認して埋めていきます。都合よく推測して完成させる必要はありません。
例として、作業の報酬が月単位で示されているなら、必要な件数や時間、修正作業まで含めて確認します。費用があるなら、仕事で必須の支出か、任意の学習・便利機能なのかを分けます。経費として扱える可能性があることと、支払い自体が妥当であることは別です。税金が減るという説明だけで、不要な購入を正当化しないでください。
副業の収支を考える方法は、副業の経費の考え方で整理しています。ただし、不審な相手への支払いを経費にすれば解決するという意味ではありません。支出の税務処理と、契約トラブルへの対応は別々に確認します。
比較の記録には、回答を受けた日付も入れます。最初は無料と説明され、後から有料になった場合、単に最新の料金だけを書き直すと、説明が変わった経緯が消えてしまいます。以前の条件を残したまま、新しい説明を追記すると、自分の認識と相手の説明を比較できます。
検討をやめると決めた場合も、申込み・契約・決済の有無を確認してから対応します。まだ契約していないなら新しい申込みを進めない、有料契約があるなら正式な解約手続きを確認する、支払トラブルがあるなら相談を継続する、というように状況を分けます。新しい仕事へ切り替えることだけで、前の契約や請求が解消するわけではありません。
副業詐欺を疑ったときの基本は、追加の支払いを止める、記録を残す、公的な窓口へ相談する、の3つです。登録した事実や最初の少額報酬を理由に、次の送金まで続ける必要はありません。返金や解約の見通しは個別に確認し、今ある不安を一人で抱えたまま判断しないでください。