会社員が副業を始めるとき、「会社に知られるのではないか」「住民税で分かると聞いたけれど本当か」「マイナンバーから自動的に伝わるのか」と不安になる人は少なくありません。結論からいうと、副業が勤務先に伝わる可能性はあります。ただし、その仕組みは一つではなく、住民税、社会保険、就業規則上の届出、人づてやSNS、取引先との接点など複数の経路があります。
一方で、「住民税を普通徴収にすれば絶対に分からない」「20万円以下なら何も申告しなくてよい」「マイナンバーで自動的に会社へ通知される」といった説明は正確ではありません。副業の形態がアルバイトなどの給与なのか、業務委託・ブログ・原稿料など給与以外の所得なのかでも扱いは変わります。さらに、住民税の実務運用は自治体によって異なり、複数給与の徴収方法を見直す自治体も増えています。
この記事では、「副業を隠す方法」ではなく、会社員が副業を始める前に知っておきたい勤務先へ情報が伝わる仕組みと、正しく手続きを進めるための確認ポイントを整理します。就業規則、住民税、確定申告、社会保険、マイナンバーを一つずつ分けて理解すると、必要以上に不安になることも、逆に「絶対に大丈夫」と思い込むことも避けやすくなります。
副業が会社に伝わる主な経路
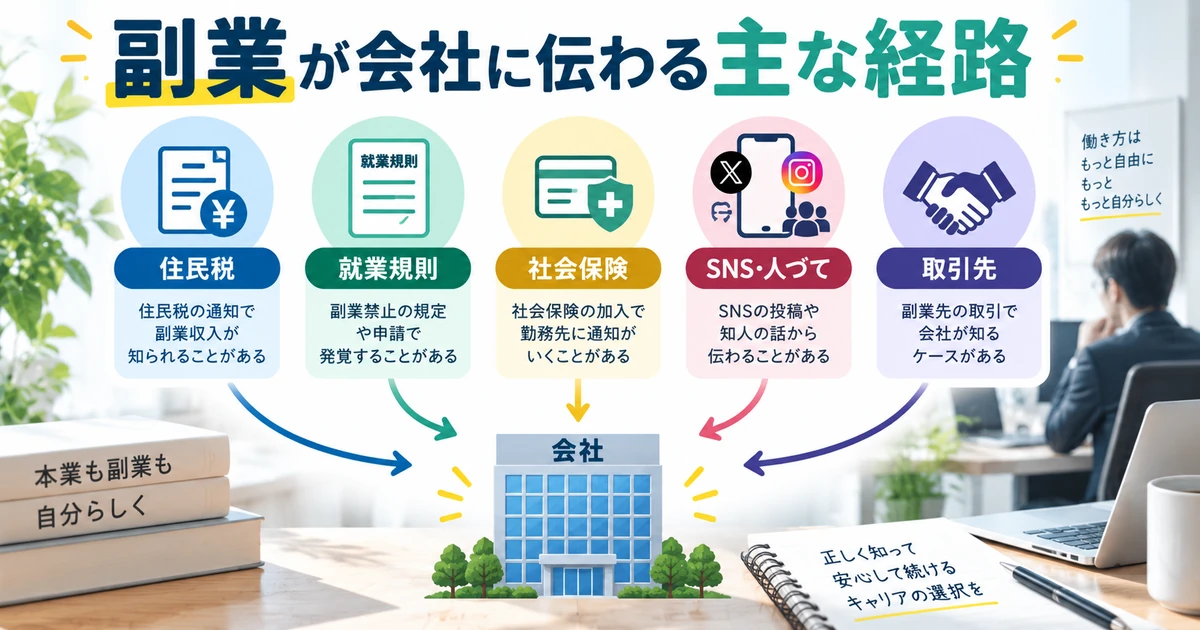
副業が勤務先に伝わるきっかけは、税金だけではありません。代表的なのは、住民税、社内ルール上の届出、社会保険、人づてやSNS、取引先との接点です。どの経路が関係するかは、副業の種類や働き方によって変わります。
最初に全体像をつかむと、その後の確認がしやすくなります。
| 主な経路 | 起こりやすい副業 | 勤務先が把握する可能性がある情報 | 先に確認すること |
|---|---|---|---|
| 住民税 | 業務委託、ブログ、アルバイトなど幅広い副業 | 給与から徴収する住民税額の変化 | 所得区分、自治体の徴収方法 |
| 就業規則・届出 | 会社員の副業全般 | 副業先、業務内容、勤務時間など | 許可制・届出制・競業ルール |
| 社会保険 | 別会社でも雇用される副業 | 複数事業所勤務に関する手続き | 副業先での加入要件 |
| SNS・人づて | 実名発信、営業、クリエイター活動 | 活動内容、取引先、実績 | 公開範囲、会社情報の扱い |
| 取引先・競業 | 本業に近い業界の副業 | 副業先や仕事内容 | 秘密保持、競業避止、利益相反 |
ここで大切なのは、どの経路も「必ず会社に副業が分かる」という意味ではないことです。逆に、一つの経路だけ対策すれば十分というわけでもありません。副業の種類を確認し、関係する制度を一つずつ見ていく方が現実的です。
住民税の金額から気づかれることがある
会社員の住民税は、多くの場合、勤務先が給与から差し引いて自治体へ納める「特別徴収」です。前年の所得が増えると住民税額も変わるため、本業の給与だけでは説明しにくい金額になったことをきっかけに、経理や給与担当者が疑問を持つことがあります。
ただし、住民税額が高いからといって、勤務先が「副業をしている」と断定できるわけではありません。給与以外にも、各種所得や控除の変化など住民税額が変わる要因はあります。重要なのは、「住民税から副業名や取引先が直接通知される」という仕組みではないことです。
就業規則の届出・許可ルールから把握される
会社によっては、副業・兼業について事前届出制や許可制を設けています。この場合、ルールに沿って届け出れば当然ながら勤務先は副業を把握します。反対に、届出が必要なのに無断で始めると、税金とは別の問題として就業規則違反になる可能性があります。
厚生労働省のモデル就業規則では、勤務時間外の副業・兼業を認める考え方を示しつつ、労務提供への支障、企業秘密の漏えい、会社の信用を害する行為、競業による利益侵害などがある場合には禁止・制限できる例を示しています。実際のルールは勤務先ごとに異なるため、最初に自社の就業規則を確認することが重要です。
これから副業を始める段階なら、会社員が副業を始める前に確認する6つのこともあわせて確認すると、契約・税金・勤務先ルールを先に整理できます。
人づて・SNS・取引先から伝わるケースもある
税金の手続きを正しくしていても、人づてで勤務先に伝わることはあります。たとえば、実名のSNSで副業実績を発信する、会社の同僚に副業内容を話す、勤務先と副業先の取引先が重なる、イベントや営業活動で偶然関係者と会う、といったケースです。
特に、勤務先の顧客情報、社内資料、会社名を使った営業、勤務時間中の副業などは、情報漏えい・信用・労務提供の観点でも問題になりやすいため注意が必要です。副業用の連絡先や端末を分けること以前に、本業の情報や時間を副業へ持ち込まないことが基本です。
別の会社でも社会保険の加入対象になる場合がある
副業先がアルバイト・パートなどの雇用契約で、かつ本業と副業先の両方で社会保険の加入要件を満たす場合、複数事業所での社会保険手続きが必要になることがあります。日本年金機構では、同時に2か所以上の適用事業所に使用される場合、「被保険者所属選択・二以上事業所勤務届」を提出する手続きを案内しています。
副業が業務委託や個人の事業であれば同じ扱いではありません。副業先との契約が「雇用」なのか「業務委託」なのかは、住民税だけでなく社会保険や労働時間管理にも関係するため、契約前に確認してください。業務委託契約については、業務委託契約書の注意点で、報酬・納期・成果物・権利関係まで整理しています。
副業の住民税で会社に伝わる仕組みと普通徴収の考え方
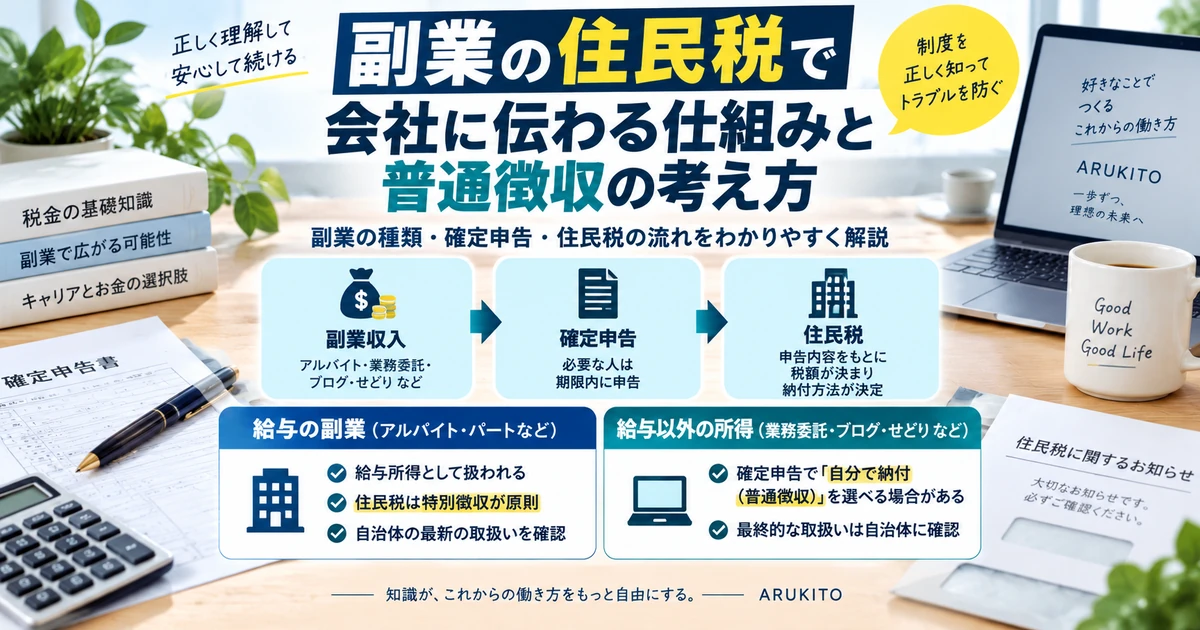
検索でよく見かけるのが、「副業が住民税でバレる」という説明です。ここは、副業の所得が給与所得なのか、給与以外の所得なのかを分けて考える必要があります。
本業の住民税は原則として給与からの特別徴収
本業の会社員は、原則として住民税が給与から天引きされます。前年の所得に基づいて自治体が税額を計算し、勤務先へ毎月の徴収額を通知します。そのため、副業によって課税所得が増え、本業の給与だけから想定される住民税より高くなれば、会社側が金額の変化に気づく可能性があります。
ただし、会社に届く情報から副業の屋号や仕事内容、売上の内訳がそのまま分かるわけではありません。「住民税が高い=必ず副業」と決めつけることもできません。
給与以外の所得は「自分で納付」を選べる場合がある
国税庁の確定申告書等作成コーナーでは、給与・公的年金等以外の所得に対する住民税について、「特別徴収(給与から天引き)」または「自分で納付」を選択できると案内しています。業務委託の報酬、原稿料、ブログ収入などが雑所得や事業所得として扱われる場合は、この選択が関係してきます。
「自分で納付」を選ぶと、その給与以外の所得分の住民税を普通徴収として自分で納付する扱いになることがあります。ただし、実際の処理は自治体が行うため、最終的な取扱いは住所地の市区町村へ確認する必要があります。
アルバイトなど「給与の副業」は普通徴収と分けて考える
副業先から給与を受け取るアルバイト・パートの場合、給与以外の所得に対する「自分で納付」の選択とは話が異なります。給与所得に対する住民税は特別徴収が原則です。
実務上は、これまで副業分の給与にかかる住民税を本人の申出で普通徴収に分けていた自治体もありましたが、地方税法に沿った取扱いへ見直し、複数給与を主たる勤務先から特別徴収へ統一する自治体が増えています。開始年度は自治体によって異なり、2026年度から変更した自治体もあれば、2027年度から変更する自治体もあります。
したがって、「給与の副業でも確定申告で普通徴収に丸を付ければ必ず分けられる」とは考えない方が安全です。住所地の自治体の最新案内を確認してください。
住民税が動く時期も押さえておきましょう。たとえば2026年中に得た副業所得は、原則として2027年度の住民税計算へ反映されます。副業を始めた直後ではなく、翌年の住民税通知の時期に金額が変わるため、「数か月何も起きなかったから大丈夫」と判断するのは早計です。
また、複数の勤務先から給与を受け取る場合の住民税は、自治体によって普通徴収の取扱いを見直す時期が異なっています。すでに令和8(2026)年度から複数給与を主たる勤務先で特別徴収へ統一した自治体もあれば、令和9(2027)年度から変更する自治体もあります。全国一律に「2026年から全部変わった」と断定できる状況ではないため、住所地の自治体サイトで最新情報を確認するのが確実です。
この違いがあるため、インターネット上の体験談をそのまま自分へ当てはめるのは避けた方がよいでしょう。「知人は普通徴収にできた」「去年は分けられた」という情報が、今年の自分の自治体でも同じとは限りません。
「20万円以下なら何もしなくてよい」とは限らない
会社員の副業でよく知られる「20万円ルール」は、一定の給与所得者について所得税の確定申告が不要となる場合があるというルールです。住民税の申告まで不要になるという意味ではありません。
副業所得が20万円以下でも、市区町村への住民税申告が必要になる場合があります。また、医療費控除やふるさと納税など別の理由で確定申告をする場合は、副業所得も含めて申告する必要があります。
金額基準を整理したい場合は、副業の確定申告はいくらから?20万円ルール・住民税・必要経費を解説で、所得税と住民税を分けて確認してください。
マイナンバー・確定申告・社会保険で何が分かる?
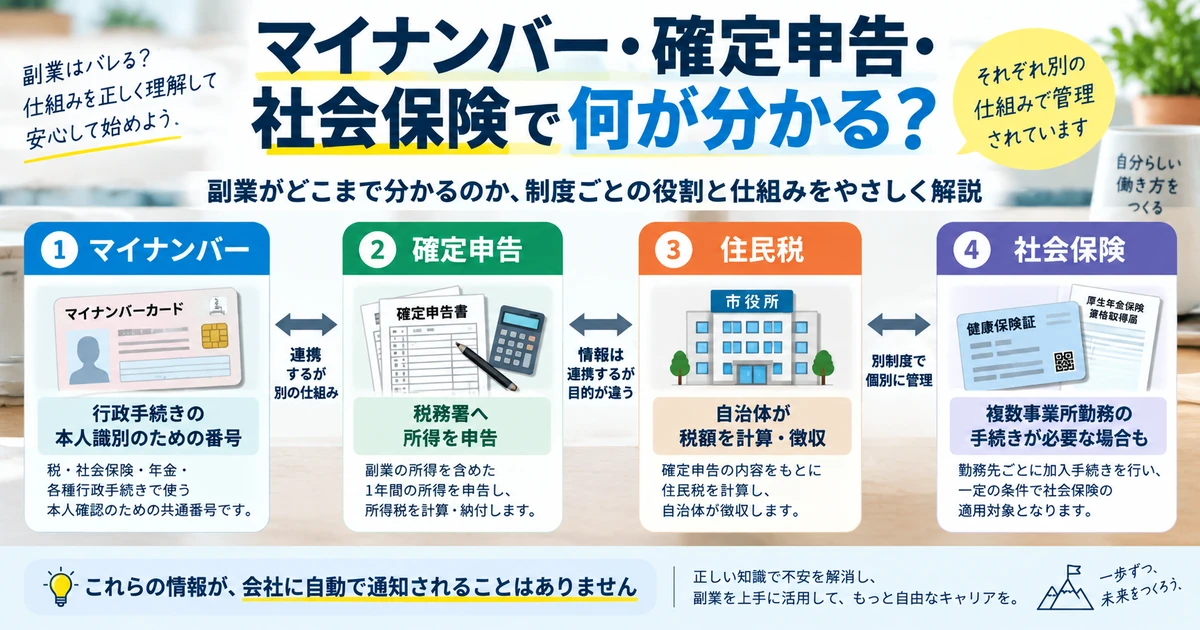
副業については、「マイナンバーを会社へ提出しているから全部分かる」「確定申告をした瞬間に会社へ連絡が行く」といった不安もよく聞かれます。ここも、制度ごとの役割を分けて考えると整理できます。
マイナンバーだけで副業が自動通知されるわけではない
デジタル庁は、マイナンバー制度によって副業をしている事実が新たに勤務先へ判明する仕組みではないと案内しています。マイナンバーは税・社会保障など法令で定められた手続きに利用されますが、勤務先が番号を使って自由に個人の副業情報を検索できるものではありません。
一方で、住民税の税額など、マイナンバー制度以前から存在する手続きの中で、勤務先が金額の違いに気づく可能性はあります。「マイナンバーだからバレる」のではなく、税や社会保険の既存手続きが関係すると理解してください。
確定申告をすること自体が会社への通知ではない
確定申告は、所得税などを正しく計算して税務署へ申告する手続きです。申告書を提出しただけで、税務署から勤務先へ「この人は副業をしています」と連絡が行くわけではありません。
ただし、確定申告した所得情報は住民税の計算にも使われます。その結果として住民税額が変わり、特別徴収額の通知を通じて勤務先が変化に気づく可能性があります。つまり、確定申告そのものと住民税の特別徴収は別の段階です。
二つの勤務先で社会保険加入要件を満たす場合は手続きが必要
副業先も雇用契約で、両方の勤務先で社会保険の加入要件を満たす場合、それぞれの事業所で加入し、本人が主たる事業所を選ぶための手続きを行います。日本年金機構は、原則として事実発生から10日以内に「被保険者所属選択・二以上事業所勤務届」を提出するよう案内しています。
このケースでは、社会保険の手続き上、勤務先が複数事業所勤務を把握することがあります。副業が業務委託・フリーランスであれば同じ仕組みではないため、契約形態を確認してください。
出典:日本年金機構「複数の事業所に雇用されるようになったときの手続き」
制度ごとに「誰へ何が伝わるか」を分けると、混同を減らせます。確定申告は税務署への申告、住民税は自治体による課税・徴収、社会保険は年金機構や健康保険の手続き、マイナンバーはそれら行政手続きで本人を特定する番号です。それぞれ目的が異なり、「一つの共通データベースを会社が自由に閲覧する」という仕組みではありません。
ただし、制度同士がまったく無関係という意味でもありません。確定申告の所得情報が住民税計算へ使われる、複数事業所勤務の手続きで勤務先側の事務が発生する、といった形で結果的に別の手続きへつながることがあります。副業の不安を減らすには、「何を提出すると、どの機関で、どの情報が使われるのか」を分けて理解することが近道です。
就業規則を確認してから副業を始める
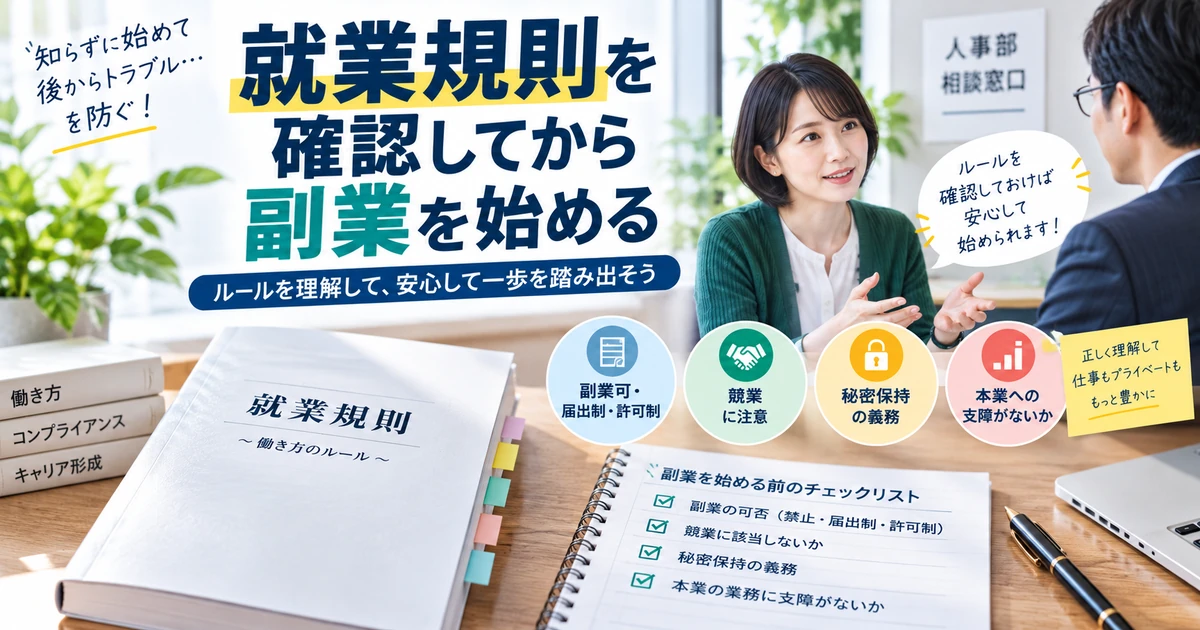
税金の話に意識が向きやすいですが、会社員にとって最初の確認事項は勤務先の就業規則です。「会社に知られないか」を考える前に、「自社では副業をどのように扱っているか」を確認してください。
副業可でも届出制・許可制の場合がある
「副業可」と書かれていても、完全に自由とは限りません。開始前の届出、業務内容の申告、勤務時間の申告、競合企業での就業禁止など条件が設けられていることがあります。
副業の開始後にルールを知るより、始める前に人事・総務の案内、就業規則、雇用契約書を確認する方が安全です。会社へ申請する場合は、副業先の会社名だけでなく、業務内容、契約形態、勤務時間、本業との競合の有無などを求められることがあります。
会社が制限し得る代表的な4つのポイント
厚生労働省のモデル就業規則では、副業・兼業について、一定の場合に会社が禁止または制限できる例を示しています。代表的なのは次の4つです。
- 本業への労務提供に支障がある
- 企業秘密が漏えいする
- 会社の名誉・信用を損なう、信頼関係を壊す
- 競業により会社の利益を害する
たとえば、夜遅くまで副業を続けて本業で遅刻が増える、本業の顧客リストを副業営業に使う、競合企業の仕事を受ける、といった行為は問題になりやすい領域です。
出典:厚生労働省「副業・兼業」
雇用型の副業は労働時間にも注意する
本業も副業も雇用契約の場合、労働時間の通算が関係するケースがあります。会社側に副業先の労働時間を申告する運用が必要になることもあるため、「副業先の勤務時間は本業と無関係」とは考えない方がよいでしょう。
一方、業務委託は雇用契約とは異なるため、同じ労働時間管理の仕組みではありません。ただし、本業に支障が出れば就業規則上の問題になり得る点は変わりません。
就業規則に「副業禁止」とだけ書かれている場合でも、実際の運用は会社ごとに異なります。全面禁止なのか、雇用型のみ制限するのか、競合企業での副業だけを制限するのか、許可を取れば可能なのかを確認してください。曖昧な場合は、社内ポータル、人事FAQ、労務窓口などで確認すると、後から認識違いが起こりにくくなります。
また、公務員や一部の職種では民間会社員とは異なる法令・服務規程が関係します。この記事は一般的な民間会社員を主な対象としているため、勤務先の身分・業界固有の規制がある場合は個別のルールを優先してください。
「会社に知られたくない」という気持ちがあっても、必要な届出を省くことは別問題です。正しい税務申告を行い、勤務先のルールを確認したうえで、副業を継続できる形に整えることが結果的には最もトラブルを減らしやすい方法です。
副業の形態別に確認したいポイント
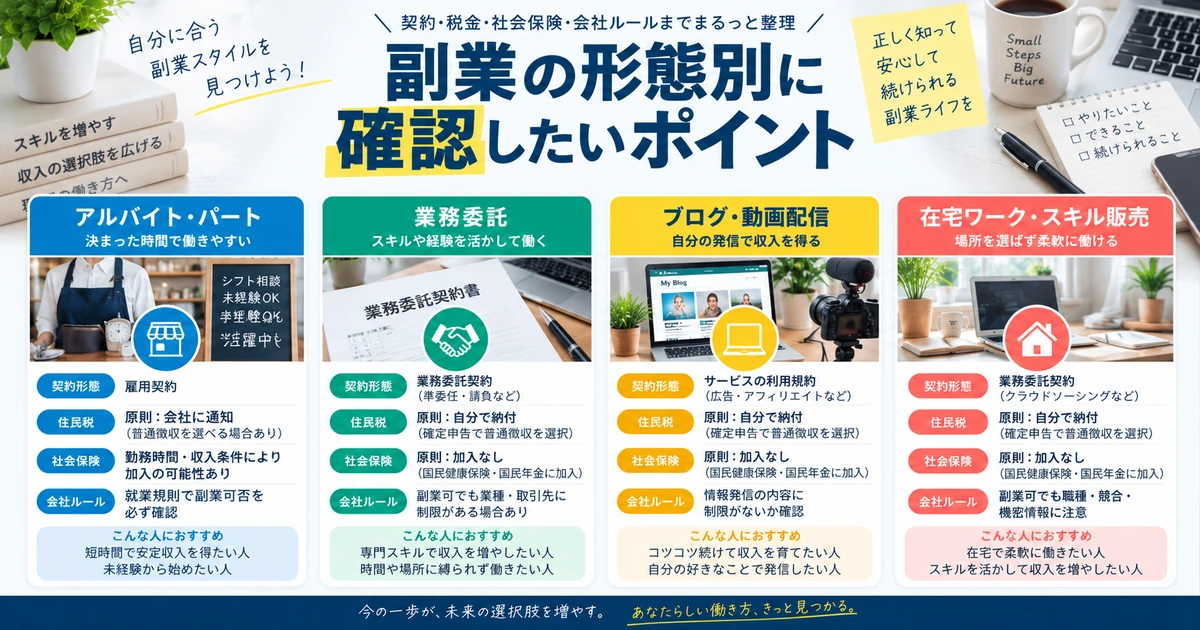
副業が勤務先に伝わる経路は、何をするかによって変わります。ここでは代表的な働き方を分けて整理します。
| 副業タイプ | 主な契約・所得のイメージ | 住民税での注意 | その他の注意 |
|---|---|---|---|
| アルバイト・パート | 雇用・給与所得 | 複数給与の特別徴収が関係 | 労働時間、社会保険、届出 |
| 業務委託 | 委託契約・雑所得または事業所得など | 給与以外の所得なら自分で納付を選べる場合 | 契約条件、競業、秘密保持 |
| ブログ・動画 | 広告・販売収入など | 所得区分と申告を確認 | SNS、実名、会社情報の公開 |
| スキル販売 | 業務委託・プラットフォーム報酬など | 年間所得を記録 | 手数料、源泉徴収、利用規約 |
| 在宅の雇用副業 | 雇用・給与所得 | 在宅でも給与所得の扱いは同じ | 社会保険、勤務時間、本業との両立 |
同じ「在宅副業」でも、会社に雇われて給与を受け取るのか、業務委託で報酬を受け取るのかで制度が変わります。仕事の名前ではなく、契約書と実際の働き方を確認することが重要です。
アルバイト・パートなど給与を受け取る副業
副業先と雇用契約を結び、給与として受け取る働き方です。住民税は給与所得として扱われ、複数給与の特別徴収が関係します。また、副業先でも社会保険の加入要件を満たす場合は二以上事業所勤務の手続きが必要になる可能性があります。
勤務時間も明確に発生するため、本業の就業規則に届出や労働時間の申告ルールがある場合は特に確認が必要です。
業務委託・フリーランスの副業
企業や個人と業務委託契約を結び、成果物や業務に対して報酬を受け取る働き方です。所得区分は実態によって事業所得や雑所得などになります。給与以外の所得であれば、確定申告時に住民税の「自分で納付」を選べる場合があります。
ただし、契約上は業務委託でも実態が雇用に近いケースや、勤務先と競合する業務、機密情報を扱う業務などでは別の注意が必要です。契約前に仕事内容と禁止事項を確認してください。
ブログ・動画・アフィリエイトなどの副業
ブログ、動画配信、広告収入、デジタルコンテンツ販売などは、勤務先と直接関係しないように見えますが、実名・顔出し・SNSから勤務先が推測されることがあります。会社名、制服、オフィス、社内資料、顧客情報などを投稿しないことは基本です。
収入が発生すれば税金の管理も必要です。副業ブログを始める場合は、副業ブログの始め方で費用・テーマ・記事計画まで整理しています。
在宅ワーク・スキル販売・クラウドソーシング
自宅で完結する仕事でも、業務委託か雇用かで税・社会保険の扱いは異なります。また、オンライン上のプロフィールや実績公開から勤務先との関係が分かる可能性もあります。
自分に合う副業を比較したい場合は、在宅副業の選び方で、仕事の種類・必要時間・初期費用を比較しています。
副業を始める前・申告前のチェックリスト
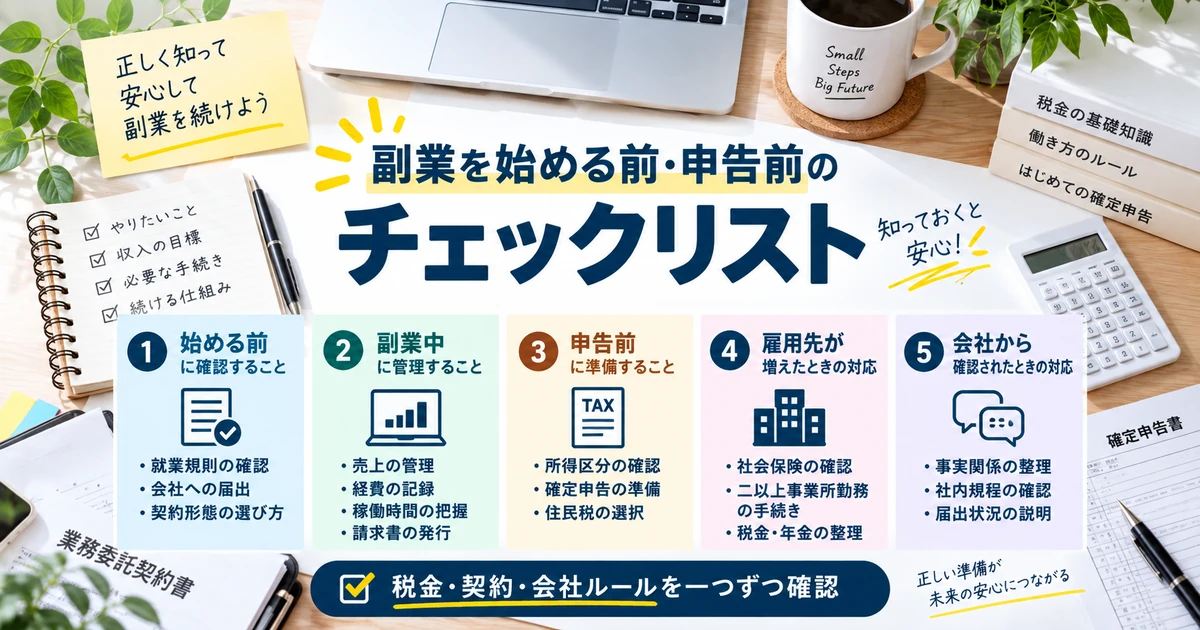
「会社にバレるかどうか」だけを判断軸にすると、税金や契約、働き方の確認が後回しになりがちです。副業を安全に続けるためには、次の順で確認すると整理しやすくなります。
副業開始前と確定申告前では、確認する内容が少し違います。開始前は「会社ルールと契約」、副業中は「記録」、申告前は「所得区分と税」、雇用型なら「社会保険・労働時間」という順で見ていくと漏れにくくなります。
| タイミング | 確認すること | 迷ったときの確認先 |
|---|---|---|
| 始める前 | 就業規則、届出、競業、契約形態 | 勤務先の人事・労務、契約書 |
| 副業中 | 売上、経費、稼働時間、請求書 | 自分の記録・会計ソフト |
| 確定申告前 | 所得区分、申告要否、住民税 | 税務署、国税庁、市区町村 |
| 雇用先が増えたとき | 社会保険加入要件、二以上勤務 | 勤務先、日本年金機構 |
| 会社から確認されたとき | 事実関係、社内規程、届出状況 | 人事・労務、必要に応じ専門家 |
開始前:就業規則と契約形態を確認する
- 副業は許可制・届出制・自由のどれか
- 競業避止、秘密保持、会社名利用のルールはあるか
- 副業先は雇用契約か業務委託か
- 勤務時間や稼働時間が本業に影響しないか
- 会社のPC・メール・データを副業へ使っていないか
ここを曖昧にしたまま始めると、後から「税金は正しく申告したが就業規則に反していた」という別の問題が起こり得ます。
毎月:売上・経費・契約書・入金記録を残す
業務委託やブログなどの副業では、売上と必要経費を記録しておきます。請求書、領収書、カード明細、振込記録、契約書などを整理しておけば、確定申告時に慌てにくくなります。
会社員の年末調整と副業の関係は、副業がある会社員の年末調整はどうする?で整理しています。
申告前:所得区分と住民税の徴収方法を確認する
確定申告が必要な場合は、副業収入の所得区分を確認します。給与以外の所得に対する住民税を自分で納付したい場合は、申告画面・第二表の「住民税の徴収方法」を確認します。
ただし、普通徴収を選択したからといって必ず分離されるとは限りません。自治体の処理や所得の種類によって扱いが異なるため、不明点は住所地の市区町村へ確認してください。
雇用型副業:社会保険の加入状況を確認する
本業と副業の両方が雇用で、それぞれ加入要件を満たす可能性がある場合は、勤務先や年金事務所に確認します。二以上事業所勤務に該当するときは、本人が手続きを行う必要があります。
よくある誤解を最後に確認する
| よくある思い込み | 実際の考え方 |
|---|---|
| マイナンバーで副業が自動的に会社へ通知される | マイナンバー制度そのものが新たに副業を勤務先へ通知する仕組みではない |
| 普通徴収を選べば100%会社に分からない | 給与所得の副業や自治体の運用、社会保険、人づてなど別経路があるため保証できない |
| 副業所得が20万円以下なら申告は一切不要 | 所得税の確定申告が不要でも住民税申告が必要な場合がある |
| 副業可の会社なら何でも自由 | 届出、競業、秘密保持、労務提供など条件がある場合がある |
| 業務委託なら会社のルールは関係ない | 本業への支障、競業、秘密保持などは契約形態にかかわらず確認が必要 |
副業を長く続けるために大切なのは、「絶対にバレない方法」を探すことではなく、勤務先のルール、税金、社会保険、契約を正しく把握して、自分の働き方に必要な手続きを選ぶことです。住民税は副業が伝わる一つのきっかけですが、それだけで副業の全てが会社へ通知されるわけでも、普通徴収を選べば全て解決するわけでもありません。
まずは就業規則と副業の契約形態を確認し、収入が発生したら記録を残し、申告時には所得区分と住民税の徴収方法を確認する。この順番で進めると、制度を誤解したまま副業を続けるリスクを減らせます。
もし勤務先のルールと自分がやりたい副業が合わない場合は、無断で進めるのではなく、業務内容や時間を変える、競合しない仕事を選ぶ、申請できる形へ整えるなど、続けられる条件を探す方が現実的です。副業は短期間だけ収入を増やす手段ではなく、スキルやキャリアを広げる選択肢にもなります。だからこそ、税金だけでなく本業との関係まで含めて設計することが大切です。
ARUKITOでは、副業の始め方、在宅副業、契約、確定申告、年末調整を別記事で詳しく整理しています。この記事で「自分はどの制度を確認すべきか」が見えたら、必要なテーマへ進み、実際の手続きを一つずつ確認してください。
なお、会社に副業について確認された場合は、「税金のせいで分かったのか」を推測するより、まず勤務先が何を確認したいのかを聞く方が整理しやすくなります。就業規則上の届出状況なのか、労働時間や健康管理なのか、競業・秘密保持なのかで、必要な対応は異なります。事実と異なる説明を重ねると、税金とは別に信頼関係の問題へ広がる可能性があります。
副業先から受け取るお金についても、「少額だから記録しなくてよい」と考えず、収入と経費を残しておきましょう。入金額だけでは所得は分からず、必要経費の有無や契約形態によって申告内容が変わります。副業用の銀行口座やクレジットカードを必ず作らなければならないわけではありませんが、取引を分けて管理すると後から集計しやすくなります。
また、住民税を「自分で納付」にすることは、税金を少なくする手続きではありません。納付方法を分けるだけで、納めるべき税額そのものがなくなるわけではありません。申告しない、売上を除外する、事実と異なる所得区分を選ぶといった方法は適切ではないため、分からない点は税務署・自治体・税理士などへ確認してください。
副業の目的も、月数万円の収入を増やしたい、将来の独立へ備えたい、転職前にスキルを試したいなど人によって違います。目的によって選ぶ仕事・契約・必要な時間も変わります。会社に伝わる可能性だけで副業を決めるのではなく、本業を続けながら無理なく継続できるか、収入に対して時間や費用が見合うか、将来につながる経験になるかまで含めて判断すると、長期的な満足度を高めやすくなります。
最後に、税金・社会保険・社内ルールはそれぞれ更新されることがあります。過去の記事や知人の経験だけで判断せず、副業を始める時点と申告する時点の両方で最新情報を確認する習慣を持っておくと安心です。