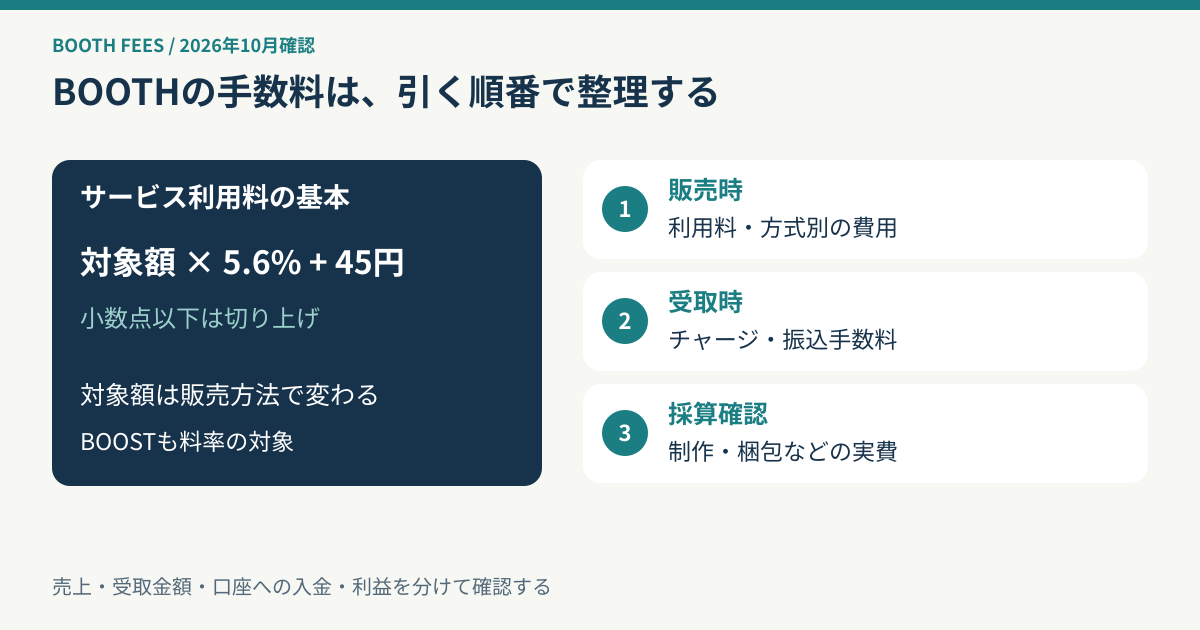
BOOTHで作品を販売するとき、まず確認したいサービス利用料は、現在「対象金額の5.6%+45円」です。ただし、何を対象金額にするかは販売方法で異なります。自宅発送は商品価格と送料、ダウンロード販売と倉庫発送は商品価格、pixivFACTORYからの発送はマージンが基本です。BOOSTが付いた場合や、倉庫、銀行振込を利用する場合は、別の確認も必要になります。
手数料を引けばそのまま利益になるわけではありません。通常配送の送料を自分で支払う場合、梱包資材や制作原価がある場合、売上を銀行へ振り込む場合では、最終的に残る金額が変わります。「商品価格」「注文の代金」「売上管理の受取金額」「口座への振込予定額」を分けて見ると、金額の違いを追いやすくなります。
この記事は2026年10月5日にBOOTHの公式ヘルプと告知を確認して作成しています。旧料金の「5.6%+22円」を現在の注文へ使わないよう注意してください。計算例の商品価格、送料、原価、販売数は説明用の仮定です。配送サービスの現行運賃や、売れる価格の目安を示すものではありません。
BOOTHの費用を販売時と振込時に分ける
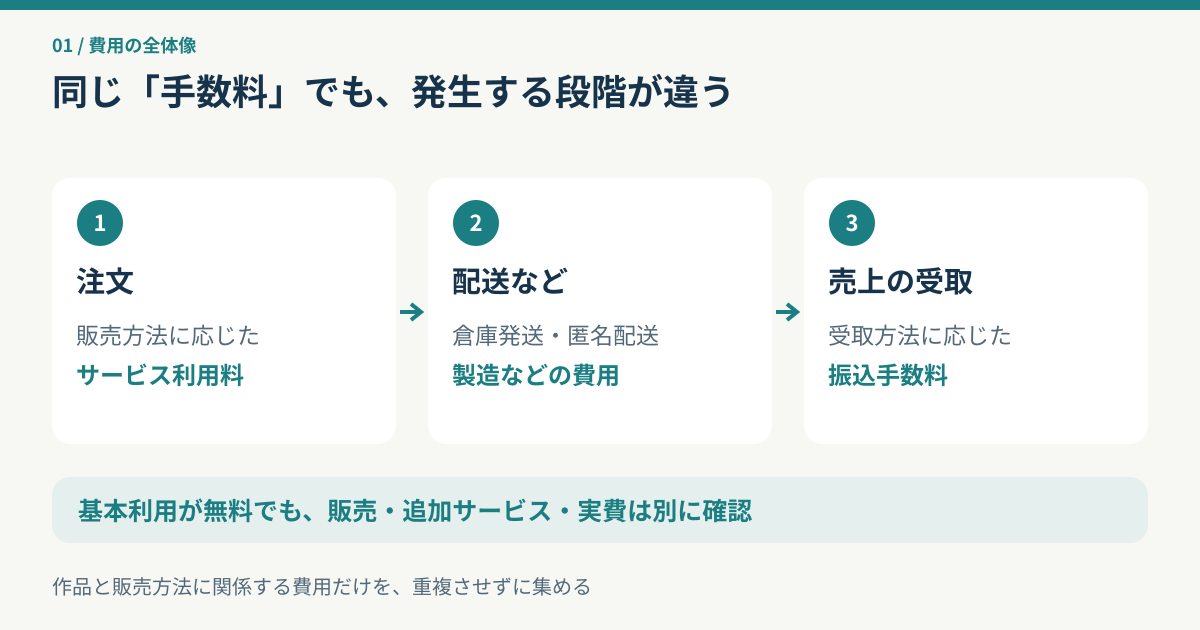
サービス利用料と振込手数料は別に考える
サービス利用料は、BOOTHで作品を販売する際にかかる費用です。振込手数料は、売上を受け取る方法に応じて確認する費用です。どちらも「手数料」と呼ばれるため混同しやすいものの、計算するタイミングと金額の基準が異なります。商品一件の採算を考えるときと、月の入金を確認するときで、見る項目を分けましょう。
サービス利用料を求めた後、倉庫発送手数料、匿名配送料、製造・配送費など、自分の販売方法に関係する項目を確認します。そのうえで、売上管理に表示される受取金額と、銀行などへの振込予定額を照合します。商品価格から同じ費用を二度引いたり、すでに引かれた送料をもう一度計上したりしないことが大切です。
売上管理の数字が想定より小さい場合も、すぐ料金が間違っていると判断せず、引かれた項目を順番に見ます。まず注文の対象、販売方法、送料、BOOST、サービス利用料を確認し、次に振込やチャージの設定を見ます。違いが出た場所を絞れば、問い合わせが必要なときも状況を説明しやすくなります。
初期費用ゼロと販売コストゼロを区別する
BOOTHの初期費用と月額利用料の公式案内では、基本利用の初期費用・月額利用料はかからない一方、注文や追加サービスに応じた費用があると説明されています。したがって、ショップを用意する費用と、販売を続けるための費用は別です。無料で始められることを、そのまま利益が残る理由にはできません。
自分が使うものだけを書き出すと整理できます。物理的な作品なら材料、印刷、梱包、発送、保管が関係します。データ作品なら制作ソフト、確認環境、更新対応などが関係する場合があります。BOOTH Appsなどの追加機能を使う場合も、基本料金と別に条件を確認します。使っていないサービスの料金まで一律に加算する必要はありません。
費用の種類ごとに、販売のたびに増える費用と、販売数にかかわらず支払う費用を分けておくと、価格を検討しやすくなります。材料費は一個ごと、梱包費は一発送ごと、制作ソフトは契約ごとなど、単位もそろえます。費用が発生する単位の違いを、商品一個という同じ枠へ無理に押し込まないようにしましょう。
現在の料金と過去注文の料金を混ぜない
サービス利用料の固定部分は、2025年10月28日13時から22円ではなく45円へ改定されています。現在の価格計算には、新しい料金を使います。過去の記事、販売者の商品説明、古い計算シートに22円が残っている可能性があるため、検索結果の短い説明だけで判断しないでください。確認先はサービス利用料改定の公式告知です。
過去の売上を照合する場合は、現在の式で古い注文を一括計算し直すと差が出ることがあります。注文時点の適用条件と明細を確認し、当時の記録を残します。倉庫発送手数料の改定では一部利用者向けの適用時期の違いも案内されていました。今の新規注文の試算と、過去の実績検証は、同じ表でも期間を分けて扱うのが安全です。
自作の計算表には、料率と固定額を別の入力欄にし、確認日と参照URLを残すと更新しやすくなります。式へ数字を直接埋め込むと、見出しだけ直して計算式が古いままになることがあります。改定に対応するときは、表示、式、画像、説明文のすべてで同じ条件を使っているか見直してください。
販売方法ごとに計算の入口を確認する
以下はBOOSTがない場合のサービス利用料の基本整理です。どの方式でも小数点以下は切り上げます。倉庫発送手数料や銀行への振込手数料などは、この表のサービス利用料に含めていません。詳しい条件はBOOTHのサービス利用料の公式ヘルプで確認してください。
表は横にスクロールできます。
| 販売方法 | サービス利用料の基本 | 別に見る項目 |
|---|---|---|
| 自宅から発送 | (商品価格+送料)×5.6%+45円 | 配送実費、匿名配送料、梱包費 |
| ダウンロード | 商品価格×5.6%+45円 | 制作・更新にかかる費用 |
| 倉庫から発送 | 商品価格×5.6%+45円 | 倉庫発送手数料、保管などの費用 |
| pixivFACTORYから発送 | マージン×5.6%+45円 | 販売価格とマージンの違い |
料金だけを比較して販売方法を決めるのではなく、自分で在庫や発送を扱えるか、データとして提供する作品か、受注後の製造を利用するかなど、作品の届け方に合う方式を選びます。販売方式が決まってから、必要な費用を同じ前提で比較してください。
自宅発送商品の利用料を計算する
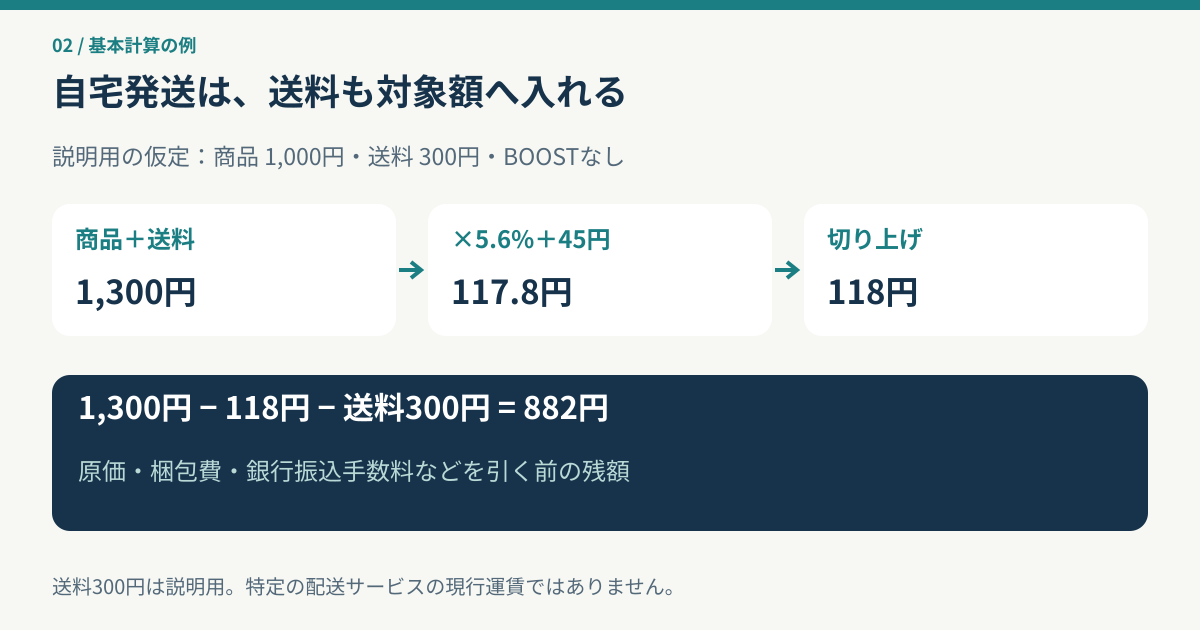
商品価格に送料を加えてから計算する
自宅発送では、商品価格だけに5.6%を掛けると計算が不足します。公式の基本式では送料も対象です。たとえば、説明用に商品価格を1,000円、注文時の送料を300円とすると、対象は1,300円になります。ここに5.6%を掛けると72.8円で、45円を加えた117.8円を切り上げ、サービス利用料は118円です。
この段階で、購入者が払う商品代金と送料の合計1,300円から、サービス利用料118円を引くと1,182円になります。ただし、通常配送で販売者が送料300円を別に支払うという仮定なら、その分を引いた残りは882円です。さらに作品の原価や梱包費があれば、そこから確認します。1,182円をそのまま利益として扱わないようにしましょう。
送料を含めずに計算すると、この例では商品価格1,000円に対して101円と見積もることになり、実際の式による118円との差は17円になります。小さな差でも注文が重なると積み上がるため、送料をどの段階で加え、どの段階で支払うかを表に分けておくと確認しやすくなります。
小数点以下は四捨五入せず切り上げる
BOOTHのサービス利用料は小数点以下を切り上げます。小数部分が0.1円でもあれば、次の整数円へ上げます。たとえば、商品999円、送料250円という説明用の条件なら、1,249円×5.6%+45円は114.944円です。切り上げ後の利用料は115円であり、114円に切り捨てたり、表示上だけ小数を隠したりしません。
計算の途中で商品価格と送料を別々に丸めてから合計すると、公式の合計額を基準にした式と一致しない場合があります。自宅発送の基本例では、まず対象金額を合計し、公式の式を一つの計算として扱います。最終的な照合では、注文詳細や売上明細に記載された利用料を確認してください。
手計算で合った後に表計算へ移すときは、同じ例を入力して結果を比べます。料率を5.6ではなく0.056として扱うのか、セルのパーセント表示を使うのかもそろえましょう。形式だけをパーセントに変える操作と、値を百分の一へ変える操作は違います。数式を作った最初の数件は、電卓など別の方法でも検算します。
設定した送料と実際にかかる送料を分ける
価格を考える段階では、購入者から受け取る送料と、自分が支払う配送実費を別の欄にします。同じ金額になると仮定してよいとは限りません。梱包後のサイズが想定より大きくなったり、複数個の注文で配送方法が変わったりすると、実費が増える可能性があります。商品だけの大きさではなく、緩衝材と箱を含めた状態で考えます。
送料を低く設定した分を商品価格へ含める設計も、送料を別に表示する設計も、購入者の支払総額と自分の残額を確認して判断します。単に送料をゼロと表示しただけで、配送費がなくなるわけではありません。自分の負担する金額を計算から外すと、注文が増えるほど負担が大きくなることもあります。
必要な梱包費まで送料欄へどう反映するかは、サービスの設定とルールに沿って整理します。商品説明には、購入者が支払う条件が分かるように案内し、注文後に想定外の追加請求をする前提で価格を決めないでください。送料設定が作品の数量や組み合わせに耐えられるかを、公開前に確認します。
匿名配送では送料を受取額へ足し戻さない
あんしんBOOTHパックやゆうゆうBOOTHパックを使う場合、購入者が支払った送料はBOOTH側から配送業者へ支払われ、売上の受取金額には含まれません。これは匿名配送料に関する公式ヘルプで確認できます。売上明細に差し引きがあるからといって、その金額を自分の受取額へ戻して計算しないようにします。
先ほどと同じく商品1,000円、送料300円と仮定した場合、サービス利用料118円に加え、送料300円が受取金額へ含まれないことを考慮すると、原価などを引く前の金額は882円です。この300円は計算の仕組みを説明する仮の額であり、特定の匿名配送の現在の運賃ではありません。実際には注文と発送方法の明細を使います。
匿名配送の送料を明細で差し引いたうえで、同じ送料を「自分で払った配送費」としてもう一度引くと二重計上になります。通常配送の実費と、サービス内で差し引かれる匿名配送料を区別してください。配送の選び方や発送の流れは、BOOTHの匿名配送の比較と発送手順で詳しく整理しています。
ダウンロード・倉庫・FACTORYの違いを整理する
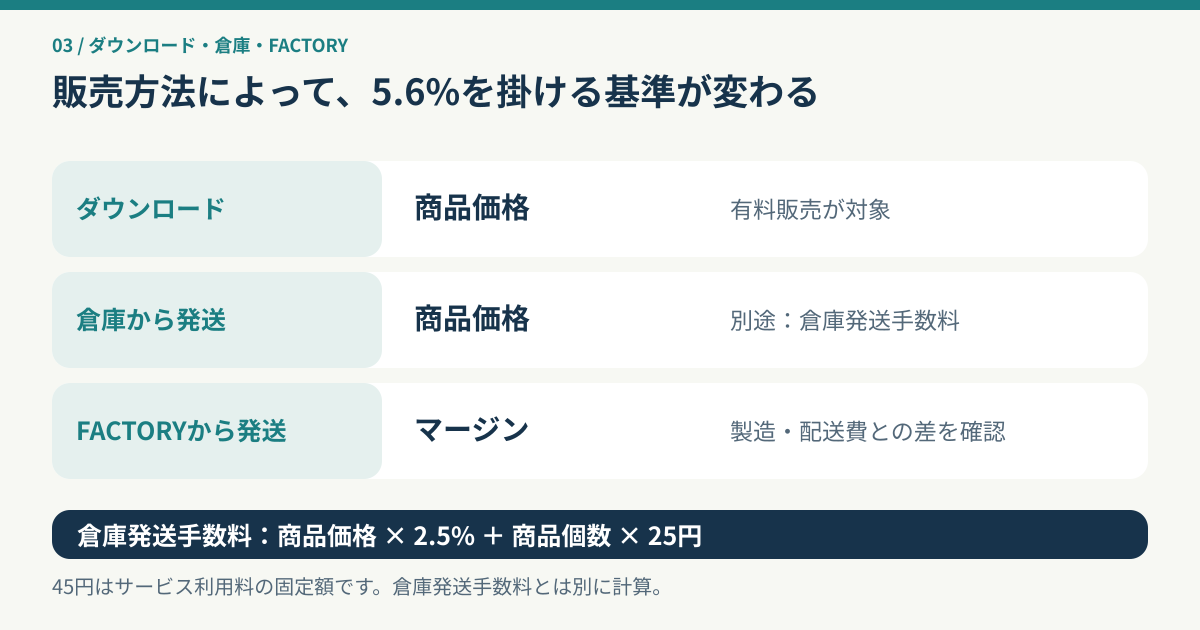
ダウンロード販売は価格を基準に計算する
有料のダウンロード商品は、商品価格を基準にサービス利用料を計算します。たとえば価格500円なら、500円×5.6%+45円は73円です。サービス利用料だけを引いた残りは427円になります。価格1,000円なら利用料101円、残り899円です。この残りには、銀行への振込手数料や、制作にかかった費用はまだ反映していません。
無料配布の場合にはサービス利用料は発生しないと、公式ヘルプに記載されています。有料販売の式へ価格ゼロ円を代入して45円かかると考えないようにしてください。無料版と有料版を用意する場合は、それぞれ何を提供するかを明確にし、機能や内容の違いが購入者へ伝わる説明にします。
データ作品には発送費がない一方、制作時間や更新、問い合わせへの対応が必要になることがあります。販売価格から利用料を引いた数字だけを見て、追加コストが一切ないと判断しないことが重要です。出品ファイルの整理や利用条件については、BOOTHのダウンロード販売の準備と更新手順も参考になります。
倉庫発送は二種類の手数料を分ける
倉庫から発送する商品では、商品価格を基準にするサービス利用料に加え、倉庫発送手数料がかかります。現行の倉庫発送手数料の公式案内では、注文あたりの商品価格の2.5%に、商品個数一個につき25円を加える計算です。こちらも小数点以下を切り上げます。
説明用に、一注文の商品価格合計が1,200円、商品個数が二個、BOOSTなしとします。サービス利用料は1,200円×5.6%+45円を切り上げて113円です。倉庫発送手数料は1,200円×2.5%+二個×25円で80円です。二つの手数料だけを引いた残りは、1,200円−113円−80円=1,007円となります。
この1,007円も、作品の製造費や倉庫へ送る費用、条件に応じた保管費用などをすべて引いた利益ではありません。また、購入者向けの配送送料を作品代金へ足して、販売者が自由に受け取れる金額として扱わないようにします。売上管理の表示と、自分の制作・保管に関する支出を分けて把握してください。
倉庫のBOOSTは手数料によって扱いが違う
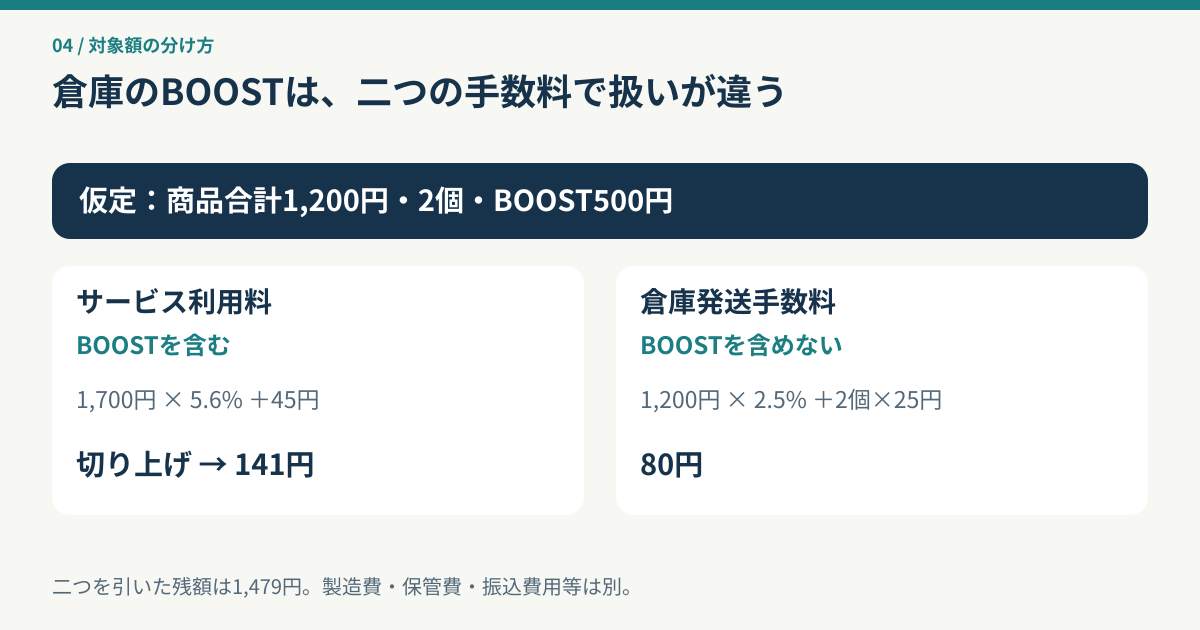
BOOSTの金額にはサービス利用料の5.6%がかかりますが、倉庫発送手数料の計算対象には含めません。2025年の改定告知には、当初の案内から一部変更された経緯があるため、古い説明だけを読むと誤りやすい箇所です。現行条件は倉庫発送手数料の変更告知でも確認できます。
先ほどの商品合計1,200円、二個の注文に、BOOST500円が付いたと仮定します。サービス利用料の対象は1,700円となり、計算結果140.2円を切り上げて141円です。倉庫発送手数料は商品価格と個数から求めるため80円のままです。二つを引いた金額は、1,700円−141円−80円=1,479円になります。
この例で倉庫発送手数料へBOOSTも含めると、計算対象を誤ります。逆に、BOOSTは応援のお金だからすべて手数料対象外と考えるのも違います。同じ注文に含まれる金額でも、費用の種類によって対象が異なると理解し、表にはサービス利用料の対象と倉庫発送手数料の対象を別々に書くと確認しやすくなります。
pixivFACTORYは販売価格とマージンを区別する
pixivFACTORYから発送するオンデマンド商品は、販売価格全体をそのまま自分の取り分として考えません。公式のオンデマンド販売の費用案内では、製造・配送費を差し引いたマージンの合計から、サービス利用料や振込手数料が差し引かれる仕組みが説明されています。
たとえば、自分が設定したマージンが500円でBOOSTがないという仮定なら、サービス利用料は500円×5.6%+45円=73円、利用料を引いたマージンは427円です。商品ページの販売価格が別の金額であっても、その販売価格へ通常の自宅発送の式を当てはめる例とは分けます。製造費をさらに二重に引かないことも大切です。
作品を注文後に製造する方式と、あらかじめ作った在庫を倉庫へ送る方式は別です。どちらも自宅から発送しないという理由で、同じ計算にまとめないでください。商品登録時の販売方式を確認し、製造費、配送費、マージンの表示を読んでから価格を検討します。試作品や確認用の注文にかかる費用がある場合は、それも別の支出として管理します。
送料・BOOST・複数商品を含む例を確認する
BOOST付き自宅発送を順番に計算する
自宅発送で商品1,000円、送料300円、BOOST500円という仮定を使います。サービス利用料の対象になる合計は1,800円です。1,800円×5.6%+45円は145.8円で、切り上げ後は146円になります。代金合計から利用料を引くと1,654円で、送料300円を負担する前提なら残りは1,354円です。
BOOSTなしの同じ条件では882円だったので、増えた金額は472円です。この例では500円の上乗せに対して、追加の料率分が28円となります。BOOSTは、その全額が無条件で利益へ加わる仕組みではありません。BOOSTの公式説明でも、サービス利用料を除いた金額がショップオーナーへ支払われることが案内されています。
一方で、BOOSTを前提に通常価格を低く決めるのは慎重に考えたいところです。購入者が上乗せするか、いくら上乗せするかは、販売者が確約できるものではありません。価格の基本試算はBOOSTなしで行い、付いた場合の記録を別にするほうが、販売に必要な支出を把握しやすくなります。
商品個数と注文の件数を混同しない
売上を整理するときは、一つの商品が何個売れたかと、何件の注文に分かれたかを別に数えます。固定額が含まれる費用では、注文のまとまりが試算に影響します。BOOTHの売上管理CSVでも、サービス利用料など注文ごとに生じる値は、各注文の最初の行に表示される形です。商品ごとの行へ機械的に45円を加え直すと、明細と合わなくなる可能性があります。
たとえば二種類の商品が同じ注文番号に並んでいても、それだけでサービス利用料の固定部分を二回数えるとは判断しません。注文番号でまとまりを確認し、表示された手数料をその注文へ一度対応させます。商品別の採算を出したい場合は、注文全体の費用をどの方法で配分したか、自分の管理上のルールを別に決めます。
販売方式が混在する注文については、商品タイプ別の対象額や実際の明細を確認してください。自宅発送、倉庫発送、FACTORYの金額をすべて一つの販売価格へまとめ、同じ式で再計算する方法は避けます。丸めの単位も含め、実際の注文に適用された結果と照合し、確かめられない内訳は推測で断定しないことが大切です。
複数商品の送料は単純合計とは限らない
BOOTHの複数商品を注文した場合の送料案内では、自宅発送商品のみを同時購入する場合、各商品の設定送料のうち最も高い送料が適用されると説明されています。各商品の送料を全部足すわけではありません。自宅発送と倉庫発送を一緒に購入する場合は発送元が違うため、それぞれ送料が発生します。
説明用に、自宅発送の二商品を800円と1,200円、設定送料をそれぞれ250円と400円とします。この二つが同じ注文として購入され、送料400円が適用された場合、対象額は商品合計2,000円と送料400円の2,400円です。BOOSTなしのサービス利用料は、2,400円×5.6%+45円=179.4円を切り上げて180円です。
ここで250円と400円を合計した650円を送料として入れると、注文に適用された送料と異なります。また、受け取る送料400円で実際に二商品を発送できるかは別の確認です。梱包後の大きさが変わる場合は、単品の送料設定だけでなく、よくある組み合わせの発送条件も見直しましょう。
比較表では引いた費用の範囲をそろえる
以下はすべて説明用の例です。「残額」は表に示すサービス利用料などを引いた段階の金額で、銀行振込手数料、制作原価、梱包費などをすべて反映した利益ではありません。自宅発送の例は、仮の送料を負担した後の金額まで記載しています。比較するときは、どこまで費用を引いたかをそろえてください。
表は横にスクロールできます。
| 仮の条件 | サービス利用料 | 別に引く費用 | その段階の残額 |
|---|---|---|---|
| ダウンロード500円 | 73円 | なし | 427円 |
| 自宅発送1,000円+送料300円 | 118円 | 送料300円 | 882円 |
| 上記にBOOST500円 | 146円 | 送料300円 | 1,354円 |
| 倉庫発送1,200円・二個 | 113円 | 倉庫発送手数料80円 | 1,007円 |
| 上記にBOOST500円 | 141円 | 倉庫発送手数料80円 | 1,479円 |
| FACTORYのマージン500円 | 73円 | 製造・配送費はマージンに反映済み | 427円 |
同じ価格の作品でも、制作方法や負担する実費が違えば、続けやすさは変わります。この表の残額だけを見て、ある販売方法が必ず有利だとは判断できません。自分が扱う作品と同じ条件へ数字を置き換え、作業時間や在庫の持ち方も含めて検討しましょう。
売上から実際の受取額を確認する
銀行振込の手数料は差引き後の金額で判定する
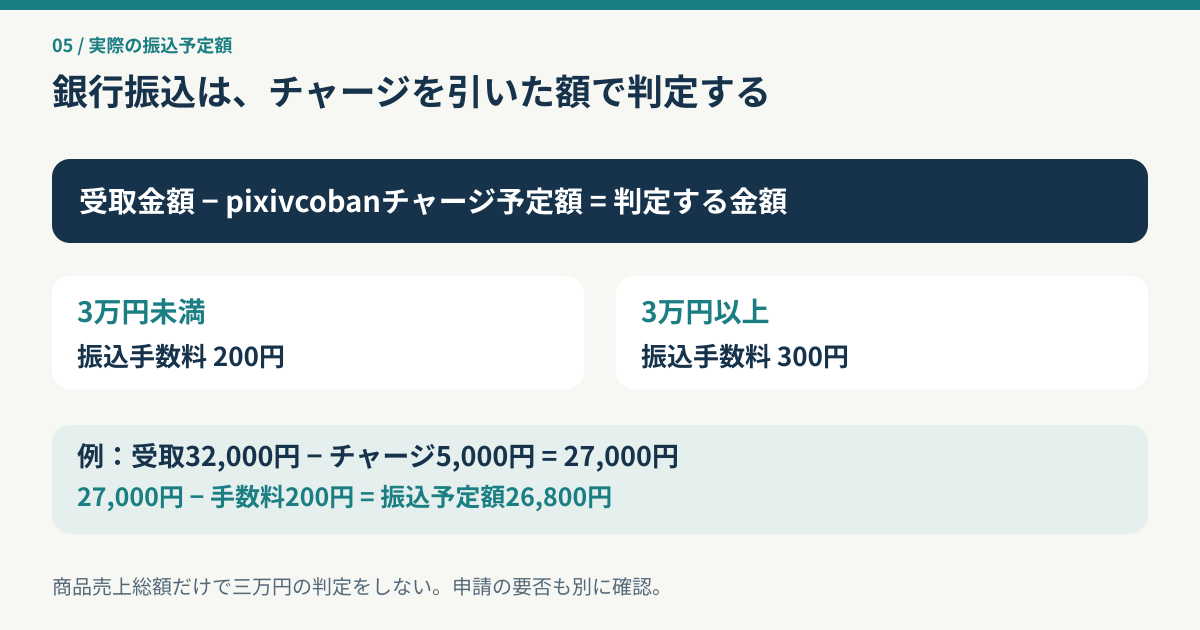
BOOTHの振込手数料の公式ヘルプによると、銀行振込の手数料は「受取金額からpixivcobanへのチャージ予定額を引いた金額」が三万円未満なら200円、三万円以上なら300円です。いずれも税込です。商品代金の売上総額だけを見て、三万円の判定をしないでください。
たとえば、受取金額が12,000円でチャージ予定がない場合、銀行振込手数料は200円で、振込予定額は11,800円です。受取金額32,000円、チャージ予定額5,000円なら、差し引いた判定額は27,000円なので、手数料は200円、振込予定額は26,800円になります。32,000円という受取金額だけで300円を当てはめると誤りです。
チャージなしで受取金額がちょうど30,000円なら、手数料300円を引いて29,700円です。このように境界値では手数料が変わるため、概算表でも条件分岐を確認します。これは手数料の仕組みを示す例であり、特定の受取方法やチャージを勧めるものではありません。自分の利用目的と実際の設定を確認してください。
PayPalなどはサービス外の費用も確認する
同じ公式ヘルプでは、PayPalへの振込にはBOOTH側の振込手数料がかからないとされています。ただし、BOOTHからの受取と、その後に別サービスで資金を扱うときの費用は別です。「BOOTHの振込手数料がない」ことを、どの通貨やどの受取経路でも費用が一切ないという意味に広げないようにします。
WiseについてもBOOTH側の振込手数料はない一方、Wise側の費用は利用者負担であり、通常の受取方法が利用できなくなった人への一時的な代替手段として案内されています。誰でも自由に選べる標準の受取方法として並べないでください。利用可否はBOOTHの案内と問い合わせ先で確認する必要があります。
受取方法を選ぶときは、手数料だけでなく、登録できる口座やアカウントの条件、本人情報、通貨、受け取った後の使い道を確認します。口座の登録や認証に必要な情報は、公式の画面で扱ってください。販売代行を名乗る相手へログイン情報や認証コードを渡して、振込設定を任せるような対応は避けましょう。
売れた日と振り込まれる日を区別する
売上を受け取る時期の公式案内では、原則として月初から月末までに発送完了となった注文の売上が、翌月20日から五営業日以内に振り込まれます。土日祝日は営業日から除かれます。注文が入った日にすぐ口座へ入るわけではなく、すべてのケースで翌月20日当日の入金が保証されるわけでもありません。
すでに売上がある場合は、売上管理に表示される入金予定日を確認します。今月注文を受けたから今月の支出へすぐ使える、と予定を組むと資金の時期が合わないことがあります。製造、材料、送料などを先に支払う販売方法では、入金までの時間も含めて無理のない範囲を考えてください。
注文状況が確定していないものと、発送完了の売上対象を同じ合計にしないことも大切です。入金が見当たらない場合は、対象期間、注文状況、受取設定、申請の要否、予定日を順番に確認します。金額の計算が合っていても、振込対象の時期が違うだけという場合があります。
少額の受取とチャージ時は申請条件を見る
振込申請の公式案内では、受取金額が201円以上5,000円未満の場合に申請が必要とされています。申請期間は毎月一日から十九日です。ただし、pixivcobanへのチャージ予約がある場合は、受取金額が5,000円以上でも、差引き後の振込予定額に応じて申請が必要になります。
チャージ予約がある場合の条件は、銀行振込では振込予定額4,800円未満、PayPalでは5,000円未満です。手数料判定の基準額と、振込申請を判定する振込予定額を混同しないようにしてください。似た数字が出てくるため、実際の操作では売上管理画面の表示を優先し、公式ヘルプを横に置いて確認します。
また、受取金額確定日から六か月経過した未振込売上は、自動振込の対象になると案内されています。その時点で振込先の不備などにより振り込めない場合は、売上失効の注意が示されています。手数料を抑えたいからといって、振込先や期限を確認せずに売上を放置しないでください。
売上管理CSVは注文番号を軸に読む
売上管理CSVの公式説明によると、データは購入されたバリエーションごとに行が分かれ、同じ注文番号が複数行に現れる場合があります。送料、受取金額、サービス利用料など注文単位の項目は一行目だけに表示されます。空欄をそのまま「手数料ゼロの商品」と解釈しないようにします。
集計は、元のCSVを保存したうえで作業用の複製を使います。商品売上を計算する列と、注文単位の手数料を集める列を分け、注文件数を商品行数で数えないようにしてください。複数の期間を取り込むときは、同じ注文を二度含めていないかも確認します。月の合計が売上管理と合うかを見てから、商品別の分析へ進みます。
倉庫発送手数料が混合注文の最初の行へ表示されても、その行の商品にだけ費用が発生したという意味ではありません。記録形式と費用の対象は別です。明細の項目名を残し、集計表の独自名称へ変える場合は対応関係が分かるようにします。差が出たら、無理に調整額で埋める前に、重複、期間、注文状態、送料、端数処理を点検しましょう。
価格を決める前のチェックと注意点
固定額があるので低価格ほど負担率が変わる
サービス利用料には45円の固定部分があるため、実際の負担を商品価格の5.6%だけとは考えられません。送料もBOOSTもない有料ダウンロード商品の説明用例なら、100円の商品は利用料51円、500円の商品は73円、1,000円の商品は101円、3,000円の商品は213円です。それぞれ価格に対する割合は51%、14.6%、10.1%、7.1%になります。
この比較は、安い商品を出してはいけないという意味ではありません。導入用の作品、短い作品、手に取りやすさを重視する商品など、価格には販売者の目的があります。ただし、価格を低くするなら、手数料後に残る金額と制作・対応の負担を理解して決めることが大切です。値下げすれば販売数が増えて必ず補える、とは限りません。
セット販売などを検討するときも、手数料だけを理由に内容をまとめないようにします。購入者が必要とする単位、すでに持っている作品との重複、利用条件、更新のしやすさを確認します。料金面で効率がよく見えても、作品の価値や選びやすさを損なえば、継続しやすい設計とは言えません。
残したい金額から逆算した後は必ず試算する
価格を決めるときは、商品価格を先に置く方法に加えて、費用を引いた後にどのくらい残したいかから検討できます。ただし、料率分、固定額、切り上げ、送料、販売方式ごとの追加費用を反映する必要があります。残したい金額へ単に5.6%と45円を足すだけでは、その増やした価格にも料率がかかるため、目標へ届かない場合があります。
例として、有料ダウンロード商品で、サービス利用料だけを引いた後に1,000円を残したいとします。候補価格1,107円では、利用料は1,107円×5.6%+45円=106.992円を切り上げて107円となり、残額は1,000円です。これは他の費用を除いた計算例です。実際の価格を1,107円にすべきという推奨ではなく、候補を公式式へ戻して確認するための例です。
自分の作品では、梱包、材料、制作委託など関係する費用を加えて複数の候補価格を比較します。価格を丸い数字へ調整した場合も、調整後の価格で計算し直します。必要な販売数や利益を保証できる計算ではないため、見込みの販売数は実績と分け、少ない注文でも大きな負担にならないかを確認してください。
手数料後の残額を利益と書き換えない
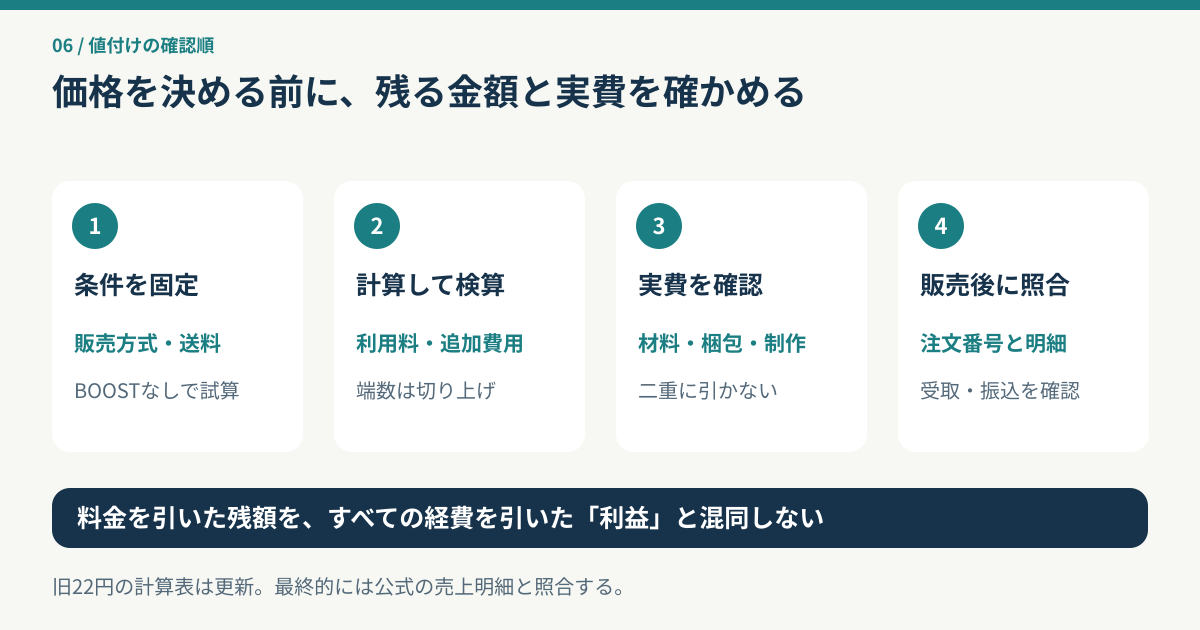
管理表の見出しを「利益」とするなら、何を引いた数字かを明確にします。BOOTHからの受取金額、銀行への入金額、材料費を引いた残りはそれぞれ違います。たとえば売上管理の受取金額から原価を引いた後に、すでに反映されているサービス利用料まで二度引けば、逆に利益を小さく見積もってしまいます。
作品の原価を考える際は、一回の制作にかかった費用と、販売一個ごとにかかる費用を分けます。印刷をまとめて発注した場合、支払額全体を最初の一件へ乗せるのか、在庫を含めて管理するのかで表の見え方は変わります。税務上の処理と、販売価格を考えるための管理上の試算も同じとは限りません。不明点は税務署や税理士などへ自分の状況を示して確認してください。
材料や作業時間も含めた価格の考え方は、ハンドメイドの値段の付け方で整理しています。BOOTHの手数料計算をその中の一項目として扱うと、サイトから引かれる費用だけに偏らず、制作を続けるための条件を考えやすくなります。
購入者側の支払手数料を売上から二重に引かない
銀行・コンビニ決済の購入者側の支払手数料は、販売者側のサービス利用料や売上の振込手数料とは別です。2026年の支払手数料改定告知では、六月一日以降の注文から、対象決済の金額が3,000円未満の場合の支払手数料が130円となっています。3,000円以上の場合などの条件も告知に記載されています。
販売者が一件あたりの採算を計算する表へ、この130円を自動で加えて売上から差し引くと、別の立場の費用を混ぜることになります。購入者がいくら払うかを案内する場合は、商品代金、送料、選んだ支払方法による費用を区別します。販売者の受取額を確認する場合は、売上明細に載る費用を基準にしましょう。
同じ「銀行」という言葉でも、購入者が代金を支払う銀行決済と、販売者が売上を受け取る銀行振込は違います。問い合わせや自分の記録では、「購入時の支払手数料」「売上受取時の振込手数料」と書き分けると、どちらの話をしているかが伝わりやすくなります。
公開前と販売後で確認することを分ける
公開前には、販売方式、商品価格、送料設定、商品個数、BOOSTなしの試算、追加サービスの有無、振込方法を確認します。公式の料金を使った例で一度検算し、商品説明の数字と設定が一致しているか見ます。配送がある場合は、単品と複数個の梱包を想定し、設定した送料で対応できるかも確かめます。
販売後には、実際の注文番号、明細のサービス利用料、発送関連の費用、受取金額、振込予定額を照合します。予想との差が出た場合は理由を記録し、次の価格や設定の検討へ戻します。過去の注文情報には購入者に関する情報が含まれるため、計算を頼む目的でも、公開の掲示板や外部ツールへ無断で丸ごと載せないようにしてください。
BOOTHの手数料を理解するコツは、率を一つ覚えることより、対象金額と費用が発生する段階を分けることです。現行の公式条件で注文を計算し、明細と照合し、制作や発送の実費まで見たうえで価格を決めましょう。その順番なら、売上が増えたときにも、どこで何が差し引かれたのかを確認しやすくなります。