賃貸住宅を契約するとき、不動産会社から「火災保険に加入してください」と案内されることがあります。ここで迷いやすいのが、「そもそも加入は必須なのか」「不動産会社が案内する保険以外を自分で選べるのか」「家財・借家人賠償・個人賠償は何が違うのか」という点です。
結論から整理すると、賃貸の火災保険は法律によって全国一律に加入が強制されているわけではありません。ただし、賃貸借契約の条件として加入が定められている場合は、その契約条件を確認したうえで加入する必要があります。国土交通省の賃貸住宅に関する案内でも、保険加入が契約条件となっている場合は加入する必要があると考えられる、と整理されています。
また、「火災保険」という名前でも、実際には火災だけを補償するとは限りません。借主の家財、水漏れなどで貸主の建物に損害を与えた場合の借家人賠償責任、日常生活で他人に損害を与えた場合の個人賠償責任など、複数の補償が組み合わされている商品があります。
この記事では、賃貸契約で火災保険を確認するときに必要なポイントを、契約前・加入時・更新時・引っ越し時・事故発生時の順番で整理します。保険商品によって対象事故、免責金額、保険金額、特約、保険期間は異なるため、最終的には契約する商品の重要事項説明書・約款を確認してください。
| 最初に確認すること | 主な確認先 |
|---|---|
| 保険加入が契約条件か | 賃貸借契約書・重要事項説明書・管理会社 |
| 必要な補償の種類と金額 | 契約条件・保険の補償内容 |
| 自分で選んだ保険でもよいか | 貸主・管理会社・仲介会社 |
| 現在加入中の保険と重複しないか | 保険証券・加入者証・特約一覧 |
| 更新・引っ越し・退去時の扱い | 保険会社・代理店・管理会社 |
賃貸の火災保険は必要?まず契約書の加入条件を確認
賃貸の火災保険を考えるときは、「火災保険は法律上必須か」という質問だけで判断しないことが大切です。実際の入居では、賃貸借契約の条件として保険加入が定められているケースがあるため、まず契約書を確認します。
法律上の一律義務と、契約上の義務は分けて考える
火災保険への加入自体が、賃貸住宅の借主すべてに対して法令で一律に強制されているわけではありません。一方で、貸主と借主が合意する賃貸借契約の中で、「指定する内容の保険に加入すること」「一定額以上の借家人賠償責任補償を付けること」などが条件になっている場合があります。
このため、入居申込時や更新時に「保険は自由に選べますか」と確認するだけでは不十分です。賃貸借契約書、重要事項説明書、入居案内などに、必要な補償、保険金額、加入期間、証券提出の有無が記載されていないか確認してください。
管理会社から案内された保険以外を選べる場合もある
すでに別の火災保険や共済に加入している、あるいは自分で比較して選びたい場合は、現在の保険が契約条件を満たしているかを管理会社や貸主に確認します。単に「火災保険に入っている」というだけでは、借家人賠償責任の有無や保険金額が契約条件に届いていない可能性があります。
- 必要な家財保険金額の指定はあるか
- 借家人賠償責任の最低保険金額はいくらか
- 個人賠償責任の付帯は必須か
- 保険期間は賃貸契約期間と合わせる必要があるか
- 加入後に保険証券や加入証明書の提出が必要か
貸主の保険だけでは、自分の家財が補償されるとは限らない
賃貸住宅では建物そのものは貸主の所有物です。貸主が建物に火災保険を付けていても、借主が所有する家具、家電、衣類、パソコンなどの家財まで自動的に補償されるわけではありません。日本損害保険協会も、借家の場合は借主自身の家財について契約する必要があると案内しています。
家財・借家人賠償・個人賠償の違いを整理
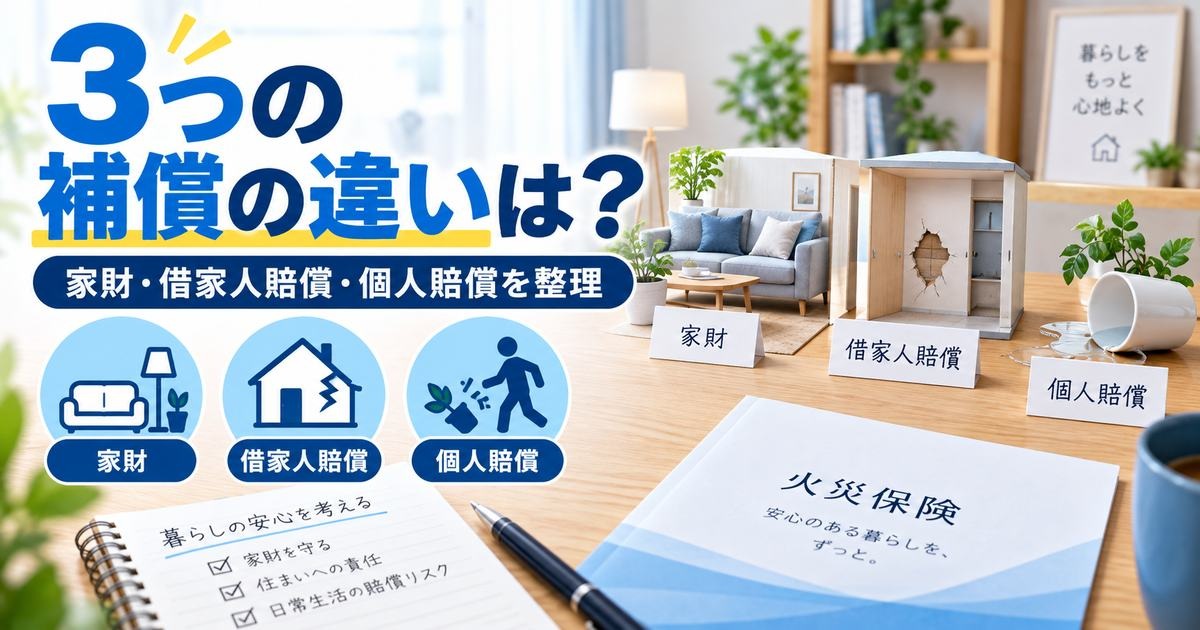
賃貸向けの火災保険で特に混同しやすいのが、「家財補償」「借家人賠償責任」「個人賠償責任」の3つです。似た言葉でも、誰の何を補償するかが違います。
家財補償は、自分の家具・家電・衣類などに備える
家財補償は、契約で定められた火災、落雷、破裂・爆発、風災、水濡れ、盗難などによって、自分の家財に損害が生じた場合に備えるものです。ただし、どの事故が補償対象になるかは商品ごとに異なります。
借家人賠償責任は、借りている部屋への賠償に備える
借家人賠償責任は、借主の責任による火災、破裂・爆発、水漏れなどで借りている戸室に損害を与え、貸主に対して法律上の損害賠償責任を負った場合に備える補償です。
個人賠償責任は、第三者への日常生活上の賠償に備える
個人賠償責任は、日常生活の中で他人にけがをさせたり、他人の物を壊したりして法律上の損害賠償責任を負った場合に備える補償です。賃貸住宅では、洗濯機のホースが外れて階下へ水漏れし、階下の住人の家財に損害を与えた場合などがイメージしやすいでしょう。
個人賠償責任は、他の保険ですでに付いていないか確認
個人賠償責任特約は、火災保険だけでなく、自動車保険、傷害保険、クレジットカード付帯サービス、家族の保険などに付いている場合があります。補償範囲や被保険者の範囲は契約ごとに異なりますが、重複していないか確認すると無駄を減らしやすくなります。
火災保険を自分で選ぶときの確認点
管理会社指定の商品ではなく、自分で火災保険を選べる場合は、保険料だけを先に見るのではなく、賃貸借契約で必要とされている条件と、自分が必要とする補償を照合します。
最初に「契約条件を満たすか」を確認する
- 家財保険金額
- 借家人賠償責任の保険金額
- 個人賠償責任の有無
- 火災・落雷・風災・水濡れ・盗難などの補償範囲
- 水災補償の有無
- 免責金額
- 保険期間
- 事故時の連絡方法・サポート
- 引っ越し時の住所変更や契約変更の扱い
家財保険金額は生活実態に合わせる
一人暮らしと家族世帯では家財の量が大きく違います。部屋の広さだけで決めるのではなく、家具、家電、衣類、趣味用品、パソコン、調理器具などを現在の生活に合わせて確認します。
免責金額を確認する
免責金額とは、事故が発生したときに自己負担となる金額として設定されるものです。同じ補償内容に見える商品でも、免責金額が違えば、小さな損害が発生したときの実質的な受取額が変わることがあります。
保険期間と賃貸契約期間のずれを防ぐ
賃貸契約が2年でも、火災保険の保険期間が必ず2年とは限りません。更新案内を見落とすと、一時的に補償が切れてしまうおそれがあります。
保険料だけで比べない|補償範囲・免責・特約を比較
火災保険を比較するときにありがちなのが、「A社は年額が安いからA社」と保険料だけで決めることです。比較条件が違うまま保険料だけを見ると、安い理由が「補償範囲が狭い」「免責金額が大きい」「必要な特約が含まれていない」ためだった、ということもあります。
同じ条件にそろえて比較する
| 比較項目 | 確認すること |
|---|---|
| 家財 | 保険金額、対象となる事故、支払条件 |
| 借家人賠償 | 保険金額、対象事故、免責 |
| 個人賠償 | 補償額、家族の範囲、国内外の扱い |
| 水災 | 補償の有無、支払基準 |
| 水濡れ | 給排水設備事故などの補償条件 |
| 盗難 | 対象物・現金等の限度額・条件 |
| 免責 | 事故ごとの自己負担額 |
| サポート | 事故受付、緊急サポート、相談窓口 |
水災と水濡れは同じ意味ではない
「水に関係する損害」という点では似ていますが、水災と水濡れは一般に別の補償として扱われます。低層階、川や低地の近く、内水氾濫リスクがある地域などでは、水災補償を外してよいかを住所だけで決めず、ハザードマップも参考にして検討します。
地震による損害は火災保険だけでは補償されない場合がある
地震・噴火・津波を原因とする火災や損壊などは、一般の火災保険だけでは補償対象にならないのが基本です。地震リスクに備えたい場合は、地震保険の対象や契約方法を確認してください。
保険料の差だけでなく「事故後に困らないか」で見る
保険は、契約時には使わない前提の商品です。そのため価格だけが目につきやすい一方、実際に重要なのは事故が起きたときです。必要な補償が入っているか、連絡先が分かりやすいか、必要書類は何か、修理前に何をするべきかまで確認しておくと安心です。
更新・引っ越し・退去時にやること
火災保険は加入したら終わりではありません。賃貸契約の更新、引っ越し、退去など住まいが変わるタイミングで手続きが必要になることがあります。
更新前に保険期間と補償内容を確認する
更新案内が届いたら、単に保険料を支払う前に、家財保険金額、借家人賠償責任、個人賠償責任、免責、住所、契約者情報を見直します。
引っ越しは「今の保険をそのまま使える」と決めつけない
同じ保険契約を住所変更で継続できる場合もあれば、物件条件や保険会社のルールによって契約変更や新規契約が必要になる場合もあります。引っ越しが決まったら、新居の賃貸借契約で必要な保険条件を確認し、現在の保険会社へ転居予定日・新住所・新しい物件種別を伝えて手続きを確認します。
退去時は解約日と返戻金の有無を確認する
退去したからといって、保険契約が自動で終了するとは限りません。管理会社とは別に、保険会社・代理店への解約手続きが必要なことがあります。
更新時に別の商品へ切り替えるなら、開始日をそろえる
更新を機に他社へ切り替える場合は、旧契約の終了日と新契約の開始日を確認します。書面上の日付を確認し、補償の空白を作らないようにします。
火災・水漏れなど事故が起きたときの流れ
事故時は、保険請求より先に安全確保が優先です。火災なら避難と119番、水漏れなら安全にできる範囲で元栓を止めるなど、被害の拡大を防ぎます。感電や火災の危険がある場合は無理に作業せず、緊急機関や管理会社の指示を受けてください。
安全を確保してから、管理会社・貸主へ連絡する
賃貸住宅では、建物や設備が貸主側の所有物であるため、管理会社や貸主への連絡が必要になるケースが多くあります。緊急連絡先は、入居時の書類や管理アプリなどで事前に確認しておくと安心です。
写真や動画で記録する
安全が確保できている場合は、損傷箇所、周辺状況、濡れた家財、床や壁の状態などを写真や動画で記録します。ただし、危険な場所へ戻って撮影する必要はありません。
修理・処分の前に保険会社へ確認する
緊急性の高い応急措置を除き、大規模な修理や被害品の処分を先に進めると、損害状況の確認が難しくなる場合があります。事故受付後に、見積書、写真、領収書、被害品の情報など、何が必要か確認してから進めるのが安全です。
水漏れでは「自分の部屋」と「階下への損害」を分けて確認する
水漏れ事故では、自分の家財、借りている部屋の床や壁、階下の住人の家財など、損害を受けた対象が複数になることがあります。どの補償が使えるかは事故原因と契約内容によって変わるため、自己判断せず、管理会社と保険会社の双方に状況を伝えて確認します。
まとめ|賃貸の火災保険は契約条件と補償内容をセットで確認
賃貸の火災保険は、法律上全国一律で加入を強制されるものではありませんが、賃貸借契約の条件として加入が必要になる場合があります。最初に契約書を確認し、そのうえで家財・借家人賠償責任・個人賠償責任を分けて考えることが大切です。
- 契約条件として保険加入が必要かを確認する
- 自分の家財と、貸主・第三者への賠償を分けて考える
- 自分で選ぶ場合は、必要な補償額・免責・保険期間を確認する
- 保険料だけでなく補償範囲・特約・事故対応を比較する
- 更新・引っ越し・退去時は補償の空白を作らない
- 事故時は安全確保、記録、管理会社・保険会社への連絡を順番に行う